รายงานภาวะตลาดสินทรัพย์ดิจิทัลประจำเดือนตุลาคม 2569 จากสำนักงาน ก.ล.ต. ตอกย้ำภาพความซบเซาที่หยั่งรากลึกในตลาดคริปโตทั่วโลก หลังมูลค่าตลาดรวมหดตัวลงเกือบ 10% พร้อมแรงเทขายฉุดราคากลุ่มเหรียญชั้นนำดิ่งยกแผง สวนทางสินทรัพย์ดั้งเดิมอย่างตลาดหุ้นไทยและตลาดหุ้นภูมิภาคที่ผลตอบแทนรายปีทิ้งห่างไม่เห็นฝุ่น ขณะที่กระดานเทรดไทยเผชิญภาวะวอลุ่มซื้อขายเหือดหายเกือบ 19% แม้สถิติบัญชีเคลื่อนไหวจะพุ่งขึ้นกว่า 35% แต่เมื่อผ่าดูไส้ในกลับพบว่าเป็นเพียงภาพลวงตาจากการดิ้นรนปรับพอร์ตหนีตายของรายย่อย ยิ่งสะท้อนชัดจากเม็ดเงินกว่า 61% ที่ไหลไปกระจุกตัวในเหรียญสเตเบิลคอยน์ ส่งสัญญาณเตือนถึงภาวะตลาดเกียร์ว่างที่ผู้ประกอบการและนักลงทุนต้องจับตาอย่างใกล้ชิด
สัญญาณเตือนภัยตลาดโลก เม็ดเงินถอยร่น พ่ายแพ้ตลาดหุ้นเกิดใหม่
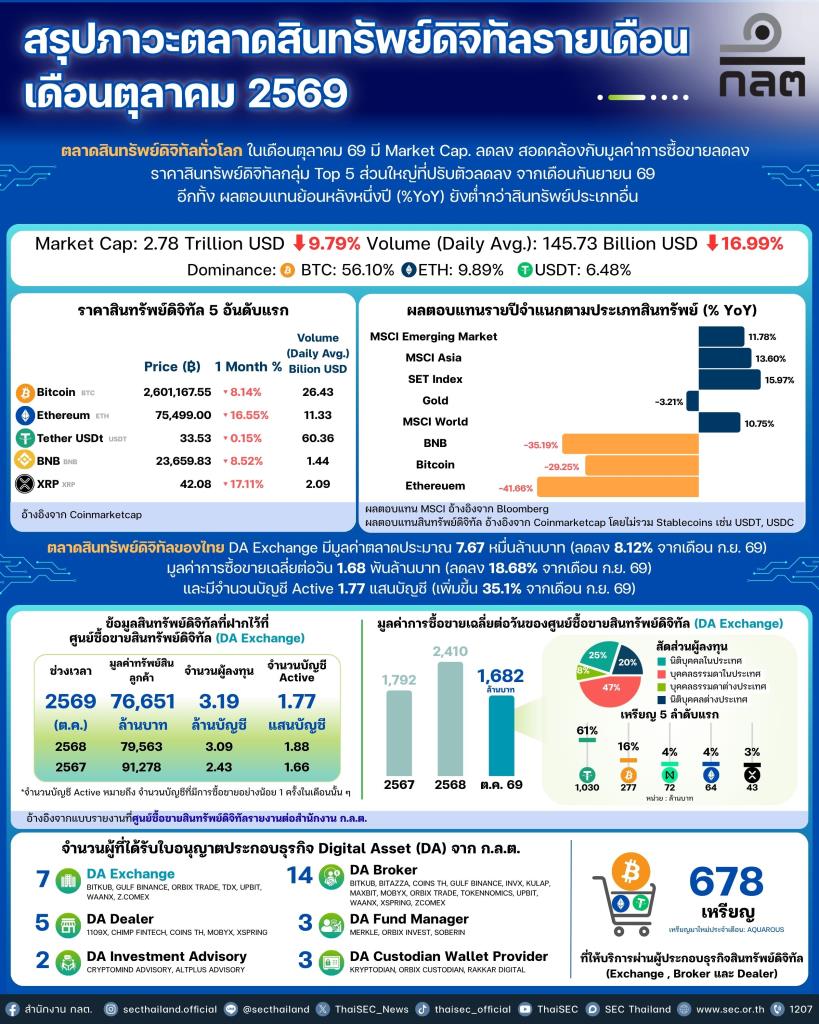
ภาพรวมของตลาดสินทรัพย์ดิจิทัลทั่วโลกในเดือนตุลาคม 2569 กำลังส่งสัญญาณที่ไม่อาจมองข้ามได้ รายงานสรุปภาวะตลาดล่าสุดจากสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) เผยให้เห็นว่า มูลค่าตามราคาตลาดรวมหรือ มาร์เก็ตแคป ของสินทรัพย์ดิจิทัลทั่วโลกลดลงมาอยู่ที่ระดับ 2.78 ล้านล้านดอลลาร์สหรัฐ ปรับตัวลดลง 9.79% จากเดือนก่อนหน้า สอดคล้องกับมูลค่าการซื้อขายเฉลี่ยต่อวันที่ลดลงเหลือ 145.73 พันล้านดอลลาร์สหรัฐ หรือดิ่งลงถึง 16.99%
แรงกดดันดังกล่าวสะท้อนออกมาในกลุ่มเหรียญผู้นำตลาดที่มีการปรับตัวลดลงอย่างถ้วนหน้าในรอบ 1 เดือนที่ผ่านมา ไม่ว่าจะเป็นพี่ใหญ่อย่างบิทคอยน์ ที่ราคาปรับตัวลดลง 8.14% มาอยู่ที่ 2,601,167.55 บาท ขณะที่อีเธอเรียมทรุดหนัก 16.55% ลงมาอยู่ที่ 75,499.00 บาท ขณะที่เหรียญ บีเอ็นบี ร่วงลง 8.52% และเหรียญ เอ็กซ์อาร์พี ปรับลดลงถึง 17.11% โดยมีเพียงเหรียญ เทเทอร์ หรือ ยูเอสดีที เท่านั้นที่รักษาระดับราคาไว้ได้ที่ 33.53 บาท ซึ่งลดลงเพียง 0.15% ตามคุณลักษณะของการเป็นเหรียญตรึงมูลค่ากับดอลล่าร์สหรัฐ
อย่างไรก็ดี สิ่งที่ตอกย้ำความพ่ายแพ้ของตลาดคริปโตในรอบปี คือตัวเลขผลตอบแทนรายปีเมื่อเทียบกับช่วงเดียวกันของปีก่อนหน้า ซึ่งสินทรัพย์ดิจิทัลให้ผลตอบแทนย่ำแย่กว่าสินทรัพย์เพื่อการลงทุนกระแสหลักอย่างสิ้นเชิง โดยดัชนีตลาดหุ้นไทยสามารถทำผลตอบแทนรายปีเติบโตสูงถึง 15.97% ขณะที่ดัชนี เอ็มเอสซีไอ เอเชีย เติบโต 13.60% และดัชนี เอ็มเอสซีไอ ตลาดเกิดใหม่ เติบโต 11.78% ตรงกันข้ามกับบิทคอยน์ ที่ให้ผลตอบแทนรายปีติดลบหนักถึง 29.25% เหรียญ บีเอ็นบี ติดลบ 35.19% และอีเธอเรียม ติดลบมหาศาลถึง 41.66% นี่คือภาพสะท้อนชัดเจนว่า สภาพคล่องระดับโลกกำลังหมุนเวียนออกจากสินทรัพย์เก็งกำไรสูงกลับเข้าสู่ตลาดทุนและภาคเศรษฐกิจจริง
เอกซเรย์กระดานเทรดไทย วอลุ่มหดตัวแรง แต่บัญชีเคลื่อนไหวพุ่ง 35% ปริศนาที่ซ่อนภาพหนีตาย
เมื่อหันกลับมาโฟกัสที่ตลาดสินทรัพย์ดิจิทัลภายในประเทศตัวเลขจากศูนย์ซื้อขายสินทรัพย์ดิจิทัลของไทยสะท้อนภาพที่ไม่ต่างกัน โดยมูลค่าตลาดรวมบนกระดานซื้อขายในประเทศลดลงเหลือประมาณ 7.67 หมื่นล้านบาท หรือลดลง 8.12% จากเดือนกันยายน พุทธศักราช 2569 ขณะที่มูลค่าการซื้อขายเฉลี่ยต่อวันหดตัวลงอย่างมีนัยสำคัญเหลือเพียง 1.68 พันล้านบาท ลดลงถึง 18.68% ซึ่งหากนำไปเปรียบเทียบกับสถิติย้อนหลังในปีพุทธศักราช 2568 ที่เคยมีมูลค่าการซื้อขายเฉลี่ยสูงถึง 2.41 พันล้านบาทต่อวัน จะเห็นได้ทันทีว่าเม็ดเงินหมุนเวียนในตลาดคริปโตไทยกำลังเจาภาวะขาดสภาพคล่องอย่างรุนแรง
นอกจากนี้จุดที่สร้างความประหลาดใจเชิงสถิติกลับอยู่ที่จำนวนบัญชีที่มีการเคลื่อนไหวซื้อขายอย่างน้อยหนึ่งครั้งในรอบเดือน หรือ บัญชีแอ็กทีฟ ซึ่งกลับพุ่งสูงขึ้นแตะ 1.77 แสนบัญชี เพิ่มขึ้นถึง 35.1% เมื่อเทียบกับเดือนก่อนหน้า
ในทางเศรษฐศาสตร์พฤติกรรม ตัวเลขบัญชีเคลื่อนไหวที่พุ่งสวนทางกับมูลค่าการซื้อขายที่หดตัว ไม่ใช่สัญญาณของการเข้ามาช้อนซื้อเพื่อลงทุนระยะยาว หากแต่สะท้อนถึงภาวะฝุ่นตลบที่นักลงทุนรายย่อยต่างรีบกระโดดเข้ามาเพื่อตัดขาดทุน ลดความเสี่ยง หรือสลับสับเปลี่ยนสินทรัพย์เพื่อเอาชีวิตรอดหลังจากที่ราคาเหรียญหลักปรับตัวลงอย่างรุนแรง พฤติกรรมการเทรดซอยย่อยในสภาวะตื่นตระหนกทำให้จำนวนบัญชีเคลื่อนไหวดูคึกคัก แต่ปริมาณเม็ดเงินที่หมุนเวียนกลับลดลง สอดคล้องกับมูลค่าทรัพย์สินของลูกค้าที่ฝากไว้ในระบบ ซึ่งหดตัวลงต่อเนื่อง 3 ปีติดต่อกัน จากระดับ 91,278 ล้านบาท ในปี 2567 สู่ 79,563 ล้านบาท ในปี 2568 และล่าสุดเหลือเพียง 76,651 ล้านบาทในเดือนตุลาคม 2569 แม้ว่าจำนวนบัญชีผู้ลงทุนสะสมจะเพิ่มขึ้นแตะ 3.19 ล้านบัญชีก็ตาม
ปรากฏการณ์หลุมหลบภัย เทเทอร์ยึดหัวหาด 61% สะท้อนภาวะเงินตายในระบบ
ความผิดปกติของโครงสร้างตลาดไทยยิ่งเด่นชัดขึ้นเมื่อวิเคราะห์มูลค่าการซื้อขายจำแนกตามรายเหรียญ โดยพบว่าเหรียญ เทเทอร์ หรือ ยูเอสดีที ครองสัดส่วนมูลค่าการซื้อขายเฉลี่ยต่อวันสูงถึง 61% คิดเป็นเม็ดเงินสูงถึง 1,030 ล้านบาทต่อวัน ทิ้งห่าง บิทคอยน์ ที่มีสัดส่วนการซื้อขายเพียง 16% หรือ 277 ล้านบาท ขณะที่เหรียญเนียร์โปรโตคอลมีสัดส่วน 4% คิดเป็น 72 ล้านบาท อีเธอเรียม 4% คิดเป็น 64 ล้านบาท และ เอ็กซ์อาร์พี 3% คิดเป็น 43 ล้านบาท
การที่สภาพคล่องกว่า 6 ใน 10 ส่วนของทั้งตลาดไปกระจุกตัวอยู่กับเหรียญสเตเบิลคอยน์ ถือเป็นอาการของเงินตายในระบบการลงทุน นักลงทุนไม่กล้าถือครองเหรียญหลักเพราะเกรงกลัวความผันผวนขาลง จึงเลือกที่จะแปลงสินทรัพย์ให้อยู่ในรูปของเงินดอลลาร์ดิจิทัลเพื่อใช้เป็นหลุมหลบภัย หรืออาจใช้เป็นช่องทางในการโอนย้ายสภาพคล่องออกไปยังแพลตฟอร์มต่างประเทศ ซึ่งตอกย้ำว่าความเชื่อมั่นต่อการฟื้นตัวของราคายังอยู่ในระดับต่ำมาก
เค้กเล็กลงแต่ผู้เล่นล้นตลาด บททดสอบความอยู่รอดของผู้ประกอบการไทย
ในมิติของโครงสร้างผู้ลงทุน สัดส่วนนักลงทุนบุคคลธรรมดาในประเทศยังคงเป็นกลุ่มใหญ่ที่สุดที่ 47% ขณะที่ฝั่งนิติบุคคลต่างประเทศครองส่วนแบ่ง 25% นิติบุคคลในประเทศ 20% และบุคคลธรรมดาต่างประเทศ 8% จะเห็นว่าสัดส่วนของกลุ่มสถาบันและนิติบุคคลรวมกันสูงถึง 45% ซึ่งกลุ่มนี้มักมีวินัยในการลงทุนสูงและพร้อมที่จะถอนสภาพคล่องออกทันทีเมื่อประเมินว่าผลตอบแทนไม่คุ้มค่าความเสี่ยง
ขณะเดียวกัน ภูมิทัศน์ของผู้ประกอบธุรกิจสินทรัพย์ดิจิทัลที่ได้รับใบอนุญาตจาก ก.ล.ต. มีจำนวนมากถึง 34 ใบอนุญาต แบ่งเป็นศูนย์ซื้อขาย 7 ราย นายหน้า 14 ราย ผู้ค้า 5 ราย ผู้จัดการเงินทุน 3 ราย ที่ปรึกษาการลงทุน 2 ราย และผู้ให้บริการรับฝากสินทรัพย์ดิจิทัล 3 ราย พร้อมการลิสต์เหรียญเข้าสู่ระบบรวมแล้วกว่า 678 เหรียญ
คำถามสำคัญที่เกิดขึ้นในเชิงธุรกิจคือ เมื่อเค้กของมูลค่าการซื้อขายหดตัวลงอย่างมีนัยสำคัญ แต่จำนวนผู้ประกอบการที่ต้องแย่งชิงส่วนแบ่งรายได้จากค่าธรรมเนียมยังคงมีอยู่หนาแน่น ผู้ประกอบการหลายรายกำลังเผชิญแรงกดดันด้านต้นทุนการดำเนินงานอย่างมหาศาล หากปริมาณการซื้อขายในตลาดยังคงซึมยาวต่อเนื่องเช่นนี้ ในระยะถัดไปเราอาจได้เห็นการปรับโครงสร้างธุรกิจ การลดขนาดองค์กร หรือแม้กระทั่งการควบรวมกิจการของผู้เล่นรายเล็กที่ไม่สามารถแบกรับต้นทุนได้ไหว
รายงานสรุปภาวะตลาดสินทรัพย์ดิจิทัลเดือนตุลาคม 2569 ของ ก.ล.ต. ฉบับนี้ ได้ชี้ให้เห็นถึงความจริงอันเจ็บปวดว่าตลาดคริปโตกำลังก้าวเข้าสู่ช่วงเวลาแห่งการปรับฐานครั้งใหญ่ นักลงทุนสถาบันและผู้เล่นรายใหญ่เริ่มหันหลังให้กับการเก็งกำไรในสินทรัพย์เสี่ยงสูง แล้วโยกย้ายเงินทุนเข้าสู่ตลาดหุ้นและสินทรัพย์ดั้งเดิมที่สร้างผลตอบแทนได้สม่ำเสมอและจับต้องได้มากกว่า
สำหรับนักลงทุนรายย่อยในไทย นี่คือบทเรียนสำคัญที่เตือนสติว่า ยุคสมัยของการเก็งกำไรอย่างไร้ทิศทางได้ผ่านพ้นไปแล้ว ตลาดในปัจจุบันถูกขับเคลื่อนด้วยข้อมูล ปัจจัยพื้นฐาน และกระแสเงินทุนโลก การบริหารจัดการความเสี่ยง การควบคุมสภาพคล่อง และการไม่ตื่นตระหนกไปกับภาพลวงตาของจำนวนบัญชีที่เพิ่มขึ้น จึงเป็นเกราะป้องกันที่ดีที่สุดในการเอาชีวิตรอดในสมรภูมิการลงทุนที่ไร้ความปรานีนี้