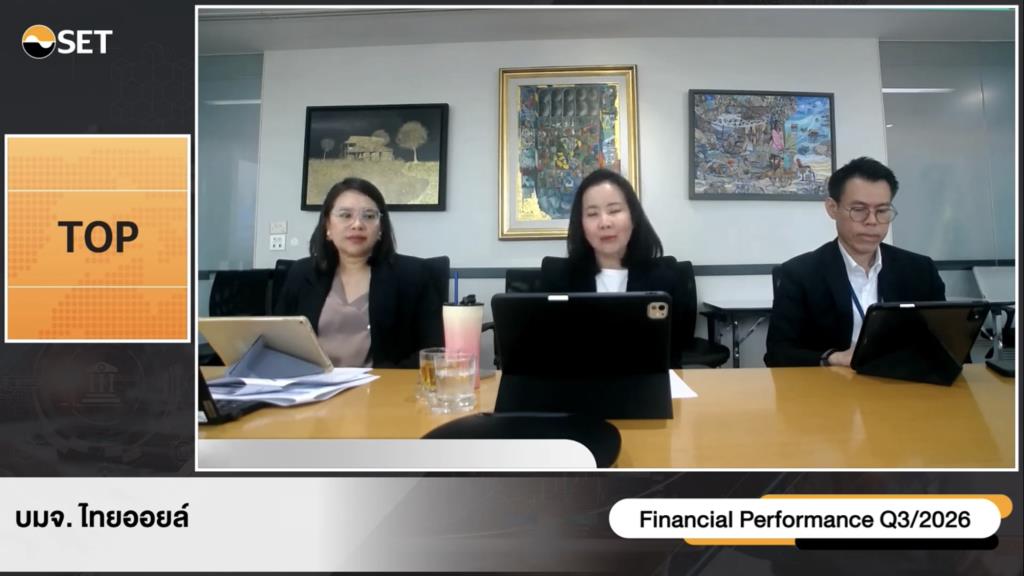
ไทยออยล์ ชี้ไตรมาส 4/2569 เพิ่มสัดส่วนจัดหาน้ำมันดิบจากตะวันออกกลางเป็น 70% แต่ต้นทุนขนส่งยังสูงกดดันค่าการกลั่น ส่วนปีหน้า แนวโน้มราคาน้ำมันดิบและค่าการกลั่นที่อาจอ่อนตัวจากภาวะอุปทานล้นตลาดโลก
นางธาริกา เทพหัสดิน ณ อยุธยา ผู้จัดการฝ่ายวางแผนการเงิน บริษัท ไทยออยล์ จำกัด (มหาชน) หรือ TOP เปิดเผยว่าไทยออยล์คาดว่าจะเพิ่มสัดส่วนการจัดหาน้ำมันดิบจากภูมิภาคตะวันออกกลางในไครมาส4/2569เป็นประมาณ 70% จากไตรมาส 3/2569 ที่มีสัดส่วนประมาณ 59% หลังสถานการณ์ในบางพื้นที่เริ่มคลี่คลาย ทำให้บริษัทสามารถกลับมาจัดหาน้ำมันดิบจากภูมิภาคดังกล่าวได้มากขึ้น
อย่างไรก็ตาม บริษัทยังคงยึดกลยุทธ์กระจายแหล่งจัดหาน้ำมันดิบจากหลากหลายภูมิภาค เพื่อบริหารความเสี่ยงด้านอุปทานและต้นทุน พร้อมรักษาเสถียรภาพการผลิตและความต่อเนื่องในการส่งมอบผลิตภัณฑ์ให้แก่ลูกค้า
ทั้งนี้ ราคาน้ำมันดิบในช่วงเดือนพฤศจิกายนถึงธันวาคม 2569 มีแนวโน้มปรับตัวลดลง หลังปริมาณการส่งออกน้ำมันดิบจากตะวันออกกลางทยอยฟื้นตัว ขณะที่ความเสี่ยงด้านภูมิรัฐศาสตร์บางส่วนลดลง ส่งผลให้ส่วนชดเชยความเสี่ยงด้านสงคราม (Risk Premium) ในราคาน้ำมันปรับตัวลดลงตามไปด้วย
ปัจจุบันปริมาณน้ำมันดิบที่ขนส่งออกจากอ่าวเปอร์เซียอยู่ที่ประมาณ 15–16 ล้านบาร์เรลต่อวัน เทียบกับระดับก่อนเกิดสงครามที่ประมาณ 20 ล้านบาร์เรลต่อวัน อย่างไรก็ตาม เหตุโจมตีเรือขนส่งน้ำมันบริเวณช่องแคบฮอร์มุซที่ยังเกิดขึ้นเป็นระยะ ส่งผลให้ส่วนเพิ่มราคาน้ำมันดิบ (Crude Premium) และค่าระวางเรือยังอยู่ในระดับสูง ขณะที่น้ำมันสำเร็จรูปในไตรมาส 4/2569 ยังได้รับแรงสนับสนุนจากอุปทานที่ตึงตัว จากกำลังผลิตจากตะวันออกกลางและรัสเซียลดลงรวมเกือบ 5 ล้านบาร์เรลต่อวัน ประกอบกับความต้องการใช้พลังงานในฤดูหนาวที่เพิ่มขึ้น และปริมาณน้ำมันสำเร็จรูปคงคลังที่อยู่ในระดับต่ำ
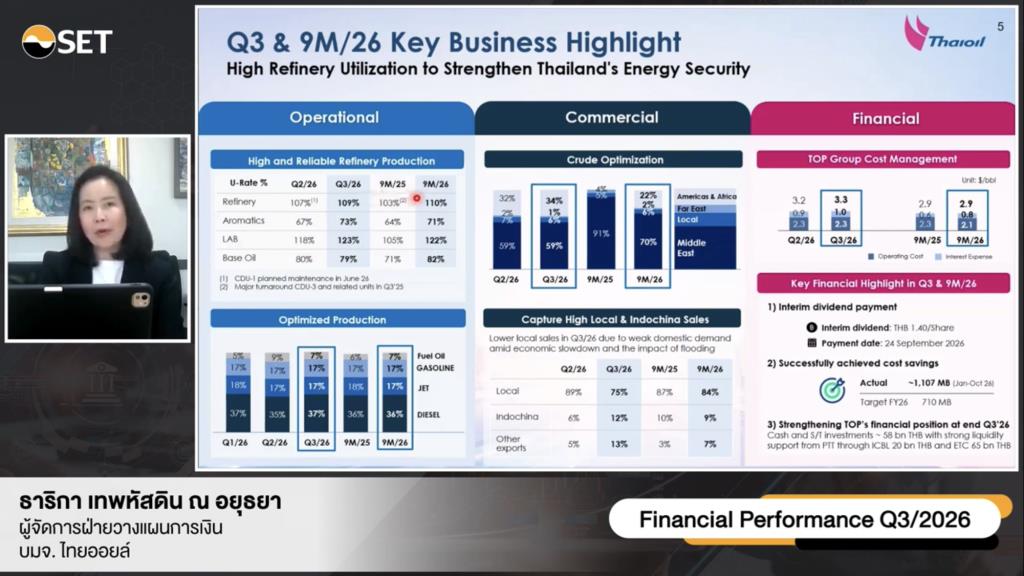
ดังนั้นค่าการกลั่นในไตรมาส 4/2569 มีแนวโน้มอ่อนตัวลงเมื่อเทียบกับไตรมาส 3/2569 แม้ว่าปัจจัยดังกล่าวจะช่วยสนับสนุนส่วนต่างราคาน้ำมันสำเร็จรูปให้อยู่ในเกณฑ์ดี แต่ต้นทุนจัดหาน้ำมันดิบและค่าขนส่งที่ยังสูง
ส่วนธุรกิจปิโตรเคมี คาดว่าอะโรเมติกส์จะปรับตัวดีขึ้นจากไตรมาสก่อนหน้า เนื่องจากผู้ผลิตหันไปเน้นผลิตน้ำมันเบนซินมากขึ้น ทำให้อุปทานอะโรเมติกส์ลดลง ขณะที่โอเลฟินส์ยังถูกกดดันจากภาวะอุปทานส่วนเกิน ส่วนธุรกิจน้ำมันหล่อลื่นพื้นฐานมีแนวโน้มอ่อนตัวเล็กน้อยหลังอุปทานเริ่มฟื้นตัว
นายชัชชัย สิริวิชช์ ผู้จัดการฝ่ายวางแผนการพาณิชย์ บริษัท ไทยออยล์ จำกัด (มหาชน) หรือ TOP เปิดเผยว่า แนวโน้มตลาดน้ำมันโลกในปี 2570 มีโอกาสเผชิญภาวะอุปทานส่วนเกินจากปริมาณการผลิตน้ำมันดิบที่เพิ่มขึ้นเร็วกว่าความต้องการใช้ ส่งผลให้ราคาน้ำมันดิบมีแนวโน้มปรับตัวลดลง
ทั้งนี้ คาดว่าปริมาณการผลิตน้ำมันดิบจากกลุ่ม OPEC+ จะเพิ่มขึ้นประมาณ 3 ล้านบาร์เรลต่อวัน ขณะที่ประเทศผู้ผลิตนอกกลุ่มจะเพิ่มกำลังผลิตอีกประมาณ 3.1 ล้านบาร์เรลต่อวัน ส่งผลให้อุปทานน้ำมันดิบโลกเพิ่มขึ้นรวมประมาณ 6 ล้านบาร์เรลต่อวัน ขณะที่ความต้องการใช้น้ำมันทั่วโลกคาดว่าจะขยายตัวประมาณ 2 ล้านบาร์เรลต่อวัน ทำให้ตลาดเกิดภาวะอุปทานส่วนเกินประมาณ 4 ล้านบาร์เรลต่อวัน ซึ่งเป็นปัจจัยกดดันราคาน้ำมันดิบในปี 2570
สำหรับธุรกิจโรงกลั่น คาดว่าค่าการกลั่น (Gross Refining Margin: GRM) ในปี 2570 มีแนวโน้มอ่อนตัวลงจากปี 2569 เนื่องจากกำลังผลิตน้ำมันสำเร็จรูปที่ได้รับผลกระทบจากความขัดแย้งในตะวันออกกลางและรัสเซีย-ยูเครนจะทยอยกลับเข้าสู่ตลาด โดยเฉพาะช่วงครึ่งหลังของปี 2570 เป็นต้นไป ส่วนความต้องการใช้น้ำมันในประเทศไทยคาดว่าจะปรับตัวดีขึ้นจากปี 2569 ตามแนวโน้มเศรษฐกิจที่ฟื้นตัวและราคาน้ำมันที่อาจลดลง
ธุรกิจปิโตรเคมีในปี 2570 ยังเผชิญแรงกดดันจากกำลังผลิตใหม่ โดยเฉพาะกลุ่มอะโรเมติกส์ (Aromatics) และโอเลฟินส์ (Olefins) ซึ่งมีอุปทานเพิ่มขึ้นสูงกว่าความต้องการใช้ โดยเฉพาะการแข่งขันจากผลิตภัณฑ์ส่งออกของจีน
ความคืบหน้าโครงการพลังงานสะอาด (Clean Fuel Project: CFP) ซึ่งเป็นโครงการช่วยเพิ่มความยืดหยุ่นในการเลือกใช้น้ำมันดิบเป็นวัตถุดิบ และเพิ่มกำลังการกลั่นจาก2.75แสนบาร์เรล/วันเป็น4แสนบาร์เรล/วัน ขณะนี้โครงการCFPคืบหน้ากว่า 40% และอยู่ภายใต้กรอบงบประมาณที่กำหนด และไม่พบปัญหาต้นทุนบานปลาย (Cost Overrun)