● COP31 ไม่ควรเป็นเพียงเวทีประชุมด้านสิ่งแวดล้อมของระดับสากล
● นี่จะมีส่วนเปลี่ยนแปลงกติกาเศรษฐกิจโลก ที่ส่งผลต่อทิศทางการลงทุน การผลิต การค้า เทคโนโลยี การเงิน
และความสามารถในการแข่งขันขององค์กร และประเทศ
● เข้าใจทิศทางของโลกจากCOP13 ที่ผลักดันให้เกิดแนวคิดและกฎเกณฑ์ที่จะมีส่วนสร้างผลกระทบต่อธุรกิจอุตสาหกรรมของไทย
● จึงจำเป็นต้องต่อยอดเป็นแนวคิด และปรับกลยุทธืการบริหารภาครัฐและเอกชน เพื่อสร้าง Sustainable Impact
ช่วงนี้มีการประชุมระดับ รัฐภาคีกรอบอนุสัญญาสหประชาชาติว่าด้วยการเปลี่ยนแปลงสภาพภูมิอากาศ (UNFCCC) ครั้งที่ 31 ที่เรียกว่า COP31 ซึ่งจัดที่เมือง อันทัลยา ประเทศตุรกี ระหว่างวันที่ 9-20 พฤศจิกายน 2569 COPจึงเป็นเวทีระดับโลกในการเจรจา กำหนดนโยบาย ติดตามความก้าวหน้า และร่วมกันหามาตรการจำกัดการเพิ่มขึ้นของอุณหภูมิเฉลี่ยของโลกตามที่สมาชิก
193 ประเทศได้ลงนามข้อตกลงปารีส เป้าหมายคุมอุณหภูมิ ไม่ให้สูงขึ้นเกิน 2 องศาC และพยายามจำกัดไม่ให้เกิน 1.5 องศาC (เมื่อเทียบกับยุคก่อนปฏิวัติอุตสาหกรรม)
วาระสำคัญ 10 ประการของ COP31 จุดเด่นของ COP31 คือการให้ความสำคัญกับการนำ “แนวคิดและพันธกรณี”ด้านภูมิอากาศไปสู่การปฏิบัติ โดยจัด” Action Agenda” เป็น 10 ประเด็น
1. Zero Waste
ลดขยะและลดการปล่อยก๊าซมีเทน พัฒนาเศรษฐกิจหมุนเวียน ใช้ทรัพยากรให้เกิดประโยชน์สูงสุด
คำสำคัญ: Circular Economy, Waste-to-Resource, Methane Reduction
2. Oceans and Seas
อนุรักษ์ทะเลและมหาสมุทร ฟื้นฟูระบบนิเวศทางทะเลและ Blue Carbon
คำสำคัญ: Blue Economy, Marine Ecosystem, Blue Carbon
3. Food Security
พัฒนาระบบความมั่นคงทางอาหารและเกษตรกรรมที่สามารถรับมือกับความแปรปรวนของภูมิอากาศ
คำสำคัญ: Food System, Climate-smart Agriculture, Water Security
4. Climate-Resilient Cities
พัฒนาเมืองที่มีความสามารถในการรับมือภัยพิบัติและผลกระทบภูมิอากาศ
คำสำคัญ: Urban Resilience, Green Infrastructure, Smart City
5. Climate Implementation Bridge
เชื่อมโยงนโยบาย แผนการลงทุน เงินทุน เทคโนโลยี และการดำเนินงานจริง
คำสำคัญ: Implementation, Climate Finance, Investment Readiness
6. Youth and Education
สร้างความรู้และทักษะด้านภูมิอากาศแก่คนรุ่นใหม่
คำสำคัญ: Climate Literacy, Green Skills, Education
7. Green Industrialization
ปรับเปลี่ยนอุตสาหกรรมสู่ระบบการผลิตคาร์บอนต่ำและการแข่งขันอย่างยั่งยืน
คำสำคัญ: Low-carbon Manufacturing, Industrial Decarbonization, Green Supply Chain
8. Clean Energy Transition
เปลี่ยนผ่านสู่พลังงานสะอาดและการใช้ไฟฟ้าอย่างมีประสิทธิภาพ
คำสำคัญ: Renewable Energy, Electrification, Energy Security
9. Rio Synergy
เชื่อมโยงการแก้ปัญหาภูมิอากาศ ความหลากหลายทางชีวภาพ และการเสื่อมโทรมของที่ดิน
คำสำคัญ: Biodiversity, Land Degradation, Nature Positive
10. Dynamic and Resilient Health Systems
พัฒนาระบบสาธารณสุขที่พร้อมรับมือกับความเสี่ยงจากสภาพภูมิอากาศ
คำสำคัญ: Climate and Health, Health Resilience, Health Equity
ข้อสังเกตเชิงยุทธศาสตร์ จะเห็นว่า ทั้ง 10 ประเด็นเชื่อมโยงเป็นระบบ เช่น
การเปลี่ยนผ่านพลังงานมีผลต่ออุตสาหกรรม การเกษตร เมือง และสุขภาพ
ขณะที่การเงินและเทคโนโลยีเป็นเครื่องมือสนับสนุนการดำเนินงานทั้งหมด
จุดเด่นของการประชุม COP31
• เปลี่ยนจาก "คำมั่นสัญญา" สู่ "การลงมือปฏิบัติจริง": มุ่งเน้นการผลักดันให้นโยบายและตัวเลขเป้าหมายที่เคยตกลงกันไว้ เปลี่ยนเป็นการทำงานหน้างานที่วัดผลได้จริง
• ผลักดันเป้าหมายพลังงาน "35 x 35": เพิ่มสัดส่วนการใช้ไฟฟ้าในระบบพลังงานโลกให้ถึง 35% ภายในปี 2035 โดยเร่งขยายกำลังการผลิตพลังงานหมุนเวียน เช่น พลังงานลมและแสงอาทิตย์
• ระดมทุนด้านสภาพภูมิอากาศ (Climate Finance): ตั้งเป้าระดมทุนให้ได้ 1.3 ล้านล้านดอลลาร์สหรัฐต่อปี จากทั้งภาครัฐและภาคเอกชน เพื่อสนับสนุนและปลดล็อกเงินทุนให้แก่ประเทศกำลังพัฒนา
• การลดก๊าซมีเทนและเปลี่ยนผ่านที่เป็นธรรม: เร่งลดการปล่อยก๊าซมีเทน และผลักดันกลไกช่วยเหลือแรงงานและชุมชนที่ได้รับผลกระทบจากการเลิกใช้พลังงานฟอสซิล (Just Transition)
• เปลี่ยนแกนหลักจาก "การกำหนดเป้าหมายใหม่" เป็น "กลไกการเงินและการปฏิบัติ": การประชุม COP ในอดีตมุ่งเน้นการเจรจาเพื่อให้แต่ละประเทศมีส่วนร่วมตั้งเป้าหมายลดคาร์บอน (เช่น การทำ NDC ฉบับใหม่) แต่ COP31 เน้นหนักไปที่การจับคู่แหล่งเงินทุนจริงจัง ระหว่างกลุ่มทุนโลก สถาบันการเงิน และภาคเอกชน (เช่น การดึงธนาคารและกองทุนโลกมาร่วมวงคุยตั้งแต่ต้น)
• การหยิบยกประเด็นยุคดิจิทัลและ AI: เป็นครั้งแรกๆ ที่เวที COP ให้ความสำคัญกับการรับมือผลกระทบด้านพลังงานและสิ่งแวดล้อมที่พุ่งสูงขึ้นจากการเติบโตของ ปัญญาประดิษฐ์ (AI) และศูนย์ข้อมูล (Data Centers)
เป้าหมายและจุดยืนของไทยในเวที COP31 เริ่มจากคณะรัฐมนตรีได้เห็นชอบกรอบท่าทีในการเจรจาของไทย โดยมีกระทรวงทรัพยากรธรรมชาติและสิ่งแวดล้อมเป็นแกนดำเนินการในประเด็น สำคัญดังนี้
● ไทยขยับเป้าหมายการปล่อยก๊าซเรือนกระจกสุทธิเป็นศูนย์ (Net Zero) ให้เร็วขึ้นเป็นปี 2050 (จากเดิมปี 2065)
พร้อมตั้งเป้าลดก๊าซเรือนกระจกสุทธิลง 47% ภายในปี 2035 (หรือประมาณ 152 ล้านตันคาร์บอนไดออกไซด์เทียบเท่า)
เมื่อเทียบกับปีฐาน 2019
● เรียกร้องเงินทุนและเทคโนโลยีสีเขียว (Climate Finance & Tech Transfer): ไทยประเมินว่าต้องใช้เงินลงทุนด้านสภาพภูมิอากาศจากต่างประเทศกว่า 7,000 ล้านดอลลาร์สหรัฐ (คิดเป็น 30% ของงบประมาณเปลี่ยนผ่านทั้งหมด) เพื่อลงทุนในเทคโนโลยีขั้นสูง เช่น ระบบกักเก็บพลังงานแบตเตอรี่ (BESS) ไฮโดรเจน เทคโนโลยีดักจับคาร์บอน (CCUS) และโรงไฟฟ้านิวเคลียร์ขนาดเล็ก (SMR)
● ไทยขยับเป้าหมายการปล่อยก๊าซเรือนกระจกสุทธิเป็นศูนย์ (Net Zero)ให้เร็วขึ้นเป็นปี 2050 (จากเดิมปี 2065)
พร้อมตั้งเป้าลดก๊าซเรือนกระจกสุทธิลง 47% ภายในปี 2035 (หรือประมาณ 152 ล้านตันคาร์บอนไดออกไซด์เทียบเท่า)
เมื่อเทียบกับปีฐาน 2019
● เรียกร้องเงินทุนและเทคโนโลยีสีเขียว (Climate Finance & TechTransfer): ไทยประเมินว่าต้องใช้เงินลงทุนด้านสภาพภูมิอากาศจากต่างประเทศกว่า 7,000 ล้านดอลลาร์สหรัฐ (คิดเป็น 30% ของงบประมาณเปลี่ยนผ่านทั้งหมด) เพื่อลงทุนในเทคโนโลยีขั้นสูง เช่น ระบบกักเก็บพลังงานแบตเตอรี่ (BESS) ไฮโดรเจน เทคโนโลยีดักจับคาร์บอน (CCUS) และโรงไฟฟ้านิวเคลียร์ขนาดเล็ก (SMR)
● สร้างภูมิคุ้มกันและรับมือภัยพิบัติ (Adaptation): ผลักดันการสนับสนุนทางการเงินและองค์ความรู้จากนานาชาติเพื่อยกระดับระบบเตือนภัยและรับมือความรุนแรงของน้ำท่วมและภัยแล้งในประเทศ
● แสดงความพร้อมในการส่งรายงานความโปร่งใสรายสองปีฉบับที่ 2(BTR2) ภายในสิ้นปี 2569 และรายงานความคืบหน้าการผลักดันร่างพ.ร.บ. การเปลี่ยนแปลงสภาพภูมิอากาศ
● จัดนิทรรศการThailand Pavilion นำเสนอความก้าวหน้าของไทยผ่าน 6 มิติ ได้แก่ นโยบาย (Climate Policy) ความร่วมมือ (Action) เทคโนโลยี (Technology) การเงิน (Finance) องค์ความรู้ (Literacy) และการปรับตัว (Resilience)
ผลกระทบและมาตรการด้านการเงินและภาษีคาร์บอนต่อภาคธุรกิจ
ทิศทางจากเวที COP31 และกฎหมายที่กำลังบังคับใช้ในไทยและต่างประเทศ จะส่งผลกระทบต่อต้นทุนและความสามารถในการแข่งขันของภาคธุรกิจไทย 4 ด้าน
1.สหภาพยุโรปเริ่มบังคับใช้ มาตรการCBAM ปรับราคาคาร์บอนก่อนข้ามพรมแดน ใช้เต็มรูปแบบ: ตั้งแต่วันที่ 1 มกราคม 2569
ครอบคลุม 6 กลุ่มสินค้าหลัก ได้แก่ เหล็กและเหล็กกล้า อะลูมิเนียม ซีเมนต์ ปุ๋ย ไฟฟ้า และไฮโดรเจน ผู้ส่งออกไป EU
ต้องรายงานปริมาณการปล่อยก๊าซเรือนกระจกฝังตัวและซื้อใบรับรอง CBAM ทำให้ผู้ส่งออกไทยรายที่มีกระบวนการผลิตปล่อยคาร์บอนสูงต้องเผชิญต้นทุนที่เพิ่มขึ้นหรือเสียเปรียบคู่แข่ง
2. กลไกราคาคาร์บอนภาคบังคับในประเทศ: ร่าง พ.ร.บ.การเปลี่ยนแปลงสภาพภูมิอากาศ ได้วางโครงสร้างราคาคาร์บอนผ่าน 2
เครื่องมือหลัก คือ ภาษีคาร์บอน (Carbon Tax) ที่เริ่มนำร่องในโครงสร้างภาษีสรรพสามิต (เช่น น้ำมันและผลิตภัณฑ์ปิโตรเลียมในอัตราเริ่มต้น 200 บาทต่อตันคาร์บอน) และ ระบบซื้อขายสิทธิในการปล่อยก๊าซเรือนกระจก (TH ETS) โรงงานอุตสาหกรรมที่ปล่อยก๊าซเกินโควตาจะต้องซื้อหรือประมูลสิทธิเพิ่มเติม ซึ่งช่วยให้ภาคธุรกิจนำราคาคาร์บอนที่จ่ายในไทยไปหักลดหย่อนภาระภาษี CBAM ในต่างประเทศได้
3. หน้าที่การรายงานข้อมูลและบทลงโทษ: กฎหมายฉบับใหม่กำหนดให้กิจการที่เข้าข่ายต้องจัดทำและรายงานบัญชีก๊าซเรือ
นกระจก (GHG Inventory) รวมถึงข้อมูลการใช้พลังงานอย่างโปร่งใส โดยมีโทษปรับทางพินัยหากไม่ปฏิบัติตาม
4.โอกาสการเข้าถึงแหล่งเงินทุนสีเขียว (Green Finance):ภายใต้มาตรฐาน Thailand Taxonomy และกลไก กองทุนภูมิอากาศ โดยสถาบันการเงินจะปล่อยสินเชื่อดอกเบี้ยต่ำและออกตราสารหนี้สีเขียว (Green Bonds) ให้แก่ธุรกิจที่ปรับตัวสู่คาร์บอนต่ำ ในทางกลับกัน ธุรกิจที่อยู่ในกลุ่มปล่อยคาร์บอนสูงและไม่มีแผนเปลี่ยนผ่านจะเข้าถึงสินเชื่อได้ยากขึ้นและมีต้นทุนทางการเงินสูงขึ้น
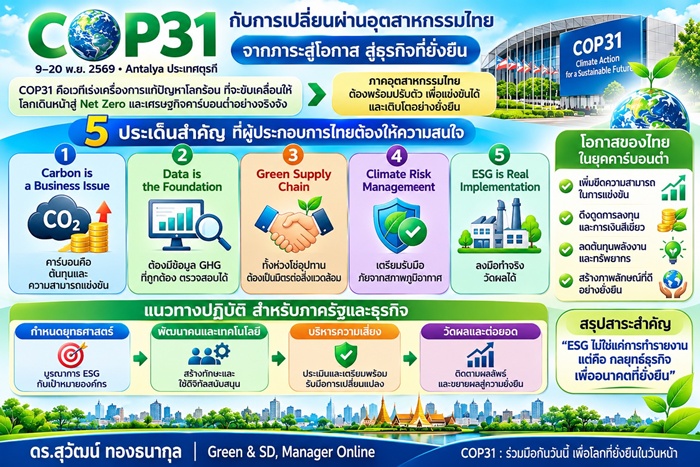
5 ประเด็นสำคัญที่ผู้บริหารควรตระหนักรู้
เปลี่ยนแปลงสำคัญปรากฏการณ์ของCOP31 เป็นประเด็นระดับโลกที่มีผลต่อบริบททางธุรกิจ สรุปเป็น 5 การเปลี่ยนแปลงพี่ผู้บริหารควรทำความเข้าใจ
1. Carbon is a Business Issue
คาร์บอนกำลังกลายเป็นส่วนหนึ่งของต้นทุนการผลิต ต้นทุนการเงินและความสามารถในการแข่งขัน นี่ไม่ใช่เพียงประเด็นสิ่งแวดล้อม
2. Data is the Foundation
ข้อมูลปล่อยก๊าซเรือนกระจก(GHG) ต้องถูกต้อง มีหลักฐานรองรับ ตรวจสอบย้อนกลับได้ และเชื่อมโยงกับการตัดสินใจของผู้บริหาร
3. Green Supply Chain
ผู้ผลิตต้องตอบโจทย์ข้อกำหนดด้านสิ่งแวดล้อมของลูกค้าและคู่ค้าตลอดห่วงโซ่อุปทาน โดยต้องสร้างความเข้าใจและร่วมมือกันตั้งแต่ต้นน้ำถึงปลายน้ำ
4. Climate Risk Management
โรงงานต้องประเมินความเสี่ยงจากสภาพภูมิอากาศ และวางแผนรักษาความต่อเนื่องของธุรกิจ
5. ESG is Real Implementation
แนวปฏิบัติESG ต้องแสดงผลการดำเนินงานจริง ไม่ใช่เพียงเพื่อจัดทำรายงานหรือเพื่อสื่อสารภาพลักษณ์องค์กรให้ดูดี
สิ่งที่ควรเน้นเป็นพิเศษก็คือ ทั้ง 5 เรื่องนี้ไม่ได้แยกจากกัน แต่เป็นระบบที่เชื่อมโยงกัน ตัวอย่างเช่น การมีข้อมูล Carbon Footprint ที่ดี ทำให้องค์กรสามารถระบุจุดที่ปล่อยคาร์บอนสูง วางแผนลดการใช้พลังงาน ปรับปรุงกระบวนการผลิต ตอบโจทย์ลูกค้า และเข้าถึงแหล่งเงินทุนสีเขียวได้
ยุคนี้จึงควรเปลี่ยนจากการตั้งเป้าหมายระดับประเทศ สู่การขับเคลื่อนเศรษฐกิจทั้งระบบ แนวคิดสำคัญคือ National Climate Commitment → Economic Transformationเป้าหมาย NDC 3.0 จะเกิดขึ้นจริงไม่ได้หากเป็นเพียงภารกิจของกระทรวงทรัพยากรธรรมชาติและสิ่งแวดล้อม แต่ต้องเชื่อมโยงกับกระทรวงอุตสาหกรรม พลังงาน คมนาคม เกษตร การคลัง พาณิชย์ และหน่วยงานท้องถิ่น ดังนั้น ESG จึงควรเป็นระบบบริหารธุรกิจ ไม่ใช่โครงการแยกส่วนของฝ่ายสิ่งแวดล้อม เพราะเป็นคุณสมบัติของกิจการที่เก่ง+ดี ที่ผู้มีส่วนได้ส่วนเสียในโลกธุรกิจยุคใหม่ เลือกที่จะคบค้า สนับสนุนและร่วมทำธุรกิจด้วย