ผู้จัดการรายวัน -Ipsos เปิดผลสำรวจผู้บริโภคไทยก่อนเข้าสู่ปี 2027 จากรายงาน “Thailand Consumer Pulse 2026” ประจำเดือนเดือนตุลาคม 2026 ชี้ว่า กำลังซื้อเปราะบาง แต่ยังมีช่องว่างให้รีเทลเติบโต โดยร้านสะดวกซื้อมีแนวโน้มเติบโตโดดเด่นเป็นอันดับหนึ่ง ภายใต้เศรษฐกิจไทยเติบโตอย่างระมัดระวัง แต่คนไทยก็ไม่ได้หยุดซื้อ แต่เปลี่ยนวิธีซื้อ หันมาซื้อน้อยแต่ซื้อถี่แทน
ตลาดค้าปลีกไทยกำลังเข้าสู่โจทย์การแข่งขันครั้งใหม่ในปี 2027 เมื่อกำลังซื้อของผู้บริโภคยังเปราะบาง ค่าครองชีพและภาระหนี้ครัวเรือนกดดันการใช้จ่าย ขณะที่พฤติกรรมการซื้อเริ่มเปลี่ยนจากการซื้อสินค้าจำนวนมากในครั้งเดียว มาเป็นการซื้อสินค้าเท่าที่จำเป็น จ่ายต่อครั้งน้อยลง แต่เพิ่มความถี่ในการซื้อ โดยเฉพาะสินค้าจำเป็นในชีวิตประจำวัน
ข้อมูลจากรายงาน Thailand Consumer Pulse: Cautious Consumers, Selective Growth Opportunities as the Country Heads into 2027 ของ Ipsos จัดทำโดย Gayatri Soares, Senior Client Officer, Ipsos in Thailand ซึ่งเผยแพร่เมื่อวันที่ 2 พฤศจิกายน 2569 สะท้อนภาพผู้บริโภคไทยก่อนเข้าสู่ปี 2027 อย่างชัดเจนว่า ตลาดค้าปลีกยังมีโอกาสเติบโต แต่การเติบโตจะไม่กระจายเท่ากันในทุกช่องทาง ธุรกิจที่เข้าใจความต้องการและกำลังซื้อของผู้บริโภคแต่ละกลุ่มจะมีความได้เปรียบมากกว่า
กำลังซื้อเปราะบาง กดดันการใช้จ่าย
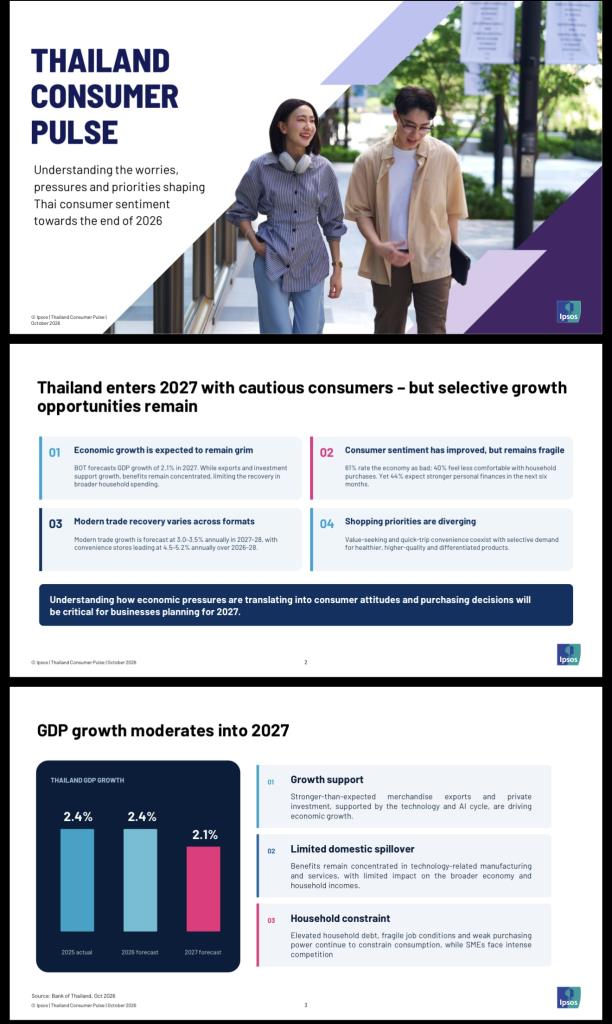
ข้อมูลจากรายงาน พบว่า ผู้บริโภคไทย 61% มองว่าสถานการณ์เศรษฐกิจปัจจุบันอยู่ในระดับไม่ดี และ 55% เชื่อว่าประเทศกำลังเดินไปในทิศทางที่ผิด แม้ 44% คาดการณ์ว่าสถานะทางการเงินส่วนบุคคลจะดีขึ้นในช่วง 6 เดือนข้างหน้า แต่ความมั่นใจในการจับจ่ายยังอยู่ในระดับเปราะบาง โดย 53% รู้สึกไม่มั่นใจในการซื้อสินค้าชิ้นใหญ่ เช่น บ้านหรือรถยนต์ เมื่อเทียบกับ 6 เดือนก่อน ขณะที่ 40% รู้สึกไม่มั่นใจในการซื้อสินค้าใช้ในครัวเรือนทั่วไป สะท้อนให้เห็นว่าผู้บริโภคยังระมัดระวังการตัดสินใจใช้เงิน แม้จะมีความหวังต่อสถานะทางการเงินในอนาคตก็ตาม ซึ่งแรงกดดันสำคัญมาจากค่าครองชีพ โดย 66% คาดว่าอัตราเงินเฟ้อจะเพิ่มขึ้นในช่วง 1 ปีข้างหน้า 58% คาดว่าค่าใช้จ่ายในการซื้ออาหารจะสูงขึ้น และ 61% คาดว่าค่าน้ำมันเชื้อเพลิงจะเพิ่มขึ้นในช่วง 6 เดือนข้างหน้า นอกจากนี้หนี้ครัวเรือนไทยยังอยู่ที่ 85.2% ของ GDP ในไตรมาส 2 ปี 2569 คิดเป็นมูลค่าหนี้คงค้าง 16.43 ล้านล้านบาท ขณะที่ธนาคารแห่งประเทศไทยคาดการณ์เศรษฐกิจไทยปี 2027 จะขยายตัว 2.1% ลดลงจากประมาณการปี 2026 ที่ 2.4%
สถานการณ์ดังกล่าวทำให้การใช้จ่ายของครัวเรือนมีข้อจำกัดมากขึ้น ผู้บริโภคจึงให้ความสำคัญกับราคา ความคุ้มค่า และความจำเป็นของสินค้ามากกว่าการซื้อเพื่อความต้องการที่ไม่เร่งด่วน
Ipsos ชี้ 4 ทิศทางพลิกพฤติกรรมช้อปปิ้งคนไทย
Ipsos ยังได้สรุปการเปลี่ยนแปลงสำคัญของพฤติกรรมการจับจ่ายผู้บริโภคไทยไว้ 4 ด้าน ซึ่งสะท้อนว่าการตัดสินใจซื้อไม่ได้ขึ้นอยู่กับราคาเพียงอย่างเดียว แต่ยังเกี่ยวข้องกับความสะดวก ช่องทางการซื้อ และความต้องการเฉพาะของผู้บริโภคแต่ละกลุ่ม ได้แก่
1. ให้ความสำคัญกับความคุ้มค่าเป็นอันดับแรก (Value-first decisions) ผู้บริโภคกลุ่มรายได้ต่ำและปานกลางให้ความสำคัญกับสินค้าจำเป็น ทางเลือกที่มีราคาย่อมเยา และการประหยัดผ่านโปรโมชันมากขึ้น เนื่องจากงบประมาณครัวเรือนยังเผชิญแรงกดดัน การนำเสนอความคุ้มค่าที่ชัดเจนและการกำหนดราคาที่สอดคล้องกับกำลังซื้อจึงเป็นปัจจัยสำคัญในการดึงดูดลูกค้า
2. สะดวกซื้อ ตะกร้าเล็กลง แต่ซื้อบ่อยขึ้น (Small-basket convenience) ผู้บริโภคมีแนวโน้มเลือกซื้อสินค้าจำเป็นในชีวิตประจำวันด้วยปริมาณที่น้อยลงต่อครั้ง แต่เพิ่มความถี่ในการซื้อ โดยเฉพาะอาหารและเครื่องดื่มจากร้านค้าใกล้บ้าน ส่งผลให้ร้านสะดวกซื้อมีโอกาสเติบโตจากพฤติกรรมการซื้อที่เน้นความรวดเร็วและความสะดวก
3. เชื่อมประสบการณ์ช้อปปิ้งออนไลน์และออฟไลน์ (Omnichannel shopping) ประสบการณ์การซื้อสินค้าผ่านช่องทางดิจิทัลและหน้าร้านกำลังเชื่อมโยงกันมากขึ้น โดยอุปกรณ์มือถือมีสัดส่วนมากกว่า 80% ของยอดขายออนไลน์ในประเทศไทย ขณะที่แฟลชเซลส์ โปรโมชันช่วงวันเงินเดือนออก และบริการจัดส่งที่รวดเร็วในพื้นที่ใกล้เคียง กำลังมีบทบาทต่อเส้นทางการตัดสินใจซื้อของผู้บริโภค
4. เลือกซื้อสินค้าพรีเมียมอย่างมีเงื่อนไข (Selective premiumisation) แรงกดดันด้านราคาไม่ได้ทำให้ความต้องการสินค้าคุณภาพหายไปทั้งหมด โดยผู้บริโภคที่มีกำลังซื้อสูงยังคงมองหาสินค้าที่มีความแตกต่าง สินค้าที่เน้นสุขภาพ และสินค้าที่มีคุณภาพสูงกว่าทั่วไป สะท้อนว่าตลาดไม่ได้เปลี่ยนไปสู่การซื้อสินค้าราคาถูกทั้งหมด แต่กำลังแบ่งกลุ่มความต้องการและรูปแบบการใช้จ่ายชัดเจนขึ้น
Small-basket Convenience โอกาสร้านสะดวกซื้อ
หนึ่งในพฤติกรรมที่ Ipsos ให้ความสำคัญ คือ Small-basket Convenience หรือการซื้อสินค้าในปริมาณน้อยลงต่อครั้ง แต่ซื้อบ่อยขึ้น โดยเฉพาะอาหารและเครื่องดื่ม รวมถึงสินค้าอุปโภคบริโภคที่จำเป็นและหาซื้อได้ใกล้บ้าน พฤติกรรมดังกล่าวอาจเป็นโอกาสสำคัญของร้านสะดวกซื้อ ซึ่งมีจุดแข็งด้านทำเลที่ตั้ง การเข้าถึงผู้บริโภค และความสะดวกในการซื้อสินค้าในชีวิตประจำวัน
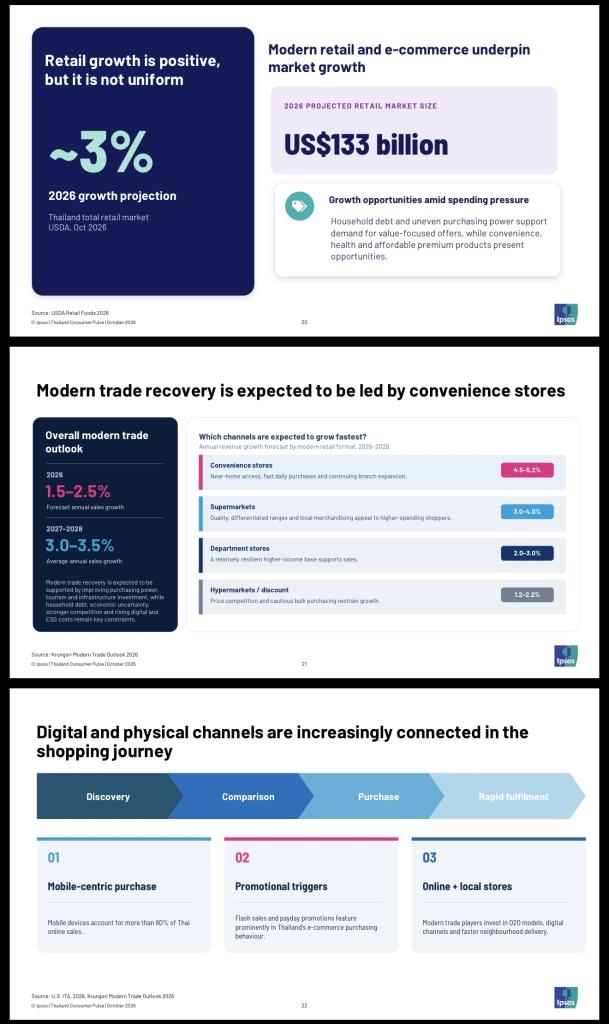
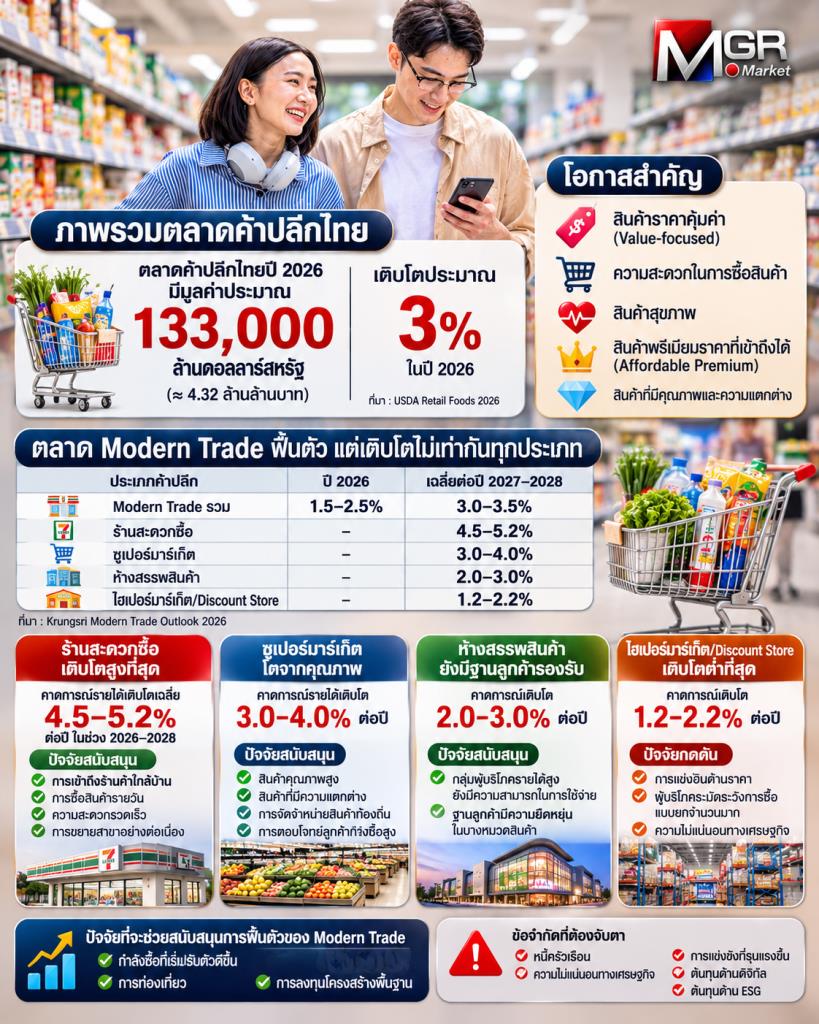
โดยในรายงานคาดการณ์ว่า ร้านสะดวกซื้อมีแนวโน้มเติบโตสูงที่สุดในกลุ่ม Modern Trade หรือน่าจะมีรายได้เติบโตเฉลี่ย 4.5–5.2% ต่อปีในช่วง 2026–2028 สูงกว่าซูเปอร์มาร์เก็ตที่คาดว่าจะเติบโต 3.0–4.0% ต่อปี และห้างสรรพสินค้าที่คาดว่าจะเติบโต 2.0–3.0% ต่อปี ขณะที่ไฮเปอร์มาร์เก็ตและร้านค้าปลีกประเภท Discount Store มีแนวโน้มเติบโต 1.2–2.2% ต่อปี เนื่องจากการแข่งขันด้านราคาและพฤติกรรมการซื้อสินค้าครั้งละมาก ๆ ที่ยังเผชิญแรงกดดัน
ภาพดังกล่าวสะท้อนว่า ความได้เปรียบของธุรกิจค้าปลีกในระยะต่อไปอาจไม่ได้อยู่ที่การขายสินค้าให้ได้จำนวนมากต่อหนึ่งบิลเพียงอย่างเดียว แต่รวมถึงความสามารถในการสร้างความถี่ในการเข้าร้าน การเพิ่มโอกาสซื้อซ้ำ และการตอบโจทย์การซื้อสินค้าแบบเร่งด่วนในแต่ละวัน
Modern Trade ยังโต แต่เปลี่ยนวิธีแข่ง
ทั้งนี้ข้อมูลจากรายงาน USDA ประเมินว่า ตลาดค้าปลีกไทยโดยรวมในปี 2026 จะมีมูลค่าประมาณ 133,000 ล้านดอลลาร์สหรัฐ หรือประมาณ 4.48 ล้านล้านบาท และเติบโตประมาณ 3% ส่วน Modern Trade คาดว่าจะเติบโตเฉลี่ย 3.0–3.5% ต่อปีในช่วง 2027–2028 แต่การเติบโตจะมีความแตกต่างกันตามรูปแบบธุรกิจ อ้างอิงข้อมูลจาก Krungsri Research ในชุด Krungsri Modern Trade Outlook 2026 ซึ่งประเมินว่า
* ร้านสะดวกซื้อ เติบโต 4.5–5.2%
* ซูเปอร์มาร์เก็ต เติบโต 3.0–4.0%
* ห้างสรรพสินค้า เติบโต 2.0–3.0%
* ไฮเปอร์มาร์เก็ตและ Discount Store เติบโต 1.2–2.2%
สำหรับ Modern Trade โดยรวม คาดว่าจะเติบโต 1.5–2.5% ในปี 2026 ก่อนขยับเป็น 3.0–3.5% ต่อปีในช่วง 2027–2028
สิ่งที่น่าสนใจคือไฮเปอร์มาร์เก็ตยังต้องเผชิญแรงกดดันจากการแข่งขันด้านราคาและความระมัดระวังในการซื้อสินค้าปริมาณมาก ขณะที่ซูเปอร์มาร์เก็ตยังมีโอกาสจากผู้บริโภคที่มีกำลังซื้อสูงและยังต้องการสินค้าที่มีคุณภาพ สินค้าเพื่อสุขภาพ และสินค้าที่มีความแตกต่าง จึงไม่ใช่การที่ผู้บริโภคจะหันไปซื้อสินค้าราคาถูกทั้งหมด แต่เป็นการแบ่งกลุ่มการใช้จ่ายชัดเจนขึ้น ผู้บริโภคบางกลุ่มเน้นความประหยัดและสินค้าจำเป็น ขณะที่กลุ่มกำลังซื้อสูงยังยอมจ่ายให้กับคุณภาพและความแตกต่างที่ตอบโจทย์ตัวเอง
FMCG ปรับเกมราคา เน้นคุ้มค่าและความถี่ในการซื้อ
การเปลี่ยนแปลงของพฤติกรรมค้าปลีกยังส่งผลต่อผู้ผลิตสินค้าอุปโภคบริโภค หรือ FMCG โดยตรง เพราะเมื่อผู้บริโภคระมัดระวังการใช้จ่ายมากขึ้น แบรนด์ต้องแข่งขันทั้งราคา ขนาดบรรจุภัณฑ์ ความคุ้มค่า และความสะดวกในการซื้อ ส่งผลให้สินค้าขนาดเล็กหรือแพ็กเกจที่มีราคาต่อครั้งไม่สูงอาจตอบโจทย์ผู้บริโภคที่ต้องการควบคุมงบประมาณในแต่ละวัน ขณะที่การจัดโปรโมชั่นและการทำสินค้าให้เข้าถึงได้ง่ายผ่านร้านสะดวกซื้อและช่องทางออนไลน์ จะมีบทบาทมากขึ้น
อีกด้านหนึ่ง การซื้อสินค้าไม่ได้จำกัดอยู่ที่หน้าร้านเพียงอย่างเดียว โดย Ipsos อ้างอิงข้อมูลจาก U.S. International Trade Administration และ Krungsri Modern Trade Outlook เผยว่า มากกว่า 80% ของยอดขายออนไลน์ในประเทศไทยมาจากการซื้อผ่านอุปกรณ์มือถือ ขณะที่ Flash Sale โปรโมชั่นช่วงวันเงินเดือนออก และบริการจัดส่งที่รวดเร็วในพื้นที่ใกล้เคียง เป็นปัจจัยสำคัญต่อเส้นทางการซื้อสินค้า ทำให้ผู้ประกอบการค้าปลีกต้องเชื่อมโยงช่องทางหน้าร้านและออนไลน์เข้าด้วยกัน ตั้งแต่การค้นหาสินค้า เปรียบเทียบราคา การซื้อ ไปจนถึงการจัดส่งสินค้าให้ถึงผู้บริโภคอย่างรวดเร็ว
ส่วนทางด้านผู้ผลิต FMCG ความท้าทายจึงไม่ใช่เพียงการเพิ่มยอดขายผ่านช่องทางค้าปลีก แต่ต้องเข้าใจด้วยว่าผู้บริโภคซื้อสินค้าในโอกาสใด ซื้อที่ไหน และต้องการสินค้ารูปแบบใดในแต่ละช่วงของการใช้จ่าย
72 ชั่วโมง โอกาสปั๊มยอดของ FMCG
อีกหนึ่งปัจจัยที่เข้ามาช่วยเสริมตลาดค้าปลีก คือการเตรียมความพร้อมรับมือเหตุฉุกเฉิน หลังกรมป้องกันและบรรเทาสาธารณภัย (ปภ.) เผยแพร่คำแนะนำเมื่อวันที่ 3 พฤศจิกายน 2569 ให้ประชาชนเตรียมกระเป๋าฉุกเฉิน (Emergency Bag) สำหรับการดำรงชีพในช่วง 72 ชั่วโมงแรกหลังเกิดภัยพิบัติหรือเหตุฉุกเฉิน โดยแนะนำให้เตรียมสิ่งของจำเป็น 6 หมวด ได้แก่ ยาและอุปกรณ์ปฐมพยาบาล อาหารและน้ำดื่ม อุปกรณ์สื่อสารและเครื่องมือ เอกสารสำคัญและเงินสด ของใช้ด้านสุขอนามัย รวมถึงเสื้อผ้าและเครื่องนุ่งห่ม พร้อมแนะนำให้เตรียมน้ำดื่ม 3 ลิตรต่อคนต่อวัน
คำแนะนำดังกล่าวอาจทำให้ผู้บริโภคหันมาให้ความสำคัญกับสินค้าจำเป็นสำหรับครัวเรือนมากขึ้น โดยเฉพาะอาหารพร้อมรับประทาน อาหารแห้ง อาหารกระป๋อง น้ำดื่ม ยาสามัญประจำบ้าน ผลิตภัณฑ์สุขอนามัย ถ่านไฟฉาย ไฟฉาย และพาวเวอร์แบงก์ ถือเป็นอีกหนึ่งโอกาสสำคัญของธุรกิจค้าปลีกและ FMCG ที่ต้องเตรียมพร้อมในการจัดสินค้าและการนำเสนอผลิตภัณฑ์ที่ตอบโจทย์ความจำเป็นของผู้บริโภคให้ทัน
ศึก Retail 2027 ใครเข้าใจผู้บริโภคมากกว่ากัน
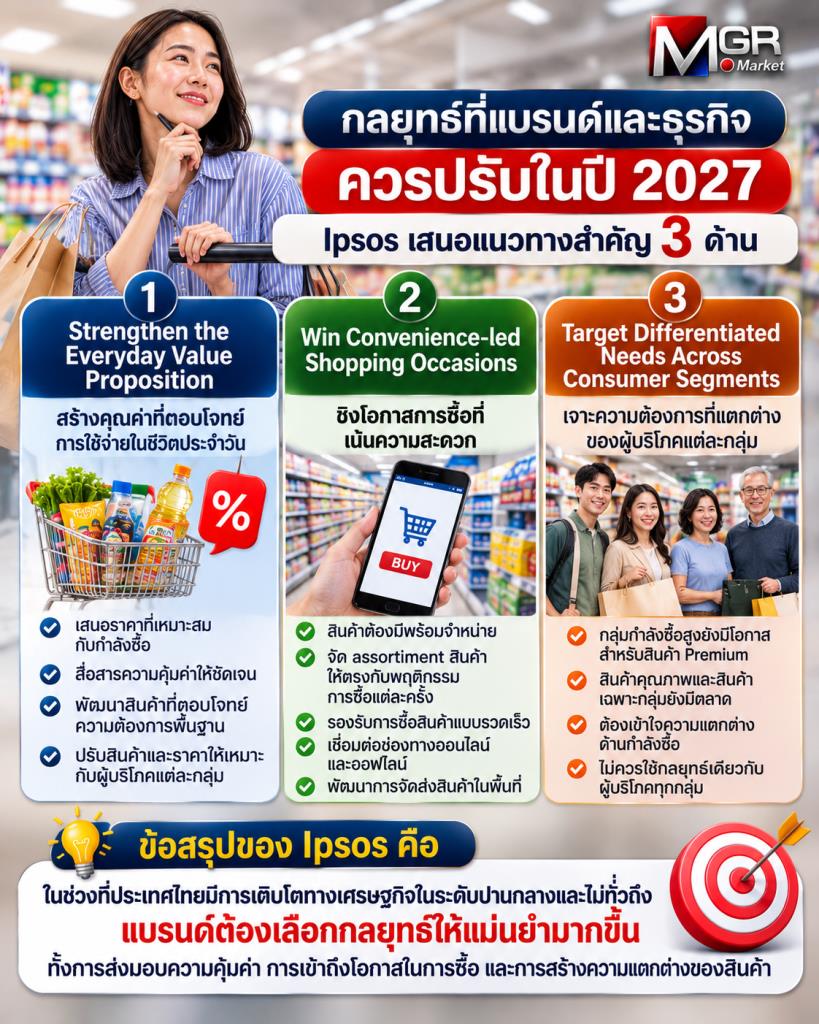
Ipsos สรุปว่า การคว้าโอกาสในตลาดผู้บริโภคไทยปี 2027 ต้องเข้าใจความต้องการของผู้บริโภคให้ลึกซึ้งและเฉพาะเจาะจงมากขึ้น โดยไม่สามารถใช้กลยุทธ์เดียวครอบคลุมผู้บริโภคทุกกลุ่มได้อีกต่อไป พร้อมเสนอ 3 แนวทางสำคัญ ได้แก่
1. ยกระดับความคุ้มค่าในชีวิตประจำวัน (Strengthen everyday value) ธุรกิจต้องตอบโจทย์ข้อจำกัดด้านกำลังซื้อ ด้วยการกำหนดราคาและนำเสนอผลิตภัณฑ์ที่เหมาะสมกับความต้องการของผู้บริโภค โดยเฉพาะสินค้าจำเป็นในชีวิตประจำวัน
2. คว้าโอกาสจากการจับจ่ายที่เน้นความสะดวก (Win convenience-led shopping occasions) ปรับกลยุทธ์ด้านการจัดเตรียมสินค้าให้พร้อมจำหน่าย การคัดเลือกสินค้าให้เหมาะสมกับความต้องการ และการเลือกช่องทางจำหน่ายให้สอดคล้องกับพฤติกรรมการซื้อสินค้าอย่างรวดเร็วในแต่ละครั้ง รวมถึงประสบการณ์ค้าปลีกที่เชื่อมโยงช่องทางต่าง ๆ เข้าด้วยกัน
3. เจาะความต้องการผู้บริโภคที่แตกต่างกัน (Target differentiated consumer needs) ทำความเข้าใจความแตกต่างด้านกำลังซื้อของผู้บริโภคแต่ละกลุ่ม พร้อมมุ่งเน้นสินค้าและผลิตภัณฑ์ที่มีคุณภาพสูง มีความโดดเด่น และตอบโจทย์ความต้องการเฉพาะของกลุ่มผู้บริโภคที่มีกำลังซื้อสูง
รายงาน Ipsos ยังชี้ว่า ตลาดผู้บริโภคไทยไม่ได้เพียงแค่กำลังชะลอตัว แต่ลำดับความสำคัญในการจับจ่ายกำลังมีความหลากหลายมากขึ้น ธุรกิจที่เข้าใจความต้องการที่เปลี่ยนแปลงเหล่านี้ ต้องปรับวิธีการนำเสนอความคุ้มค่า การเข้าถึงโอกาสในการจับจ่าย ตลอดจนสร้างความแตกต่างให้กับสินค้าและบริการได้นั้น จะมีความพร้อมมากกว่าในการรับมือกับความไม่แน่นอน และค้นหาโอกาสเติบโตในปี 2027
ท้ายสุด ศึกค้าปลีกปี 2027 ไม่ได้วัดกันเพียงว่าใครมีสาขามากที่สุด หรือใครขายสินค้าต่อบิลได้มากที่สุด แต่แข่งกันว่าใครจะสามารถเข้าไปอยู่ในทุกจังหวะการใช้จ่ายของผู้บริโภคได้มากกว่า ตั้งแต่การซื้อสินค้าจำเป็นในแต่ละวัน การซื้อเพื่อความคุ้มค่า ไปจนถึงการเตรียมความพร้อมสำหรับสถานการณ์ที่ไม่คาดคิด.