สรรพสามิตเตรียมดันโครงการรถเก่าแลกรถใหม่ ใช้เงินกู้ 6,000 ล้านบาท อุดหนุนรถกระบะคันละ 40,000 บาท เป้าหมาย 150,000 คัน พร้อมสนับสนุนแท็กซี่และรถจักรยานยนต์เปลี่ยนเป็นรถพลังงานสะอาด สวนทางสถานการณ์หนี้ครัวเรือนไทยที่ยังสูงถึง 16.4 ล้านล้านบาท SCB EIC ชี้หนี้ลดแต่เงินในกระเป๋าเท่าเดิม ความสามารถชำระหนี้ยังเปราะบาง ขณะที่ศูนย์วิจัยกสิกรไทยพบสินเชื่อเช่าซื้อรถหดตัว 7.1% สะท้อนข้อจำกัดด้านกำลังซื้อและการก่อหนี้ใหม่
ผู้สื่อข่าวรายงานว่า กรมสรรพสามิตเตรียมเสนอโครงการรถเก่าแลกรถใหม่ต่อคณะกรรมการกลั่นกรองเงินกู้ ซึ่งมีปลัดกระทรวงการคลังเป็นประธาน เพื่อพิจารณาใช้เงินจากพระราชกำหนดให้อำนาจกระทรวงการคลังกู้เงินเพื่อแก้ไขปัญหาผลกระทบจากสถานการณ์วิกฤตด้านพลังงานและสร้างการเปลี่ยนผ่านด้านพลังงานของประเทศ พ.ศ. 2569 วงเงิน 400,000 ล้านบาท โดยจะใช้งบประมาณจากวงเงินกู้ส่วนหลัง 200,000 ล้านบาท
โครงการดังกล่าวมีเป้าหมายสนับสนุนการเปลี่ยนผ่านด้านพลังงานและลดการปล่อยมลพิษจากยานพาหนะเก่า ครอบคลุมรถกระบะ รถแท็กซี่ และรถจักรยานยนต์
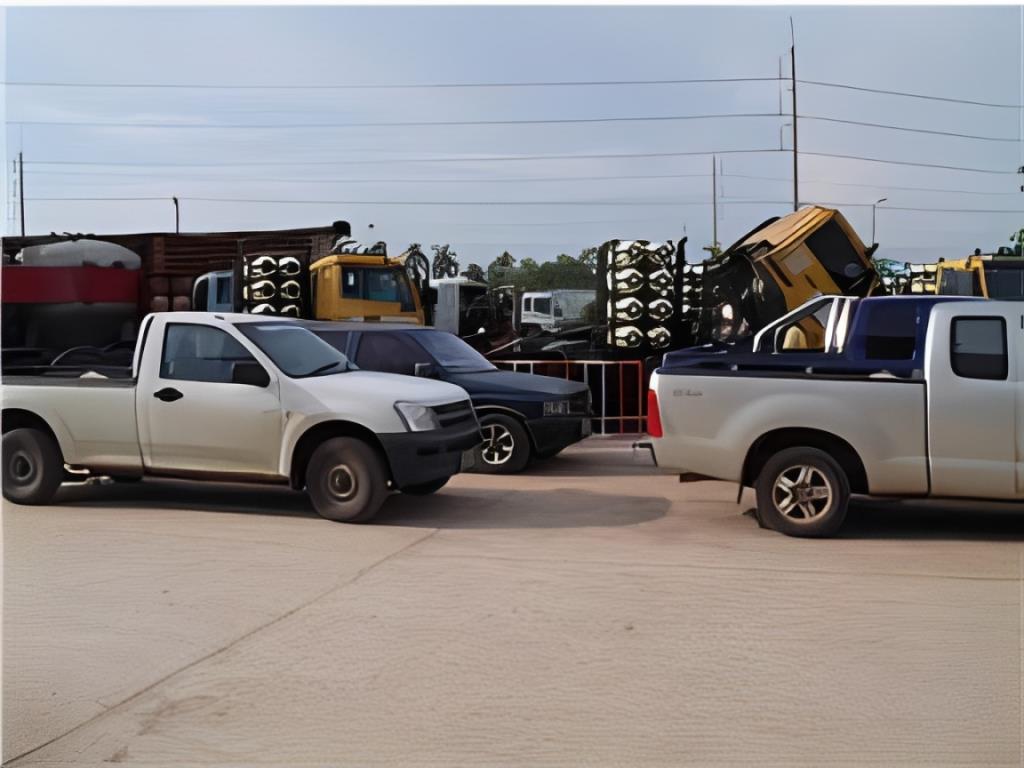
สำหรับรถกระบะ กำหนดเงื่อนไขให้ผู้ที่มีรถจดทะเบียนก่อนปี 2555 สามารถนำรถเก่ามาแลกซื้อรถใหม่ที่ปล่อยมลพิษต่ำและผ่านมาตรฐานยูโร 5 โดยรัฐจะสนับสนุนเงินอุดหนุนคันละ 40,000 บาท ตั้งเป้าหมาย 150,000 คัน คิดเป็นวงเงินประมาณ 6,000 ล้านบาท
ขณะที่รถแท็กซี่และรถจักรยานยนต์ จะใช้มาตรการสนับสนุนส่วนลดเงินดาวน์ เพื่อจูงใจให้เปลี่ยนมาใช้รถพลังงานไฟฟ้า (EV) โดยรถแท็กซี่สามารถเลือกใช้รถ EV หรือรถไฮบริดได้ ปัจจุบันมีรถแท็กซี่จดทะเบียนประมาณ 30,000 คัน ทั้งรถแท็กซี่ภายใต้สหกรณ์และแท็กซี่ส่วนบุคคล
ส่วนการจัดหาเงินทุน ผู้ประกอบการไฟแนนซ์สามารถขอสินเชื่อดอกเบี้ยต่ำ (Soft Loan) จากธนาคารออมสิน เพื่อนำมาสนับสนุนการปล่อยสินเชื่อให้ผู้ซื้อรถได้
อย่างไรก็ตาม การผลักดันโครงการดังกล่าวเกิดขึ้นท่ามกลางภาระหนี้ครัวเรือนของไทยที่ยังอยู่ในระดับสูง ขณะที่ประชาชนบางส่วนยังประสบปัญหาด้านรายได้และการเข้าถึงสินเชื่อ ทำให้กำลังซื้อรถใหม่ยังมีข้อจำกัด
SCB EIC ชี้หนี้ลด แต่คนไทยเงินไม่เหลือ
ก่อนหน้านี้ เมื่อวันที่ 16 ตุลาคม 2569 นายณฐพงศ์ ตันติจิรานนท์ นักเศรษฐศาสตร์ ศูนย์วิจัยเศรษฐกิจและธุรกิจ (SCB EIC) เปิดเผยว่า แม้สัดส่วนหนี้ครัวเรือนของไทยต่อผลิตภัณฑ์มวลรวมภายในประเทศ (GDP) จะปรับลดลงต่อเนื่อง แต่ยังไม่สามารถสรุปได้ว่าฐานะทางการเงินของประชาชนฟื้นตัวดีขึ้น
ข้อมูลไตรมาส 2/2569 พบว่า หนี้ครัวเรือนไทยมียอดคงค้าง 16.43 ล้านล้านบาท เพิ่มขึ้นเพียง 0.59% จากช่วงเดียวกันของปีก่อน ส่งผลให้สัดส่วนหนี้ครัวเรือนต่อ GDP ลดลงมาอยู่ที่ 85.2% ต่ำสุดในรอบ 25 ไตรมาส และคาดว่าจะลดลงเหลือ 83.5–84.5% ณ สิ้นปี 2569
อย่างไรก็ตาม การลดลงดังกล่าวส่วนหนึ่งเกิดจากข้อจำกัดในการเข้าถึงสินเชื่อ เนื่องจากสถาบันการเงินระมัดระวังการปล่อยกู้มากขึ้น ประกอบกับรายได้ครัวเรือนที่ฟื้นตัวช้า ทำให้ประชาชนชะลอการใช้จ่ายและการก่อหนี้ใหม่
สะท้อนจากสินเชื่อรายย่อยของธนาคารพาณิชย์ที่หดตัว 2.3% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ต่อเนื่องเป็นไตรมาสที่ 9 ขณะที่หนี้จากสหกรณ์ออมทรัพย์และโรงรับจำนำกลับขยายตัว 4.8% และ 16.9% ตามลำดับ
สถานการณ์ดังกล่าวสะท้อนว่าครัวเรือนบางส่วนยังต้องพึ่งพาแหล่งเงินกู้อื่นเพื่อเสริมสภาพคล่อง ท่ามกลางรายได้และความสามารถในการชำระหนี้ที่ยังเปราะบาง
กสิกรไทยเผยสินเชื่อเช่าซื้อรถหด 7.1% หนี้ครัวเรือนยังสูง 16.4 ล้านล้าน
ด้านศูนย์วิจัยกสิกรไทย เปิดเผยบทวิเคราะห์เมื่อวันที่ 15 ตุลาคม 2569 ว่า ยอดคงค้างหนี้ครัวเรือนไทย ณ ไตรมาส 2/2569 อยู่ที่ประมาณ 16.4 ล้านล้านบาท คิดเป็น 85.2% ของ GDP ลดลงจาก 86% ในไตรมาสก่อนหน้า แต่ยังสูงกว่าเกณฑ์เฝ้าระวังที่ระดับ 80%
แม้สัดส่วนหนี้ครัวเรือนจะลดลง แต่ไม่ได้หมายความว่าภาระหนี้เมื่อเทียบกับรายได้ของประชาชนจะผ่อนคลายลง เนื่องจากตั้งแต่ปี 2566 เป็นต้นมา หนี้ครัวเรือนยังมีขนาดเฉลี่ยสูงถึงประมาณ 1.5 เท่าของรายได้พึงจับจ่ายใช้สอย
ที่น่าสนใจคือ สินเชื่อเพื่อซื้อหรือเช่าซื้อรถยนต์และรถจักรยานยนต์ยังคงหดตัว 7.1% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ขณะที่สินเชื่อเพื่อประกอบอาชีพและสินเชื่อเพื่อการศึกษาหดตัว 2.3% และ 1.8% ตามลำดับ
สวนทางกับหนี้บัตรเครดิตและสินเชื่อส่วนบุคคลที่ยังขยายตัว 1.7% และหนี้เพื่ออุปโภคบริโภคอื่น ๆ ที่เพิ่มขึ้น 4.4% สะท้อนว่าการขยายตัวของหนี้ครัวเรือนยังจำกัดอยู่ในบางประเภท ท่ามกลางกำลังซื้อและความสามารถในการก่อหนี้เพิ่มเติมที่แตกต่างกันของแต่ละครัวเรือน
ศูนย์วิจัยกสิกรไทยคาดว่า สัดส่วนหนี้ครัวเรือนต่อ GDP สิ้นปี 2569 อาจลดลงเหลือ 84% จาก 86.8% ณ สิ้นปี 2568 แต่การลดลงในระดับภาพรวมเศรษฐกิจไม่ได้หมายความว่าความสามารถในการรับมือความเสี่ยงทางการเงินของครัวเรือนดีขึ้นแล้ว
หากรายได้และกระแสเงินสดยังตึงตัว ภาระหนี้เดิมและข้อจำกัดในการก่อหนี้ใหม่ก็อาจยังคงกดดันกำลังซื้อและการฟื้นตัวของเศรษฐกิจต่อไป