" เจาะภาพรวมชนวนเหตุตลาดหุ้นอินโดนีเซียร่วงหนัก หลังถูก MSCI ปรับลดสถานะลงต่ำสุด จาก Free Float สุดต่ำ ความคลุมเครือของโครงสร้างผู้ถือหุ้นตัวจริงตรวจสอบได้ยาก แถมยังมีข้อสงสัยเรื่องการบิดเบือนและปั่นราคาหุ้น ภาพรวม ตลาดหุ้นไทยยังแข็งแกร่งกว่า โอกาสถูกลดชั้นมีน้อย แต่อย่าประมาทประเด็นธรรมาภิบาล"
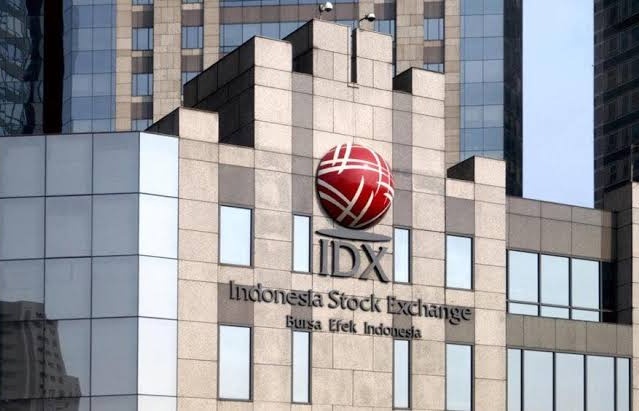
สถานการณ์ตลาดหุ้นอินโดนีเซีย (IDX: ดัชนี Jakarta Composite Index - JCI) ที่ร่วงลงอย่างหนักในช่วงสัปดาห์ที่ผ่านมา ถือเป็นประเด็นที่น่าจับตาของตลาดทุนทั่วโลก โดยเฉพาะในฝั่งอาเซียนด้วย เพราะผลกระทบที่เกิดขึ้นย่อมสร้างผลต่อหลายๆตลาดไม่มากก็น้อย
ลำดับเหตุการณ์และสถานการณ์ในปัจจุบัน
จุดปะทุของวิกฤต (16 ต.ค.) เกิดจากผู้จัดทำดัชนีระดับโลกอย่าง MSCI ได้ออกประกาศเปิดรับฟังความคิดเห็น (Public Consultation) เพื่อพิจารณาปรับลดสถานะตลาดหุ้นอินโดนีเซียจาก "ตลาดเกิดใหม่" (Emerging Market: EM) ลงสู่สถานะ "ตลาดเดี่ยว" (Standalone Market) ข่าวดังกล่าวส่งผลให้ดัชนี JCI ดิ่งลงทันทีกว่า 8% ในวันเดียว
นั่นทำให้ เกิดแรงเทขายต่อเนื่องแตะจุดต่ำสุดรอบ 6 ปี (19 ต.ค.) โดยตลาดหุ้นอินโดนีเซียเผชิญ Panic Selling ต่อเนื่อง ดัชนีทรุดตัวแตะระดับ 4,996.60 จุด หรือร่วงกว่า 11.6% มูลค่าตลาดสูญหายเฉียด 65,000–85,000 ล้านดอลลาร์สหรัฐในเวลาเพียงไม่กี่วัน พร้อมกับค่าเงินรูเปียห์ (IDR) ที่อ่อนค่าลงอย่างรวดเร็วแตะระดับ 18,037–18,070 รูเปียห์ต่อดอลลาร์สหรัฐ
ต่อมาในช่วงวันที่ 20 – 23 ต.ค ดัชนี JCI ฟื้นตัวระยะสั้น โดยรีบาวด์ทางเทคนิคกลับมาอยู่ที่ระดับ 5,439 จุด หลังหน่วยงานกำกับดูแลของอินโดนีเซียออกมาตรการฉุกเฉินและกองทุนในประเทศเข้าพยุง ทว่าบรรยากาศการลงทุนยังคงตึงเครียด เนื่องจากความเสี่ยงเรื่องการถูกถอดสถานะยังไม่สิ้นสุด
ทำไม MSCI ถึงขู่ลดชั้นเป็น Standalone
สำหรับ MSCI ไม่ได้มองแค่ขนาดตลาดหรือสภาพคล่อง แต่ชี้ประเด็นเชิงโครงสร้างและธรรมาภิบาลที่เรื้อรังมานาน โดยมีประเด็นหลัก ที่น่าสนใจคือ ความคลุมเครือของโครงสร้างผู้ถือหุ้นตัวจริง เนื่องจากนักลงทุนสถาบันต่างชาติร้องเรียนว่า ตรวจสอบได้ยากว่าใครเป็นผู้มีอำนาจควบคุมบริษัทที่แท้จริง ข้อมูลสัดส่วนหุ้นที่ซื้อขายได้อิสระในตลาดจริง (Free Float) ขาดความน่าเชื่อถือ
นอกจากนี้ ยังมีข้อสงสัยเรื่องการบิดเบือนและปั่นราคาหุ้น ทำให้เกิดความเคลือบแคลงว่า มีการรวมกลุ่มซื้อขายเคาะราคาเพื่อพยุงหรือผลักดันราคาหุ้นบางกลุ่มให้สูงเกินจริงอย่างผิดธรรมชาติ ทำให้ราคาบนกระดานไม่สะท้อนกลไกอุปสงค์-อุปทานที่แท้จริง
ขณะเดียวกัน ยังมีปัญหาการบังคับใช้กฎหมายที่อ่อนแอ หลังจากทางการปล่อยปละละเลยช่องโหว่ด้านกฎเกณฑ์มาเป็นเวลานาน ซึ่ง MSCI เคยส่งสัญญาณเตือนอย่างเป็นทางการไปแล้วหนึ่งรอบตั้งแต่ช่วงต้นปี (มกราคม 2026) แต่การแก้ไขยังไม่คืบหน้าเท่าที่ควร
ทำไม"Standalone Market" ถึงน่ากลัว?
การถูกลดระดับไปที่สู่ "Standalone Market" ถือเป็นหายนะของ Passive Fundsสำหรับตลาดหุ้นอินโดนีเซีย เนื่องจากกองทุนดัชนีระดับโลก (เช่น กองทุน ETF ที่อิง MSCI Emerging Markets Index) จะต้องเทขายหุ้นอินโดนีเซียทั้งหมดตามระเบียบของกองทุน ไม่เพียงเท่านี้ ทาง Goldman Sachs ประเมินว่า หากถูกถอดจริง จะมีเงินทุนจาก Passive Fund ไหลออกทันทีราว 5,600 ล้านดอลลาร์สหรัฐ และหากค่าย FTSE Russell ดำเนินการตาม อาจมีเงินไหลออกซ้ำเติมอีกราว 2,700 ล้านดอลลาร์สหรัฐ
นอกจากนี้ ยังทำให้ตลาดหุ้นอื่นๆเห็นว่า ตลาดหุ้นอินโดนีเซีย ไม่มีตาข่ายรองรับแบบ Frontier Market เพราะโดยปกติ หากตลาดเกิดใหม่ (EM) ถูกลดระดับ มักจะตกลงไปอยู่ในกลุ่ม Frontier Market (ตลาดชายขอบ) ซึ่งยังมีกองทุนเฉพาะกลุ่มเข้ามาช้อนซื้อได้บ้าง แต่การลดชั้นไปเป็น Standalone Market คือการถูกแยกเดี่ยว ไม่ถูกนับรวมในดัชนีรวมใดๆ ของโลก ทำให้ไม่มีเม็ดเงินกองทุนดัชนีเข้ามาทดแทนเลยแม้แต่น้อย
การตอบสนองของทางการอินโดนีเซีย
หลังจากถูกปรับสถานะ หน่วยงานกำกับดูแลบริการทางการเงินและตลาดทุนของประเทศอินโดนีเซีย(Financial Services Authority of Indonesia) ดำเนินมาตรการปฏิรูปด่วนต่อตลาดหลักทรัพย์ IDX โดยสั่งปรับและลงโทษโบรกเกอร์/บริษัทที่เข้าข่ายต้องสงสัยปั่นราคาหุ้นรวมกว่า 2.1 ล้านล้านรูเปียห์ พร้อมกับบังคับให้บริษัทจดทะเบียนเปิดเผยรายชื่อและความสัมพันธ์ของผู้ถือหุ้นที่มีตั้งแต่ 1% ขึ้นไปอย่างโปร่งใส อีกทั้งวางแผนปรับเกณฑ์ Free Float ขั้นต่ำขึ้นเป็น 15% และเตรียมคัดหุ้นที่มีการกระจุกตัวของการถือครองสูงออกจากดัชนีหลัก
ขณะที่ท่าทีทางการเมือง ประธานาธิบดี ปราโบโว ซูเบียนโต แสดงท่าทีแข็งกร้าวว่าการกระทำของ MSCI มีลักษณะคล้ายการกดดันและข่มขู่ ขณะที่คณะกรรมาธิการการเงินของสภาฯ เรียกร้องให้ MSCI เปิดเผยวิธีการประเมินอย่างเป็นกลางและโปร่งใส พร้อมกระตุ้นให้หน่วยงานในประเทศยอมรับข้อบกพร่องเพื่อเร่งปฏิรูปตลาด
ส่วน MSCI กำหนดกรอบเวลาการปรึกษาหารือและประเมินผลการปรับปรุงกฎระเบียบของอินโดนีเซีย โดยจะมีคำตัดสินขั้นสุดท้ายภายใน วันที่ 30 มิถุนายน 2027 ทำให้อินโดนีเซียยังมีช่วงเวลาในการเร่งปฏิรูประบบโครงสร้างตลาดเพื่อกู้ความเชื่อมั่นของนักลงทุนสถาบันทั่วโลกกลับคืนมา
ทั้งนี้ MSCI ย่อมาจาก Morgan Stanley Capital International ปัจจุบันเป็นบริษัทจัดการข้อมูลและจัดทำดัชนีทางการเงินระดับโลกที่เป็นอิสระ เป็นผู้สร้าง "ไม้บรรทัดชี้วัดตลาดหุ้น" (Benchmark Index) ที่กองทุนทั่วโลกใช้อ้างอิง ที่ผ่านมากองทุนระดับโลก ทั้ง Passive Funds (กองทุนดัชนี / ETF ที่ลงทุนล้อตามดัชนีแบบอัตโนมัติ) และ Active Funds (ผู้จัดการกองทุนคัดหุ้น) ใช้ดัชนี MSCI เป็นเกณฑ์จัดสรรเงินลงทุน โดยมีเม็ดเงินลงทุนอ้างอิงอยู่หลายล้านล้านดอลลาร์สหรัฐ ดังนั้นเมื่อ MSCI ปรับเพิ่ม-ลดน้ำหนักหุ้นตัวไหน หรือตลาดประเทศใด กองทุนต่างชาติต้อง ซื้อตามหรือเทขายออกตามสัดส่วนทันที โดยไม่มีข้อยกเว้น
ที่ผ่านการ การปรับเกณฑ์คัดเลือกหุ้นและดัชนีของ MSCI เคยส่งผลกระทบต่อตลาดหุ้นไทย และตลาดหุ้นอื่นๆทั่วโลกบ่อยครั้ง โดยเฉพาะในรอบปรับน้ำหนัก (Rebalancing) จากทุกการทบทวนรายไตรมาส (ก.พ., พ.ค., ส.ค., พ.ย.) หากหุ้นไทยตัวไหนถูกคัดเข้า (Inclusion) จะมีเงินไหลเข้าดันราคาแรง แต่ถ้าถูกคัดออก (Exclusion) หรือถูกลดน้ำหนักเพื่อเฉลี่ยไปให้ประเทศอื่น
โดยไทยอยู่ในกลุ่ม "Emerging Markets" (ตลาดเกิดใหม่) มายาวนาน ปัจจุบันมีหุ้นขนาดใหญ่-กลางของไทยจะถูกนำไปคำนวณในดัชนีหลักอย่าง MSCI Emerging Markets Index และมีดัชนีเฉพาะประเทศคือ MSCI Thailand Index
ย้อนรอยการเติบโตตลาดหุ้นอินโดนีเซีย
อดีต 10-15 ปีก่อนถือเป็นตลาดที่ตามหลังเพื่อนบ้าน อย่าง สิงคโปร์, มาเลเซีย และ ไทย แบบชัดเจน ถือเป็นตลาดเล็กและเพิ่งฟื้นตัวจากวิกฤตเศรษฐกิจยุค 90s ต่อมาในช่วงปี 2015–2019 อินโดนีเซียเร่งเครื่องโครงสร้างพื้นฐานยุคประธานาธิบดีโจโกวี ขยายตัวจนขนาดมูลค่าตลาดขึ้นมาสูสีคู่คี่กับตลาดหุ้นไทย ผลัดกันแพ้ผลัดกันชนะในระดับแถวๆ 4.5 – 5.5 แสนล้านดอลลาร์สหรัฐ
จากนั้น ตลาดหุ้นอินโดนีเซีย ทะยานขึ้นเบอร์ 1 อาเซียน (ปี 2021–2025) ถือเป็นช่วงที่อินโดนีเซียพุ่งแรงที่สุด ได้อานิสงส์จากกระแสสินค้าโภคภัณฑ์ ถ่านหิน นิกเกิล แบตเตอรี่ EV และการเอาหุ้นยักษ์ใหญ่เข้าตลาด ดันให้มูลค่าตลาดรวมพุ่งทะลุ 7 แสนล้านดอลลาร์สหรัฐ แซงหน้าทั้งสิงคโปร์และไทย ขึ้นแท่น อันดับ 1 ของอาเซียน
"ใหญ่แต่กลวง" จนโดน MSCI เล่นงาน
สิ่งที่น่าสนใจ แม้ตัวเลข Market Cap ของอินโดนีเซียจะใหญ่สุดในอาเซียน แต่มีปัญหาเรื่อง การกระจุกตัวของหุ้น หุ้นบิ๊กแคปบางตัวมีหุ้นหมุนเวียนในตลาดจริง (Free Float) น้อยมาก ทำให้ราคาถูกลากขึ้นไปจน Market Cap ดูบวมเกินจริง
ขณะที่ สภาพคล่องการซื้อขายรายวัน (Turnover) ส่วนใหญ่ไทยยังเทรดกันหนาแน่นกว่า พอนักลงทุนต่างชาติเริ่มสงสัยเรื่องการปั่นราคาและความโปร่งใสของโครงสร้างผู้ถือหุ้น จึงกลายเป็นฟองสบู่แตกและโดนเทขายถล่มทลายอย่างที่เห็น
นอกจากนี้ ตลาดหุ้นอินโดนีเซียไม่ได้โตจากบริษัทยักษ์ใหญ่ข้ามชาติต่างแดน (อย่างสหรัฐฯ หรือญี่ปุ่น) ย้ายฐานมาระดมทุน แต่ปัญหาเกิดจาก "กลุ่มทุนผูกขาดในประเทศเอง (Domestic Oligarchs & Conglomerates)" ที่มีอิทธิพลสูงเกินไป จนบิดเบือนกลไกตลาด
ตลาดหุ้นอินโดนีเซียถูกขับเคลื่อนโดย ทุนในประเทศเกือบ 100% ผ่าน 2 เสาหลักสำคัญ ได้แก่ กลุ่มรัฐวิสาหกิจยักษ์ใหญ่ (State-Owned Enterprises - BUMN): ควบคุมโครงสร้างพื้นฐานและระบบการเงินของชาติ เช่น ธนาคารพาณิชย์ขนาดใหญ่ระดับท็อป (Bank Mandiri, Bank Rakyat Indonesia), คมนาคม-สื่อสาร (Telkom Indonesia) และเหมืองแร่พลังงาน
อีกเสาหลักคือ กลุ่มทุนครอบครัวเจ้าสัวท้องถิ่น นี่คือเครื่องยนต์หลักที่ดัน Market Cap ของอินโดนีเซียพุ่งขึ้นมาเบอร์ 1 อาเซียน เช่น กลุ่ม Barito (ตระกูล Prajogo Pangestu) ถือครองธุรกิจปิโตรเคมี พลังงานความร้อนใต้พิภพ และเหมืองแร่ ยักษ์ใหญ่อย่าง Barito Renewables (BREN) และ Petrindo Jaya Kreasi
ถัดมาคือ กลุ่ม Djarum (สองพี่น้องตระกูล Hartono มหาเศรษฐีอันดับ 1 ของประเทศ) เจ้าของธนาคาร Bank Central Asia (BBCA - หุ้นมาร์เก็ตแคปใหญ่สุดในประเทศ), ธุรกิจบุหรี่ และเทคโนโลยี และกลุ่ม Salim, Sinar Mas, Lippo, Astra กลุ่มทุนครอบครัวดั้งเดิมที่คุมตั้งแต่ บะหมี่กึ่งสำเร็จรูป (Indofood), สวนปาล์มน้ำมัน, โรงพยาบาล, อสังหาริมทรัพย์ ไปจนถึงตัวแทนจำหน่ายรถยนต์
หากมองที่ "ศักยภาพการทำมาหากินจริง” บจ. อินโดนีเซียถือว่า แข็งแกร่งมาก ไม่ใช่บริษัทกลวง ด้วยอินโดนีเซียมีประชากร 280 ล้านคน ธนาคารอย่าง BBCA หรือ BRI มีกำไรมหาศาลจากเงินฝากและสินเชื่อไมโครไฟแนนซ์ในประเทศ นอกจากนี้ยังเป็นมหาอำนาจนิกเกิลและทรัพยากรโลก รัฐบาลมีนโยบายห้ามส่งออกแร่ดิบ (Downstreaming Policy) บังคับให้ต่างชาติอย่างจีนและญี่ปุ่นต้องขนเงินเข้ามาสร้างโรงถลุงในประเทศ ทำให้ บจ. ด้านเหมืองแร่และพลังงานในอินโดนีเซียรับผลประโยชน์ไปเต็มๆ มีกระแสเงินสดจริง มีรายได้โตตามเศรษฐกิจจริง
นั่น ชี้ชัดว่าความน่าเชื่อถือที่พังทลายไม่ได้พังที่ "ผลประกอบการ" แต่พังที่ "ธรรมาภิบาลและการผูกขาดโครงสร้างการถือหุ้น" อีกทั้งยังมีปัญหาจาก Free Float ต่ำเตี้ยเรี่ยดิน เมื่อเกณฑ์ตลาดหลักทรัพย์เดิมกำหนดหุ้นหมุนเวียนในตลาดขั้นต่ำเพียง 7.5% ทำให้กลุ่มเจ้าสัว ผู้ก่อตั้ง หรือผู้มีอำนาจ ถือหุ้นกอดไว้เองกว่า 80–90% หุ้นที่ปล่อยให้ประชาชนทั่วไปซื้อขายมีกระจิ๋วเดียว ทำให้เกิดการปั่นราคาง่าย มาร์เก็ตแคปบวมเกินจริง
เพราะ ใช้เงินเคาะซื้อขวาเพียงไม่กี่ร้อยล้านบาท ก็สามารถลากราคาหุ้นให้พุ่งทะยานขึ้นไปเป็นเท่าตัวได้ ส่งผลให้ Market Cap ของหุ้นกลุ่มพลังงานหรือเหมืองแร่บางตัวบวมขึ้นมาติดท็อปของประเทศ ทั้งๆ ที่มีคนเทรดจริงเพียงหยิบมือ ไม่เพียงเท่านี้ MSCI และกองทุนระดับโลกพบว่า บริษัทใหญ่หลายแห่งใช้กองทุนนอมินีหรือเครือข่ายบริษัทบังหน้า (Shell Companies) ถือหุ้นไขว้กันไปมา เพื่อซ่อนว่าแท้จริงแล้วเจ้าของเดิมยังควบคุมหุ้นอยู่หรือไม่ ทำให้เกิดข้อสงสัยเรื่องการซื้อขายสร้างราคาแบบประสานงานกันเอง
ย้อนดูศักยภาพ “ตลาดหุ้นไทย”
สำหรับความเป็นไปได้ที่ตลาดหุ้นไทยจะโดน MSCI หั่นลดชั้นไปเป็น "Standalone Market" เหมือนอินโดนีเซียถือว่า ต่ำมาก แต่ไทยมี "โรคเฉพาะตัว" ที่คล้ายคลึงกันในบางจุด โดยจุดที่ไทยปลอดภัยกว่าอินโดนีเซีย เนื่องจากเกณฑ์ Free Float และความโปร่งใส เพราะเกณฑ์ขั้นต่ำของไทยอยู่ที่ 15% (ขณะที่อินโดนีเซียเดิมปล่อยไว้แค่ 7.5%) และโครงสร้างทะเบียนผู้ถือหุ้นของ บจ. ขนาดใหญ่ในไทย (เช่น หุ้นกลุ่มธนาคาร พลังงาน ค้าปลีก) มีการกระจายตัวค่อนข้างดี ตรวจสอบ Ultimate Beneficiary (ผู้รับผลประโยชน์ที่แท้จริง) ได้ชัดเจนกว่า
ส่วนการเข้าถึงของนักลงทุนต่างชาติ (Foreign Accessibility) ไทยมีระบบ NVDR และกระดานต่างประเทศ (Alien/Foreign Board) ที่เปิดกว้างและใช้มานาน ระบบชำระราคาและส่งมอบหุ้น (Clearing & Settlement) ของตลาดหลักทรัพย์แห่งประเทศไทย (SET) ได้มาตรฐานสากล ไม่มีปัญหาเรื่องเงินทุนติดล็อก
แต่จุดเสี่ยงที่ไทยต้องระวัง ก็ยังเป็นเรื่องหุ้น Free Float ต่ำแต่ดันดัชนี เช่นกัน เนื่องจากไทยเคยเผชิญและยังคงมีปัญหากับหุ้นมาร์เก็ตแคปยักษ์ใหญ่บางตัวที่มี Free Float ต่ำมาก จนความผันผวนของราคาหุ้นเพียงตัวเดียวสามารถชี้ชะตาดัชนี SET ทั้งตลาดได้ ซึ่งนักลงทุนต่างชาติและ MSCI ก็เคยตั้งข้อสังเกตและปรับเกณฑ์คำนวณลดทอนผลกระทบตรงนี้ไปแล้วในอดีต
นอกจากนี้ ยังมีข้อกังวลเรื่อง ประเด็นธรรมาภิบาลและการกำกับดูแล (Corporate Governance) นั่นเพราะบทเรียนจากเคสฉ้อโกง ตกแต่งบัญชี หรือการใช้บัญชีมาร์จิ้น/ชอร์ตเซลล์ที่เคยเกิดขึ้นในไทย เตือนให้ ก.ล.ต. และตลาดหลักทรัพย์ฯ ต้องบังคับใช้กฎหมายอย่างรวดเร็วและเด็ดขาด หากปล่อยปละละเลยจนกลายเป็นวัฒนธรรม ความเชื่อมั่นจากเกณฑ์สากลก็อาจถูกสั่นคลอนได้เช่นกัน