ผู้จัดการรายวัน - สมรภูมิค้าปลีกไทยปี 2569 ไม่ได้วัดกันเพียงจำนวนสาขาที่เพิ่มขึ้น แต่ต้องพิสูจน์ให้เห็นว่าเงินลงทุนสร้างยอดขายและกำไรได้มากน้อยเพียงใด เป็นเหตุให้ 7-Eleven เร่งขยายสาขา Big C มุ่งรีโนเวต–ปั้นร้านเล็ก ฟาก Lotus’s ดันออนไลน์ ส่วน CRC อัดงบ 1.8 หมื่นล้านบาทลุย ขณะที่ CBRE ชี้เกมใหม่ค้าปลีกต้องแย่งเวลา สร้างประสบการณ์
ศึกค้าปลีกปี 2569 กำลังเปลี่ยนจากการแข่งขันเปิดสาขาให้ครอบคลุมพื้นที่ สู่การจัดพอร์ตธุรกิจให้ทำเงินได้มีประสิทธิภาพมากขึ้น ภาพการปรับตัวเห็นได้ทั้งการเปิดสาขาใหม่ การรีโนเวตสาขาเดิม การพัฒนาร้านรูปแบบใหม่ การขยายช่องทางออนไลน์ ตลอดจนการหยุดให้บริการบางจุดตามเงื่อนไขการดำเนินงาน ขณะที่ผลประกอบการครึ่งปีแรกและไตรมาส 2 สะท้อนความแตกต่างชัดเจน บางรายรายได้เติบโตแต่ยอดขายสาขาเดิมเพิ่มขึ้นเพียงเล็กน้อย บางรายยอดขายสาขาเดิมติดลบ แต่กำไรบางกลุ่มฟื้นตัวแรง เหตุกำลังซื้อชะลอตัว การเพิ่มจำนวนร้านเพียงอย่างเดียวอาจไม่เพียงพอจะสร้างการเติบโตอีกต่อไป
7-Eleven เปิดเพิ่ม 200 สาขา รายได้โต 5.1% แต่สาขาเดิมโต 0.8%
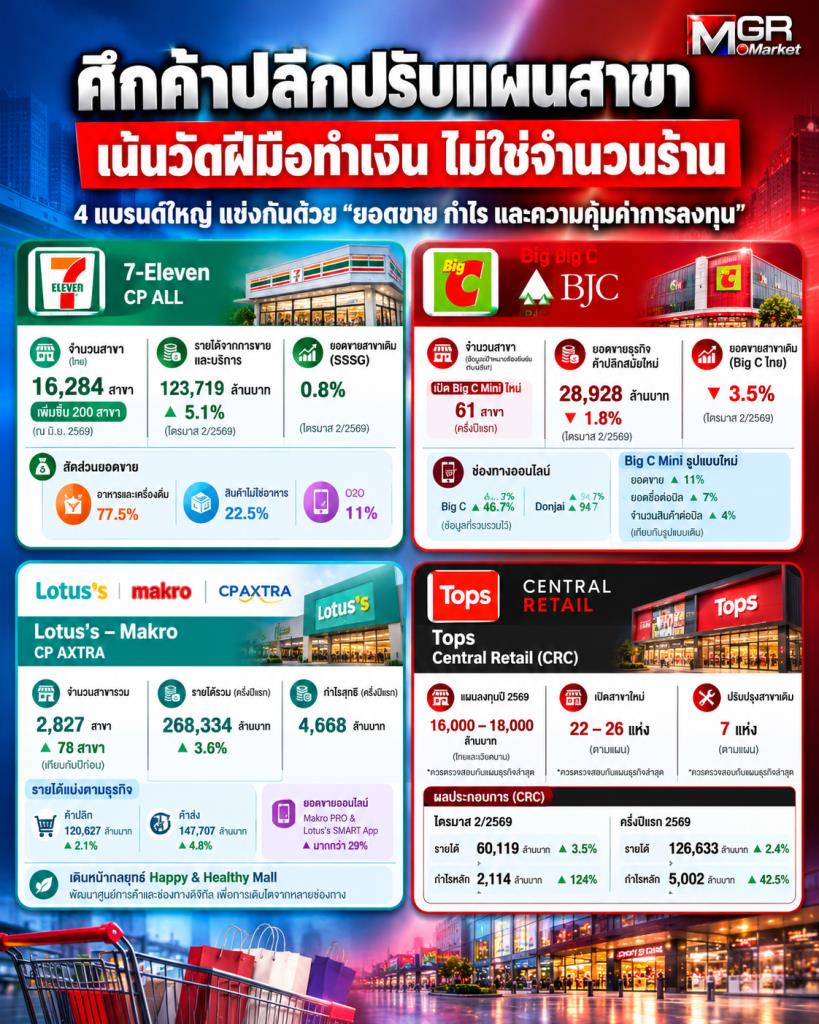
เปิดเกมด้วยผู้นำค้าปลีกขนาดเล็ก เจ้าตลาดร้านสะดวกซื้ออย่าง CP ALL เจ้าของร้าน 7-Eleven ซึ่งปีนี้ยังคงเดินหน้าขยายสาขาต่อเนื่อง โดย ณ สิ้นเดือนมิถุนายนที่ผ่านมา มีร้าน 7-Eleven รวม 16,284 สาขา เพิ่มสุทธิ 200 สาขาในไตรมาส ขณะที่เป้าหมายเปิดสาขาใหม่ประมาณ 700 สาขาในปีนี้ ด้วยงบลงทุน 12,000–13,600 ล้านบาท ควรตรวจสอบเป้าหมายและงบลงทุนดังกล่าวกับเอกสารแผนธุรกิจปี 2569 ฉบับล่าสุดก่อนเผยแพร่
ขณะที่รายได้ พบว่าไตรมาส 2/2569 มีรายได้จากการขายและบริการ 123,719 ล้านบาท เพิ่มขึ้น 5.1% จากช่วงเดียวกันของปีก่อน ส่วนยอดขายสาขาเดิม (SSSG) เติบโต 0.8% มียอดขายเฉลี่ยต่อร้านต่อวัน 85,843 บาท จำนวนลูกค้าเฉลี่ย 959 คนต่อร้านต่อวัน และยอดซื้อต่อบิลเฉลี่ยประมาณ 90 บาท
ตัวเลขดังกล่าวสะท้อนว่า 7-Eleven ยังใช้เครือข่ายสาขาเป็นฐานสำคัญในการสร้างรายได้ แต่ยอดขายสาขาเดิมเติบโต 0.8% ต่ำกว่าอัตราการเพิ่มขึ้นของรายได้รวม หมายความว่าการเติบโตไม่ได้มาจากร้านเดิมเพียงอย่างเดียว ขณะที่ยอดขายแบ่งออกเป็น 3 กลุ่มหลัก คือ 1. กลุ่มอาหารและเครื่องดื่มมีสัดส่วน 77.5% 2. สินค้าที่ไม่ใช่อาหาร 22.5% และ 3. ยอดขายจากช่องทาง O2O มีสัดส่วน 11% สะท้อนบทบาทของอาหาร ความสะดวก และการเชื่อมต่อช่องทางขายในการขับเคลื่อนธุรกิจ
Big C ยอดขายสาขาเดิมติดลบ เร่งปรับร้าน–ขยาย Big C Mini
ด้าน BJC ผู้ดำเนินธุรกิจค้าปลีก Big C ใช้การปรับรูปแบบร้านและยกระดับสาขาเดิมเป็นอีกแนวทางในการเพิ่มประสิทธิภาพ โดยเดินหน้าขยาย Big C Mini รูปแบบใหม่และปรับปรุงสาขาเดิม ควบคู่กับการพัฒนาช่องทางออนไลน์ ทั้งนี้ จำนวนสาขาที่เปิดใหม่และปรับปรุงแล้ว รวมถึงเป้าหมายรายปี ควรยืนยันกับเอกสารนำเสนอผลประกอบการไตรมาส 2/2569 ของบริษัทก่อนระบุตัวเลขในฉบับเผยแพร่
บริษัทระบุว่าร้าน Big C Mini รูปแบบใหม่มียอดขายเพิ่มขึ้น 11% ยอดซื้อต่อบิลเพิ่มขึ้น 7% และจำนวนสินค้าต่อบิลเพิ่มขึ้น 4% เมื่อเทียบกับรูปแบบเดิม ขณะที่ยอดขายออนไลน์ของ Big C เติบโต 46.7% และ Donjai เติบโต 94.7% ตามข้อมูลที่รวบรวมไว้ ซึ่งควรตรวจทานกับเอกสารบริษัทฉบับเต็มอีกครั้ง
ส่งผลให้ยอดขายไตรมาส 2/2569 ธุรกิจค้าปลีกสมัยใหม่มีมูลค่า 28,928 ล้านบาท ลดลง 1.8% ขณะที่ Big C ในประเทศไทยมียอดขายสาขาเดิมลดลง 3.5% สะท้อนแรงกดดันต่อยอดขายสาขาเดิม แม้บริษัทยังเดินหน้าปรับปรุงเครือข่ายร้านค้าอย่างต่อเนื่อง
ตัวเลขของ Big C ชี้ให้เห็นความแตกต่างระหว่างการเติบโตจากการเปิดร้านกับการเพิ่มประสิทธิภาพของร้านเดิม การปรับรูปแบบ Mini ให้ตอบโจทย์ลูกค้าอาจช่วยเพิ่มยอดขายและมูลค่าต่อบิลได้ แต่การที่ยอดขายสาขาเดิมของ Big C ยังติดลบทำให้การฟื้นยอดขายสาขาเดิมยังเป็นโจทย์สำคัญ ขณะที่การเติบโตของช่องทางออนไลน์และ Donjai เป็นอีกช่องทางที่บริษัทใช้เพิ่มโอกาสการขายนอกเหนือจากหน้าร้าน
Lotus’s–Makro มุ่งขยายสาขาและดันออนไลน์
สำหรับ CP AXTRA ผู้ดำเนินธุรกิจ Makro และ Lotus’s ณ สิ้นเดือนมิถุนายน CP AXTRA มีเครือข่ายร้านค้ารวม 2,827 สาขา เทียบกับ 2,749 สาขาในช่วงเดียวกันของปีก่อน โดยครึ่งปีแรกเปิด Lotus’s Go Fresh เพิ่ม 123 สาขา และเปิดสาขาขนาดใหญ่ 4 แห่ง รวมถึงแผนเดินหน้าปรับพื้นที่ศูนย์การค้าและพัฒนารูปแบบให้เป็นจุดหมายด้านไลฟ์สไตล์และสุขภาพ โดยบริษัทระบุว่าอัตราการเช่าพื้นที่ของศูนย์การค้าที่ผ่านการปรับรูปแบบดีขึ้น
ส่วนรายได้นั้น พบว่าครึ่งแรกปี 2569 อยู่ที่ 268,334 ล้านบาท เพิ่มขึ้น 3.6% และมีกำไรสุทธิส่วนที่เป็นของผู้ถือหุ้นบริษัทใหญ่ 4,668 ล้านบาท แบ่งเป็นรายได้ธุรกิจค้าปลีก 120,627 ล้านบาท เพิ่มขึ้น 2.1% และธุรกิจค้าส่ง 147,707 ล้านบาท เพิ่มขึ้น 4.8% ยอดขายออนไลน์ผ่าน Makro PRO และ Lotus’s SMART App เติบโตมากกว่า 29% ตามข้อมูลบริษัทที่เผยแพร่เมื่อวันที่ 7 สิงหาคม 2569
ข้อมูลดังกล่าวสะท้อนว่า ทั้ง Makro และ Lotus’s ให้ความสำคัญกับการขยายเครือข่ายควบคู่กับการพัฒนาช่องทางดิจิทัล ขณะที่กลยุทธ์ Happy & Healthy Mall มุ่งพัฒนาพื้นที่ศูนย์การค้าให้เป็นจุดหมายด้านไลฟ์สไตล์และสุขภาพ เพื่อเพิ่มโอกาสในการดึงลูกค้าและสร้างรายได้จากหลายช่องทาง
CRC ลงทุน 1.8 หมื่นล้าน เพิ่มสาขาพร้อมรีโนเวต
ในส่วนของ Central Retail Corporation (CRC) วางงบลงทุนปี 2569 ไว้ที่ 16,000–18,000 ล้านบาท สำหรับธุรกิจในไทยและเวียดนาม โดยมีแผนเปิดสาขาใหม่ 22–26 แห่ง และปรับปรุงสาขาเดิม 7 แห่ง ทั้งนี้ ควรตรวจสอบเป้าหมายการลงทุนและจำนวนสาขากับแผนธุรกิจปี 2569 ฉบับล่าสุดก่อนเผยแพร่
โดยเฉพาะท็อปส์ ปีนี้มีแผนขยายสาขาเพิ่มขึ้น 8–10 สาขา ขณะที่ในไตรมาส 2 มีการเปิด TOPS Supermarket และ TOPS DAILY เพิ่มเติม รวมถึงการปรับรูปแบบสาขาให้เป็น Hybrid Store มากขึ้น อย่างไรก็ตาม จำนวนสาขาที่เปิดใหม่และจำนวนสาขาที่เปลี่ยนรูปแบบแต่ละแบรนด์ต้องตรวจสอบกับเอกสารบริษัทก่อนเติมตัวเลขให้ครบถ้วน
โดยเน้นการปรับโมเดลสาขาใหม่ ปรับรูปแบบสาขาหลักทั้ง Tops และ Tops Daily ให้เป็น Hybrid Store มากขึ้น เพื่อเพิ่มประสบการณ์ให้ลูกค้าใช้เวลาในร้านนานขึ้น เช่น การเพิ่มโซนอาหารพร้อมทาน (Ready-to-Eat) มุมเบเกอรี่ พิซซ่า ร้านกาแฟ และพื้นที่นั่งพักผ่อน และชูโมเดล Tops Daily Hybrid Format ที่ดึงเอาแบรนด์ในเครือมารวมไว้ในจุดเดียว เช่น Tops Wine Cellar ร้านกาแฟ The Baker และโซนสินค้าสุขภาพและความงาม LOOKS เพื่อตอบโจทย์วิถีชีวิตคนรุ่นใหม่
โดย ณ สิ้นเดือนมิถุนายน CRC มีร้านค้าปลีกและค้าส่งรวม 3,834 สาขาในไทยและเวียดนาม และมีพื้นที่ขายสุทธิ 3.75 ล้านตารางเมตร เพิ่มขึ้น 2.2% ขณะที่รายได้ไตรมาส 2 มีมูลค่า 60,119 ล้านบาท เพิ่มขึ้น 3.5% และกำไรหลักจากการดำเนินงานต่อเนื่อง 2,114 ล้านบาท เพิ่มขึ้น 124% ส่วนครึ่งแรกของปีมีรายได้ 126,633 ล้านบาท เพิ่มขึ้น 2.4% และกำไรหลัก 5,002 ล้านบาท เพิ่มขึ้น 42.5% ตามผลประกอบการที่บริษัทเผยแพร่เมื่อวันที่ 14 สิงหาคม 2569
แม้ CRC ยังคงลงทุนเพื่อขยายเครือข่ายและปรับปรุงสาขา แต่กำไรหลักที่เพิ่มขึ้นเร็วกว่ารายได้ในครึ่งแรกของปีเป็นตัวเลขที่ควรจับตา เพราะสะท้อนว่าการเติบโตของธุรกิจไม่ได้ขึ้นอยู่กับยอดขายเพียงด้านเดียว แต่ยังเกี่ยวข้องกับการบริหารอัตรากำไรและต้นทุน ทั้งนี้ กำไรหลักจากการดำเนินงานต่อเนื่องเป็นตัวชี้วัดเฉพาะที่บริษัทใช้รายงาน ไม่ใช่กำไรสุทธิตามงบการเงิน
จัดอันดับใครโตจริง วัดจากรายได้–กำไร ไม่ใช่จำนวนสาขา
อันดับ 1 CP AXTRA — รายได้โตหลายช่องทาง
ครึ่งแรกปี 2569 CP AXTRA มีรายได้รวม 268,334 ล้านบาท เพิ่มขึ้น 3.6% กำไรสุทธิส่วนที่เป็นของผู้ถือหุ้นบริษัทใหญ่ 4,668 ล้านบาท รายได้ค้าปลีกเติบโต 2.1% รายได้ค้าส่งเพิ่มขึ้น 4.8% และยอดขายออนไลน์ผ่าน Makro PRO กับ Lotus’s SMART App เพิ่มขึ้นมากกว่า 29%
จุดแข็งคือการเติบโตครอบคลุมทั้งธุรกิจค้าปลีก ค้าส่ง และออนไลน์ ไม่ได้พึ่งช่องทางเดียว ขณะที่เครือข่ายร้านค้าเพิ่มจาก 2,749 สาขาในช่วงเดียวกันของปีก่อนเป็น 2,827 สาขา ณ สิ้นเดือนมิถุนายน
อันดับ 2 CRC/ท็อปส์ — กำไรหลักโตเด่นกว่ารายได้
ครึ่งแรกปี 2569 CRC มีรายได้ 126,633 ล้านบาท เพิ่มขึ้น 2.4% ขณะที่กำไรหลักจากการดำเนินงานต่อเนื่องอยู่ที่ 5,002 ล้านบาท เพิ่มขึ้น 42.5% ส่วนไตรมาส 2 มีรายได้ 60,119 ล้านบาท เพิ่มขึ้น 3.5% และกำไรหลัก 2,114 ล้านบาท เพิ่มขึ้น 124% ส่วนเป้าหมายการเติบโตของกลุ่มฟู้ด (ซูเปอร์มาร์เก็ต/Tops) ที่วางเป้าหมายรักษาอัตราการเติบโตเฉลี่ย 8% ต่อปีต่อเนื่อง ควรตรวจสอบกับแผนธุรกิจฉบับล่าสุดก่อนเผยแพร่
จุดเด่นคือกำไรหลักเติบโตเร็วกว่ารายได้อย่างชัดเจน จึงเป็นหนึ่งในหลักฐานที่สะท้อนการเติบโตด้านผลประกอบการมากกว่าการขยายยอดขายเพียงอย่างเดียว แต่ต้องระบุให้ชัดว่าตัวเลขดังกล่าวเป็นกำไรหลัก ไม่ใช่กำไรสุทธิ และการเพิ่มขึ้นของกำไรเพียงอย่างเดียวยังไม่เพียงพอที่จะชี้ว่ามาจากประสิทธิภาพสาขาใหม่หรือสาขาเดิมโดยตรง ต้องพิจารณาอัตรากำไร ต้นทุน และปัจจัยทางการเงินประกอบด้วย
อันดับ 3 CP ALL / 7-Eleven — รายได้โตแข็งแรง แต่ยอดขายสาขาเดิมโตต่ำกว่า
ไตรมาส 2/2569 CP ALL มีรายได้จากการขายและบริการของธุรกิจร้านสะดวกซื้อ 123,719 ล้านบาท เพิ่มขึ้น 5.1% มียอดขายเฉลี่ย 85,843 บาทต่อร้านต่อวัน ลูกค้าเฉลี่ย 959 คนต่อร้านต่อวัน และยอดซื้อต่อบิลประมาณ 90 บาท ขณะที่ SSSG เติบโต 0.8%
จุดแข็งคือรายได้รวมเติบโต 5.1% และเครือข่ายสาขายังขยายต่อเนื่อง แต่ SSSG ที่เพิ่มขึ้นเพียง 0.8% บ่งชี้ว่าการเติบโตของร้านเดิมยังจำกัดเมื่อเทียบกับรายได้รวม จึงต้องแยกผลจากสาขาใหม่และปัจจัยอื่นออกจากกันก่อนจะสรุปว่าร้านเดิมมีประสิทธิภาพดีขึ้นมากน้อยเพียงใด
อันดับ 4 BJC / Big C — ออนไลน์โตแรง แต่ยอดขายรวมและสาขาเดิมยังติดลบ
ไตรมาส 2/2569 ธุรกิจค้าปลีกสมัยใหม่ของ BJC มียอดขาย 28,928 ล้านบาท ลดลง 1.8% และ Big C ในประเทศไทยมียอดขายสาขาเดิมลดลง 3.5% แม้ยอดขายออนไลน์ Big C เติบโต 46.7% และ Donjai เติบโต 94.7% ขณะที่ร้าน Big C Mini รูปแบบใหม่มียอดขายเพิ่มขึ้น 11% ยอดซื้อต่อบิลเพิ่มขึ้น 7% และจำนวนสินค้าต่อบิลเพิ่มขึ้น 4% ตามข้อมูลที่รวบรวมไว้ ซึ่งควรตรวจทานกับเอกสารบริษัทฉบับเต็มอีกครั้ง
จุดแข็งคือช่องทางออนไลน์และร้าน Mini รูปแบบใหม่มีสัญญาณบวก แต่ยอดขายรวมและยอดขายสาขาเดิมยังลดลง ฝ่ายบริหารจึงต้องเร่งฟื้นยอดขายของร้านเดิมควบคู่กับการขยายช่องทางใหม่
หมายเหตุการจัดอันดับ: ลำดับนี้สะท้อนการประเมินจากตัวเลขที่มี ไม่ใช่การจัดอันดับผลประกอบการแบบเปรียบเทียบโดยตรงทั้งหมด เนื่องจาก CP AXTRA และ CRC ใช้ข้อมูลครึ่งปีแรก ขณะที่ CP ALL และ BJC ใช้ข้อมูลไตรมาส 2 อีกทั้งตัวเลขรายได้ ยอดขาย และกำไรของแต่ละบริษัทมีนิยามและขอบเขตธุรกิจแตกต่างกัน
CBRE ชี้ค้าปลีกต้องขายประสบการณ์ ไม่ใช่แค่พื้นที่ขาย
รายงาน Bangkok Retail Market H1 2026: Experience Is Now the Product ของ CBRE ซึ่งเผยแพร่เมื่อวันที่ 16 ตุลาคม 2569 ระบุว่า ตลาดค้าปลีกกรุงเทพฯ ในช่วงครึ่งแรกของปีไม่มีโครงการค้าปลีกขนาดใหญ่แห่งใหม่เปิดตัว โดยความเคลื่อนไหวหลักอยู่ที่การปรับตำแหน่งทางการตลาดและพัฒนารูปแบบของศูนย์การค้าเดิม เพื่อให้ตอบโจทย์ผู้บริโภคและสร้างความแตกต่างจากคู่แข่ง
โดย CBRE มองว่าร้านค้าและศูนย์การค้าต้องแข่งขันกับช่องทางดิจิทัล ทั้งโซเชียลมีเดีย สตรีมมิง และเกม ซึ่งแย่งชิงเวลาและความสนใจของผู้บริโภค โดยเฉพาะคนรุ่นใหม่ที่มองหาประสบการณ์ค้นพบสิ่งใหม่ การพบปะสังสรรค์ การสร้างคอนเทนต์ กิจกรรมที่เชื่อมโยงกับชุมชน ตลอดจนอาหารและเครื่องดื่ม สุขภาพ และความยั่งยืน ทำให้แนวคิดการจัดพื้นที่ค้าปลีกต้องขยับจากการรวมร้านค้าหลากหลายประเภท ไปสู่การสร้างประสบการณ์ที่มีเอกลักษณ์และตอบสนองความสนใจเฉพาะกลุ่ม
รายงานยังระบุว่า ศูนย์การค้าชั้นนำระดับโลกเพิ่มสัดส่วนพื้นที่อาหารและเครื่องดื่มเป็น 30–40% ของพื้นที่ให้เช่ารวม จากประมาณ 15–20% เมื่อสิบปีก่อน สะท้อนบทบาทของร้านอาหารและเครื่องดื่มในการสร้างเหตุผลให้ผู้บริโภคเดินทางมาใช้บริการและใช้เวลาในศูนย์การค้านานขึ้น ขณะเดียวกันธุรกิจสุขภาพและเวลเนสเป็นกลุ่มที่มีความเคลื่อนไหวด้านการขยายแบรนด์ต่างประเทศในไทยมากที่สุดในปี 2569 ตามด้วยความสำคัญของพื้นที่ที่รองรับสัตว์เลี้ยง ซึ่งกำลังเปลี่ยนจากสิ่งอำนวยความสะดวกเสริมไปเป็นจุดสร้างความแตกต่างของศูนย์การค้า
ภาพรวมสะท้อนว่าผู้ประกอบการค้าปลีกกำลังเดินเกมหลายทางพร้อมกัน ทั้งเปิดสาขาใหม่ ปรับปรุงร้านเดิม เพิ่มประสิทธิภาพการขาย และขยายช่องทางออนไลน์ แต่ตัวเลขรายได้ของแต่ละบริษัทแสดงให้เห็นว่าอัตราการเติบโตยังแตกต่างกัน ขณะที่บางธุรกิจเผชิญยอดขายสาขาเดิมติดลบ แม้ยังมีการลงทุนต่อเนื่อง
จากทิศทางที่กำลังเกิดขึ้น ค้าปลีกในระยะต่อไปจึงไม่ใช่การหยุดขยายสาขา แต่เป็นการจัดสรรเงินลงทุนให้เหมาะกับศักยภาพของแต่ละทำเลและรูปแบบร้าน พร้อมวัดผลจากยอดขายต่อสาขา อัตรากำไร ต้นทุน และความสามารถในการดึงลูกค้ากลับมาใช้บริการซ้ำ ส่วนศูนย์การค้าและร้านค้าปลีกที่ต้องการสร้างความแตกต่าง จำเป็นต้องทำให้พื้นที่ขายเป็นจุดหมายที่ผู้บริโภคมีเหตุผลจะเดินทางมา ไม่ใช่เพียงสถานที่ซื้อสินค้า เพราะในตลาดที่ผู้บริโภคมีทางเลือกมากขึ้น ความสามารถในการสร้างทั้งยอดขายและประสบการณ์ที่มีคุณค่าจะเป็นตัวตัดสินความคุ้มค่าของการลงทุน