" ผ่าสมรภูมิหุ้นแบงก์ไทย เมื่อหลายธนาคารถูกเทขายจนราคารูด ภาพรวมเวลานี้ใช่จังหวะเข้าสะสมเพื่อรอรับปันผล หรือความเสี่ยงการเติบโตชะลอตัว จะกดดันราคา "
การเคลื่อนไหวของตลาดหุ้นไทยในช่วงเดือนตุลาคม 2569 กลุ่มธนาคารพาณิชย์ซึ่งเปรียบเสมือนกระดูกสันหลังและหุ้นบิ๊กแคปของดัชนี เผชิญกับแรงเทขายทำกำไรจนราคาปรับตัวลดลงมาอย่างต่อเนื่อง การย่อตัวของราคาหุ้นในครั้งนี้ไม่ได้สะท้อนถึงวิกฤติต่อระบบการเงิน แต่เกิดจากการเปลี่ยนผ่านของปัจจัยทางเศรษฐกิจมหภาคหลายด้านพร้อมกัน จนทำให้นักลงทุนต้องกลับมาทบทวนว่า หุ้นกลุ่มนี้ยังคงเป็นโอกาสการลงทุน หรือเป็นเพียงกับดักที่ไร้การเติบโตกันแน่
แรงกดดันหลักที่ทำให้ราคาหุ้นร่วงลงมาพร้อมกันหลายตัว มีต้นตอมาจาก 4 ปัจจัยสำคัญ ปัจจัยแรกคือกระแสเงินทุนต่างชาติ (Foreign Fund Flow) ที่ปรับพอร์ตเทขายเพื่อดึงสภาพคล่องกลับไปยังสินทรัพย์ปลอดภัยและตลาดตราสารหนี้ต่างประเทศ , ปัจจัยที่สองคือแรงขายเพื่อลดความเสี่ยงก่อนการประกาศงบการเงินไตรมาสที่ 3 (Pre-Earnings De-risking) ซึ่งตลาดคาดการณ์ว่ากำไรสุทธิอาจชะลอตัวลง
ขณะที่ ปัจจัยที่สามคือคุณภาพสินทรัพย์ของกลุ่มลูกหนี้รายย่อยและเอสเอ็มอี (SME) ที่ยังคงตึงตัวตามรายงานของธนาคารแห่งประเทศไทย (ธปท.) ส่งผลให้ธนาคารพาณิชย์ยังจำเป็นต้องตั้งสำรองหนี้สูญในระดับสูง และปัจจัยสุดท้ายคือการสิ้นสุดลงของวัฏจักรดอกเบี้ยขาขึ้น ทำให้อัตราส่วนต่างรายได้ดอกเบี้ยสุทธิ (NIM) ไม่สามารถขยายตัวได้อีกต่อไป
หุ้นแบงก์ในสายตานักลงทุน
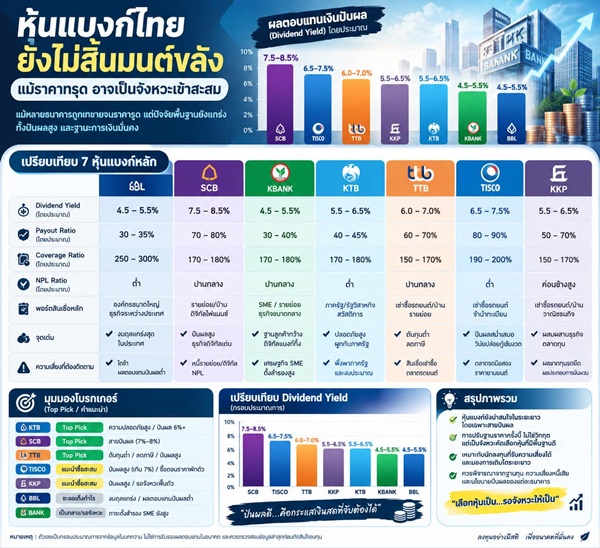
เมื่อมองในมิติความน่าลงทุน หุ้นกลุ่มธนาคารพาณิชย์ในเวลานี้ สำหรับนักลงทุนสายเน้นกระแสเงินสดและเงินปันผล (Dividend Yield) นั้นหุ้นกลุ่มนี้ยังคงตอบโจทย์อย่างมาก เพราะการที่ราคาหุ้นปรับลดลงมาส่งผลให้อัตราเงินปันผลดีดตัวขึ้นมาอยู่ในกรอบ 5% ถึงมากกว่า 8% ต่อปี ประกอบกับฐานเงินกองทุนต่อสินทรัพย์เสี่ยง (BIS Ratio) และอัตราการตั้งสำรองหนี้เสีย (Coverage Ratio) ของแบงก์ไทยส่วนใหญ่อยู่สูงกว่า 170%–180% จึงทำหน้าที่เป็นหลุมหลบภัยที่จ่ายผลตอบแทนสม่ำเสมอได้อย่างปลอดภัย
ในทางกลับกัน หากนักลงทุนคาดหวังผลกำไรจากส่วนต่างราคา (Capital Gain) หุ้นกลุ่มแบงก์อาจไม่ใช่คำตอบที่น่าดึงดูด เนื่องจากปัญหาหนี้ครัวเรือนทำให้ธนาคารต้องใช้นโยบายปล่อยสินเชื่ออย่างระมัดระวังเพื่อสกัดการเพิ่มขึ้นของหนี้เสีย (NPL) ส่งผลให้อัตราการเติบโตของสินเชื่อรวมชะลอตัวลง รายได้และกำไรสุทธิจึงมีลักษณะทรงตัวเพื่อรักษาฐานเดิม มากกว่าการเติบโตแบบก้าวกระโดด
โดยหากแยกแยะตามโครงสร้างของแต่ละกลุ่มเพื่อวางกลยุทธ์ จะเห็นความแตกต่างได้อย่างเป็นรูปธรรม กลุ่มธนาคารพาณิชย์ขนาดใหญ่ที่เน้นพอร์ตธุรกิจองค์กรและภาครัฐ เช่น BBL และ KTB มีความได้เปรียบเรื่องความมั่นคงของงบดุลและได้รับผลกระทบจากลูกหนี้รายย่อยต่ำ แต่การเติบโตจะผูกติดกับรอบการลงทุนขนาดใหญ่และการเบิกจ่ายงบประมาณภาครัฐเป็นหลัก
ขณะที่กลุ่มธนาคารที่เน้นอัตราการจ่ายเงินปันผลสูงและผลตอบแทนต่อส่วนของผู้ถือหุ้นอย่าง SCB และ TTB โดดเด่นด้วย Dividend Yield ระดับ 6%–8% ต่อปี พร้อมการบริหารจัดการโครงสร้างต้นทุนที่ดี แต่ยังคงต้องบริหารจัดการความเสี่ยงด้านสินเชื่อเช่าซื้อและสินเชื่อไม่มีหลักประกันอย่างรัดกุม
ส่วนกลุ่มธนาคารเฉพาะทาง เช่น KKP และ TISCO มีจุดเด่นด้านการจ่ายเงินปันผลที่สม่ำเสมอและรายได้จากค่าธรรมเนียม แต่จะมีความอ่อนไหวสูงต่อทิศทางราคารถยนต์มือสองและบรรยากาศการซื้อขายในตลาดทุน
นั่นทำให้ การปรับฐานของราคาหุ้นกลุ่มธนาคารรอบนี้ จึงไม่ใช่จังหวะของการเก็งกำไรระยะสั้น แต่เป็นช่วงเวลาของการพิจารณาคัดเลือกหุ้นที่มีฐานสำรองหนี้แน่นหนาและราคาไม่แพง เพื่อใช้เป็นเครื่องจักรผลิตกระแสเงินสดในระยะยาว
ผ่าโครงสร้างพอร์ตหุ้นแบงก์
ทั้งนี้ ในบรรดา 7 สถาบันการเงินหลัก ได้แก่ BBL, SCB, KBANK, KTB, TTB, TISCO และ KKP แต่ละแห่งมีโครงสร้างรายได้ ฐานทุน ความเสี่ยงหนี้เสีย (NPL) และนโยบายคืนกำไรที่แตกต่างกันอย่างสิ้นเชิง เริ่มที่
1.ธนาคารกรุงเทพ (BBL) ถือเป็นธนาคารที่มีการสำรองหนี้สูงสุดในระบบ โครงสร้างพอร์ตสินเชื่อเน้นหนักไปที่ลูกหนี้บรรษัทขนาดใหญ่ (Corporate Loans) และสินเชื่อธุรกิจระหว่างประเทศผ่านเครือข่ายธนาคารเพอร์มาตา (Permata) ในอินโดนีเซีย ด้วยสัดส่วนสินเชื่อรายย่อยที่ค่อนข้างต่ำ ทำให้ BBL ได้รับผลกระทบจากปัญหาหนี้ครัวเรือนและหนี้เสียจากบัตรเครดิตหรือสินเชื่อส่วนบุคคลน้อยกว่าคู่แข่งอย่างเห็นได้ชัด และจุดแข็งที่สุดคืออัตราการตั้งสำรองต่อหนี้ที่ไม่ก่อให้เกิดรายได้ (Coverage Ratio) ที่สูงเกินกว่า 250%–300% ซึ่งทำหน้าที่เป็นเบาะรองรับวิกฤตเศรษฐกิจได้อย่างหนาแน่นที่สุดในระบบธนาคารไทย
ที่ผ่านมา BBL มีนโยบายบริหารเงินกองทุนที่ระมัดระวัง อัตราการจ่ายเงินปันผลจากกำไรสุทธิ (Payout Ratio) จึงทรงตัวอยู่ในกรอบประมาณ 30%–35% ส่งผลให้ Dividend Yield ย้อนหลังเฉลี่ยอยู่ที่ 4.5% – 5.5% ต่อปี แม้ผลตอบแทนปันผลจะไม่หวือหวา แต่เงินต้นมีความปลอดภัยสูงมาก
2. เอสซีบี เอกซ์ (SCB) ขยับสถานะกลายเป็นหุ้นขวัญใจนักลงทุนสายรับกระแสเงินสดอย่างชัดเจนหลังปรับโครงสร้างการถือหุ้นเป็นบริษัทโฮลดิ้ง โดยโครงสร้างพอร์ตปัจจุบันยังคงมีธุรกิจธนาคารดั้งเดิม (Cash Cow) เป็นฐานกำไรหลัก ควบคู่ไปกับธุรกิจการเงินดิจิทัลและสินเชื่อเพื่อรายย่อย โดยSCB มีสัดส่วนสินเชื่อรายย่อย สินเชื่อบ้าน และสินเชื่อไม่มีหลักประกันสูงกว่า BBL ทำให้ตัวเลขหนี้เสีย (NPL) และอัตราการตั้งสำรองยังคงเป็นจุดที่ต้องจับตาอย่างใกล้ชิด โดยเฉพาะในกลุ่มธุรกิจสินเชื่อผู้บริโภคดิจิทัลใหม่ๆ ที่การเติบโตยังต้องควบคุมคุณภาพลูกหนี้ควบคู่กันไปอย่างระมัดระวัง
แต่จุดขายหลักของ SCB คือนโยบายคืนผลตอบแทนให้แก่ผู้ถือหุ้นในระดับสูงมาก โดยมี Payout Ratio แตะระดับ 70% – 80% ผลักดันให้อัตราผลตอบแทนเงินปันผล (Dividend Yield) ย้อนหลังพุ่งสูงถึง 7.5% – 8.5% ต่อปี ซึ่งสูงเป็นลำดับต้นๆ ในกลุ่ม SET50 สะท้อนการนำสภาพคล่องส่วนเกินส่งกลับคืนนักลงทุนอย่างเต็มที่
3. ธนาคารกสิกรไทย (KBANK) ถือเป็นผู้นำด้านดิจิทัลแบงก์กิ้งที่มีฐานลูกค้ากว้างขวางที่สุดแห่งหนึ่ง แต่โครงสร้างสินเชื่อมีความเชื่อมโยงกับภาคธุรกิจขนาดกลางและขนาดย่อม (SME) ในสัดส่วนที่สูงมาก การที่พอร์ตมีลูกหนี้ SME หนาแน่น ทำให้ KBANK เผชิญกับแรงเหวี่ยงของเศรษฐกิจในประเทศค่อนข้างรุนแรง ในช่วง 2–3 ปีที่ผ่านมา ธนาคารจึงต้องเร่งตั้งสำรองผลขาดทุนด้านเครดิต (ECL) ในระดับสูงเพื่อล้างความเสี่ยงหนี้เสียและปรับโครงสร้างหนี้เชิงรุก ส่งผลให้กำไรสุทธิถูกกดดันจากค่าใช้จ่ายสำรองหนี้มากกว่าธนาคารขนาดใหญ่แห่งอื่น และด้วยความจำเป็นที่ต้องคงเงินทุนสำรองไว้รองรับความผันผวนของลูกหนี้ SME นโยบายการจ่ายปันผลของ KBANK จึงอยู่ในระดับสมดุล โดยมี Payout Ratio ราว 30%–40% และให้ Dividend Yield เฉลี่ยที่ 4.5% – 5.5% ต่อปี การลงทุนใน KBANK จึงเหมาะสำหรับผู้ที่มองเกมยาวว่าเมื่อเศรษฐกิจ SME ฟื้นตัว การตั้งสำรองจะลดลงและปลดล็อกกำไรกลับมาได้
4. ธนาคารกรุงไทย (KTB) เป็นหนึ่งในธนาคารที่มีวิวัฒนาการโดดเด่นที่สุดในรอบหลายปี จากเดิมที่ถูกมองว่าเป็นสถาบันการเงินที่เคลื่อนไหวช้า ปัจจุบันกลายเป็นธนาคารที่มีโครงสร้างดิจิทัลแข็งแกร่งผ่านระบบนิเวศภาครัฐ โดยพอร์ตสินเชื่อของ KTB มีความปลอดภัยสูงเนื่องจากมีสัดส่วนสินเชื่อภาครัฐ รัฐวิสาหกิจ และสินเชื่อสวัสดิการข้าราชการ/พนักงานรัฐเป็นฐานใหญ่ ซึ่งลูกหนี้กลุ่มนี้มีความเสี่ยงการผิดนัดชำระหนี้ต่ำมาก ทำให้แรงกดดันด้าน NPL ของ KTB จัดการได้ง่ายกว่าธนาคารพาณิชย์เอกชนทั่วไป และคง Coverage Ratio ไว้ในระดับแข็งแกร่งเกิน 170%–180% ได้อย่างมั่นคง
ที่ผ่านมาจากกำไรที่เติบโตต่อเนื่อง KTB ได้ปรับเพิ่ม Payout Ratio จากอดีตที่เคยอยู่ระดับ 30% ขึ้นมาสู่ระดับ 40% – 45% ส่งผลให้อัตรา Dividend Yield ขยับขึ้นมาอยู่ที่ 5.5% – 6.5% ต่อปี กลายเป็นหุ้นที่ผสมผสานทั้งความปลอดภัยของงบดุลและการเติบโตของเงินปันผลได้อย่างลงตัว
5. ธนาคารทหารไทยธนชาต (TTB) ก้าวขึ้นมาเป็นหนึ่งในหุ้นที่น่าจับตาที่สุดหลังเสร็จสิ้นกระบวนการควบรวมกิจการ โดยธนาคารเลือกชะลอการขยายสินเชื่อเชิงรุก แล้วหันมาเน้นการรีดประสิทธิภาพการทำกำไร (Cost Optimization) และใช้ประโยชน์จากสิทธิประโยชน์ทางภาษี ทั้งนี้ พอร์ตหลักของ TTB ประกอบด้วยสินเชื่อเช่าซื้อรถยนต์ สินเชื่อบ้าน และสินเชื่อรายย่อย แม้พอร์ตเช่าซื้อจะได้รับผลกระทบจากภาพรวมตลาดยานยนต์ แต่ธนาคารใช้นโยบายปล่อยกู้อย่างเข้มงวดและคัดกรองความเสี่ยงสูง ทำให้สามารถคุมระดับ NPL ให้อยู่ในกรอบจำกัดได้ดีกว่าที่ตลาดกังวล
นอกจากนี้ การควบคุมต้นทุนและการลดหย่อนภาษีช่วยหนุนให้อัตราผลตอบแทนต่อส่วนของผู้ถือหุ้น (ROE) สูงขึ้น ผู้บริหารจึงเพิ่ม Payout Ratio สู่ระดับ 60% – 70% ส่งผลให้ Dividend Yield ปัจจุบันขยับขึ้นมาแตะกรอบ 6.0% – 7.0% ต่อปี กลายเป็นหุ้นแบงก์ขนาดกลางที่จ่ายกระแสเงินสดสูงและมีความเสถียร
6. ทิสโก้ไฟแนนเชียลกรุ๊ป (TISCO) คือภาพสะท้อนของสถาบันการเงินเฉพาะทางที่เน้นธุรกิจสินเชื่อเช่าซื้อรถยนต์ สินเชื่อจำนำทะเบียน (สมหวัง เงินสั่งได้) และธุรกิจการจัดการกองทุน/ตลาดทุน แม้ธุรกิจเช่าซื้อรถยนต์จะอยู่ในช่วงซบเซาและต้องเผชิญกับราคารถมือสองที่ลดลง แต่จุดเด่นที่ทำให้ TISCO แตกต่างจากคู่แข่งคือวินัยการปล่อยกู้ที่เข้มงวดที่สุดแห่งหนึ่ง และมีอัตราส่วนสำรองหนี้เสีย (Coverage Ratio) สูงเกิน 190%–200% สะท้อนถึงเกราะป้องกันที่แน่นหนาต่อความผันผวนของภาคยานยนต์
สิ่งที่น่าสนใจ TISCO แทบจะจ่ายกำไรเกือบทั้งหมดคืนให้กับผู้ถือหุ้น โดยมี Payout Ratio สูงกว่า 80% – 90% ส่งผลให้อัตรา Dividend Yield ย้อนหลังเฉลี่ยอยู่ในระดับ 6.5% – 7.5% ต่อปีอย่างสม่ำเสมอ แม้ข้อจำกัดคือการเติบโตของสินเชื่อรวมจะอยู่ในระดับต่ำ แต่สำหรับนักลงทุนที่ต้องการเงินปันผลที่แน่นอนและงบดุลที่รัดกุม TISCO ยังคงเป็นคำตอบอันดับแรกๆ
และ 7. ธนาคารเกียรตินาคินภัทร (KKP) เป็นธนาคารที่มีการผสมผสานระหว่างพอร์ตสินเชื่อเช่าซื้อรถยนต์ สินเชื่อเพื่อที่อยู่อาศัย และธุรกิจวาณิชธนกิจ/ตลาดทุน (Capital Markets) ผ่าน บล.เกียรตินาคินภัทร ที่ผ่านมา KKP ได้รับผลกระทบโดยตรงจากความอ่อนแอของตลาดรถยนต์มือสองและปัญหาการขาดทุนจากการขายรถยึดในช่วงที่ผ่านมา ทำให้ต้องตั้งสำรองหนี้สูญและผลขาดทุนจากรถยึดในระดับสูง ส่งผลให้ผลกำไรสุทธิมีความผันผวนมากกว่าธนาคารพาณิชย์ขนาดใหญ่
ในอดีต KKP เคยจ่ายปันผลสูงถึง 7% – 8% ต่อปี แต่ด้วยแรงกดดันจากผลประกอบการและค่าใช้จ่ายด้านเครดิต ทำให้ Dividend Yield ย้อนหลังปรับตัวลงมาเคลื่อนไหวอยู่ในกรอบ 5.5% – 6.5% ต่อปี KKP จึงเหมาะสำหรับนักลงทุนที่รับความเสี่ยงได้สูง และรอคอยจังหวะที่ผลขาดทุนรถยึดผ่านจุดต่ำสุดพร้อมกับการฟื้นตัวของตลาดหุ้น
ทิศทางและโอกาสธุรกิจ
ถ้ากางบทวิเคราะห์ของโบรกเกอร์ส่วนใหญ่ในตลาดออกมาดูตรงๆ ในช่วงนี้ เสียงส่วนใหญ่จะ "ไม่ได้เชียร์ทั้งกลุ่มแบบเหวี่ยงแห" แต่จะคัดเลือกเชียร์เป็นรายตัว (Selective Buy) โดยจัดกลุ่ม Top Pick ตามธีมการลงทุนชัดเจน โดยกลุ่มที่โบรกเกอร์เชียร์มากที่สุด (Top Consensus Picks) ได้แก่ KTB ตัวเต็งอันดับหนึ่งด้านความปลอดภัย เพราะพอร์ตสินเชื่อผูกกับภาครัฐและข้าราชการค่อนข้างสูง ทำให้ความเสี่ยงด้านหนี้เสีย (NPL) ต่ำกว่าคู่แข่ง นอกจากนี้ ระดับการตั้งสำรองหนี้ (Coverage Ratio) อยู่ในเกณฑ์สูง และอัตราผลตอบแทนเงินปันผล (Dividend Yield) ขยับขึ้นมาเฉลี่ย 6% กว่าๆ ต่อปี จึงมองว่าเป็นหุ้นที่ปลอดภัยที่สุดในภาวะที่หนี้ครัวเรือนยังกดดัน
ถัดมาคือ SCB ตัวเต็งสายปันผลหนัก (High Dividend Yield) เหตุผลที่โบรกเกอร์เชียร์ เพราะเหมาะสำหรับนักลงทุนที่ต้องการกระแสเงินสด โดยยังคงคำแนะนำ "ซื้อ" (Outperform / Buy) เพราะนโยบายจ่ายเงินปันผลระดับ 7% – 8% ต่อปี ถือเป็นเบาะรองรับราคาหุ้นชั้นดี แม้ธุรกิจลูกใหม่ๆ จะเติบโตช้ากว่าแผนเดิม แต่ด้วยความที่ฐานธุรกิจหลักยังผลิตเงินสดได้มหาศาล ทำให้ SCB เป็นเป้าหมายหลักของกองทุนสายปันผล
ตามด้วย TTB ตัวเต็งด้านประสิทธิภาพต้นทุนและการลดภาษี เหตุผลที่โบรกเกอร์เชียร์ เพราะมองว่าว่าเป็นแบงก์ที่มีพัฒนาการเด่นในแง่ของผลตอบแทนส่วนของผู้ถือหุ้น (ROE) TTB ได้ประโยชน์จากสิทธิประโยชน์ทางภาษีที่เหลืออยู่และการคุมค่าใช้จ่ายได้ดีมาก ทำให้สามารถจ่ายปันผลในระดับสูงราว 6% – 7% ได้อย่างต่อเนื่อง
ทั้งนี้กลุ่มที่โบรกเกอร์ "แนะนำซื้อสะสมเฉพาะจังหวะ" ได้แก่ TISCO & KKP (สายเช่าซื้อและปันผลสูง) เพราะโบรกเกอร์ยังชอบในแง่ของเงินปันผลที่สูงมาก (Yield เกิน 7%) แต่มีเงื่อนไขว่า "ต้องซื้อตอนราคาพักตัว" เท่านั้น เพราะยังมีแรงกดดันเรื่องตลาดรถยนต์มือสองและผลขาดทุนจากรถยึดที่ยังต้องทยอยเคลียร์ อีกหนึ่งธนาคารที่น่าสนใจ คือ BBL โบรกเกอร์ชอบในแง่ของ "งบดุลที่แกร่งที่สุดในประเทศ" แต่ช่วงสั้นไม่ได้เชียร์ให้เก็งกำไร เพราะราคาหุ้นมักจะเคลื่อนไหวช้า และผลตอบแทนปันผล (Yield ราว 4.5% – 5%) ต่ำกว่า SCB และ KTB
ขณะที่ KBANK มุมมองของนักวิเคราะห์อยู่ในลักษณะ "เป็นกลางถึงรอจังหวะ" (Neutral to Accumulate) เนื่องจากภาระการตั้งสำรองหนี้เอสเอ็มอี (SME) ยังมีอยู่ ทำให้กำไรสุทธิยังไม่สามารถเร่งตัวได้เร็วเท่า KTB สรุปภาพรวมแบบไม่เอื้ออำนวย แต่ท้ายที่สุด ทุกอยากอยู่ที่การตัดสินใจของผู้ลงทุน ที่ควรคำนึงถึงเหตุผล และสไตล์การลงทุนของตนเองประกอบการตัดสินใจด้วย