ส่องเกมส์เปลี่ยนสินทรัพย์เป็นเม็ดเงิน เพื่อลุยขยายอาณาจักร ของ “แอสเสท เวิรด์ คอร์ป” งานนี้เกมส์ใหญ่ แต่หวือหวาแค่ชั่วครู่ เพื่อปลดล็อกพอร์ตครั้งใหญ่ แต่ยังมีคำถามเหตุใดราคาหุ้นในกระดานถึงยังคงนอนนิ่งไร้แรงกระตุ้น
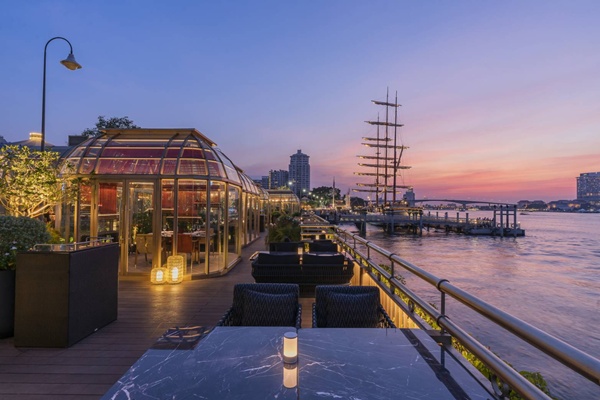
ในโลกธุรกิจอสังหาริมทรัพย์ระดับเมกะโปรเจกต์ การกุมบังเหียนพอร์ตสินทรัพย์มูลค่ามหาศาลย่อมมาพร้อมกับความท้าทายในการบริหารจัดการกระแสเงินสด ล่าสุด คณะกรรมการ บมจ. แอสเสท เวิรด์ คอร์ป หรือ AWC ได้ประกาศแผนยุทธศาสตร์ครั้งสำคัญด้วยการจัดตั้งกองทรัสต์เพื่อการลงทุนในอสังหาริมทรัพย์มัลติเซกเตอร์ (AWR REIT) โดยมีแผนเตรียมนำร่องนำทรัพย์สินพรีเมียมกลุ่มโรงแรมระดับแลนด์มาร์ก เช่น โรงแรมบันยันทรี เกาะสมุย, โรงแรมพัทยา แมริออท รีสอร์ท แอนด์ สปา และโรงแรมมีเลีย เกาะสมุย เข้าสู่กองทรัสต์ล็อตแรกมูลค่ารวมกว่า 48,000 ล้านบาท นอกจากนี้ยังมีเป้าหมายสูงสุดคือการขับเคลื่อนพอร์ตทรัพย์สินรวมให้ทะยานแตะ 300,000 ล้านบาท ภายใน 5 ปี
การขายสินทรัพย์เหล่านี้เข้ากองรีทไม่ใช่การสลัดทิ้ง แต่เป็นกลยุทธ์แปลงสภาพสินทรัพย์ที่นิ่งให้อยู่ในรูปของเงินสดก้อนโตกลับมาหมุนเวียน พร้อมทั้งเปลี่ยนบทบาทของบริษัทจากการถือครองสินทรัพย์หนัก (Asset Heavy) มาเป็นผู้พัฒนาโครงการ และผู้บริหารที่มีความคล่องตัวสูง เพื่อเปิดทางให้ AWC สามารถเดินหน้าพัฒนาโปรเจกต์ใหม่ๆ ในท่อส่ง (Pipeline) ได้อย่างราบรื่นโดยไม่ต้องพึ่งพาเงินกู้ยืมจากสถาบันการเงินเพียงอย่างเดียว
ภาพรวมธุรกิจย้อน: เติบโตแต่ไร้ความตื่นเต้น
เมื่อย้อนกลับไปดูเส้นทางผลประกอบการย้อนหลัง 3 ปีของ AWC ในช่วงระหว่างปี พ.ศ. 2566 ถึง 2568 ภาพที่สะท้อนออกมาจากงบการเงิน คือความพยายามในการฟื้นตัวอย่างต่อเนื่องหลังยุควิกฤตโควิด-19 โดยในปี พ.ศ. 2566 บริษัททำรายได้ราว 14,035 ล้านบาท และมีกำไรสุทธิอยู่ที่ประมาณ 5,037 ล้านบาท ก่อนที่ตัวเลขจะขยับเพิ่มขึ้นในปี พ.ศ. 2567 โดยมีรายได้แตะระดับ 16,023 ล้านบาท และมีกำไรสุทธิราว 5,850 ล้านบาท และล่าสุดในปี พ.ศ. 2568 รายได้รวมขยับขึ้นทะยานสู่ระดับ 17,510 ล้านบาท พร้อมกับทำกำไรสุทธิเติบโตต่อเนื่องไปอยู่ที่ประมาณ 6,388 ล้านบาท
ทั้งนี้ แม้ตัวเลขรายได้และกำไรสุทธิจะดูเติบโตสวยงามและไม่มีผลขาดทุนในรอบหลายปีที่ผ่านมา แต่ในมุมมองของนักลงทุนสถาบัน ตัวเลขเหล่านี้กลับไม่ได้สร้างความตื่นเต้นมากนัก เนื่องจากบริษัทต้องแลกมาด้วยการลงทุนมหาศาลและการขยายพอร์ตอย่างดุดัน ซึ่งสะท้อนผ่านงบดุลที่ขยายตัวตามไปด้วยอย่างเลี่ยงไม่ได้
เงาใต้พรม: หนี้สินแสนล.กดดันราคาหุ้น
สาเหตุหลักที่ทำให้นักลงทุนในตลาดหุ้นยังคงระมัดระวังและไม่กล้าไล่ราคาหุ้น AWC อย่างเต็มที่ ซ่อนอยู่ภายใต้ตัวเลข "หนี้สินรวม" ที่ไต่ระดับสูงขึ้นอย่างต่อเนื่องตลอด 3 ปีที่ผ่านมา โดยในปี พ.ศ. 2566 หนี้สินรวมของบริษัทอยู่ที่ 84,961 ล้านบาท (อัตราส่วนหนี้สินต่อทุน หรือ D/E Ratio อยู่ที่ 0.97 เท่า) ก่อนจะขยับขึ้นเป็น 94,185 ล้านบาทในปี พ.ศ. 2567 (D/E Ratio แตะ 1.03 เท่า) และพุ่งทะยานทะลุหลักแสนล้านบาทไปอยู่ที่ 108,459 ล้านบาทในปี พ.ศ. 2568 (D/E Ratio ขยับสูงขึ้นเป็น 1.13 เท่า)
นั่นเพราะ หนี้สินก้อนโตระดับแสนล้านบาทนี้เอง ที่เป็นตัวการสำคัญในการสร้าง "ต้นทุนทางการเงินและดอกเบี้ยจ่าย" มหาศาล ซึ่งคอยกัดกินความสามารถในการทำกำไรสุทธิของบริษัทอยู่เบื้องหลัง แม้ธุรกิจโรงแรมจะกลับมาคึกคักและมีนักท่องเที่ยวหลั่งไหลเข้ามา แต่ภาระหนี้ก้อนใหญ่ก็ทำให้งบดุลดูตึงตัว ตลาดจึงมองว่าความเสี่ยงเชิงโครงสร้างนี้เป็นกำแพงที่คอยฉุดรั้งไม่ให้ราคาหุ้นสามารถขยับตัวพุ่งทะยานไปไกลได้เหมือนหุ้นกลุ่มอื่นๆ
ราคาหุ้นในกระดานสะท้อนความจริง
เมื่อนำปัจจัยเรื่องหนี้สินและผลประกอบการมาประกบเข้ากับพฤติกรรมของราคาหุ้น AWC ย้อนหลัง 3 ปี ภาพปรากฏว่าราคาหุ้นในกระดานเคลื่อนไหวอยู่ในกรอบขาลงและออกข้าง (Downtrend to Sideways) มาโดยตลอด โดยซื้อขายสวิงอยู่ในโซนราว 2.12 - 4.50 บาท และทรงตัวซื้อขายแถวระดับ 3.12 - 3.14 บาทในช่วงปลายปีนี้
ขณะที่มูลค่าหลักทรัพย์ตามราคาตลาด (Market Cap) ที่ระดับแสนล้านเศษ กับอัตราส่วนราคาต่อกำไรสุทธิ (P/E) ที่ราว 15.55 เท่า เป็นเครื่องยืนยันว่าตลาดหุ้นมีความฉลาดและรับรู้ข้อมูลทั้งหมดไปหมดแล้ว การที่ราคาหุ้นซึมยาวและนอนนิ่งสนิท ไม่ยอมตอบสนองต่อข่าวดีเรื่องรายได้ที่เติบโต คือเสียงสะท้อนจากนักลงทุนว่าพวกเขารอคอย "การแก้ไขปัญหาหนี้สินที่จับต้องได้จริง" มากกว่าแค่สตอรี่การขยายตึกและโรงแรมใหม่ๆ ที่มาพร้อมกับภาระหนี้ก้อนโต
ผ่าดีลขายสินทรัพย์เข้ากองทรัสต์
การที่ AWC ตัดสินใจขายสินทรัพย์โรงแรมพรีเมียมเข้ากองทรัสต์ AWR REIT มูลค่าเกือบ 50,000 ล้านบาท ถือเป็นเกมการเงิน (Financial Engineering) ที่มีความสำคัญ ผลกระทบที่จะเกิดขึ้นกับบริษัทแบ่งออกเป็นสองด้านที่ต้องพิจารณาอย่างรอบคอบ ในแง่บวก ดีลนี้จะช่วยปลดล็อกมูลค่าทรัพย์สินที่ถูกแช่แข็งให้ออกมาเป็นเงินสดก้อนโต ซึ่งจะถูกนำไป "โปะหนี้สถาบันการเงิน" ทันที ช่วยลดภาระดอกเบี้ยจ่ายและดึงอัตราส่วน D/E ให้ลดลงอย่างฮวบฮาบ งบดุลของบริษัทจะกลับมาสะอาดและแข็งแกร่งขึ้น นอกจากนี้ การโอนย้ายทรัพย์สินออกไปยังทำให้บริษัทสามารถรับรู้กำไรพิเศษจากการจำหน่ายทรัพย์สินเข้ามาชั่วคราวในงวดบัญชีนั้นๆ อีกด้วย
แต่อีกด้านหนึ่งในมุมมองระยะยาว นี่คือกระบวนการหมุนเวียนทุน (Capital Recycling) ที่บริษัทจำเป็นต้องทำเพื่อล้างหนี้เก่าและเตรียมความพร้อมในการกู้เงินรอบใหม่ไปลงทุนสร้างโปรเจกต์ยักษ์ใหญ่ในอนาคต จึงไม่ใช่การทำธุรกิจเพื่อนำเงินสดก้อนนี้มาแจกจ่ายเป็นเงินปันผลพิเศษแก่ผู้ถือหุ้นรายย่อยแต่อย่างใด
เสียงสะท้อนจากผู้เชี่ยวชาญตลาดทุน
ด้านนักวิเคราะห์หลักทรัพย์ ประเมิน AWC ว่ามีจุดเด่นเรื่องอัตราการเติบโตของกำไรสุทธิในปี2570 ที่จะเร่งตัวขึ้นราว 26% จากการฟื้นตัวของรายได้ต่อห้องพัก (RevPAR) และการรับรู้รายได้จากโรงแรมใหม่เต็มปี แต่ก็มีมุมมองแบบระมัดระวังมากขึ้น โดยเริ่มต้นให้คำแนะนำ "ถือ" และประเมินราคาไว้ที่ 2.50 บาท เพราะมองว่าแม้ทิศทางกำไรจะยังเติบโตราว 20% แต่ความเสี่ยงจากกำลังซื้อกลุ่มลักชัวรี และภาระต้นทุนดอกเบี้ยยังคงเป็นปัจจัยกดดันที่ต้องติดตามอย่างใกล้ชิด แม้ดีลกองรีทจะเป็นตัวเร่งปฏิกิริยาเชิงบวก แต่ความท้าทายเรื่องหนี้สินและต้นทุนทางการเงินยังคงเป็นโจทย์ใหญ่ที่นักลงทุนต้องประเมินความเสี่ยงให้รอบคอบ
เกมการเงินระยะยาวที่ต้องเข้าใจ
เมื่อร้อยเรียงเรื่องราวทั้งหมดเข้าด้วยกัน ทำให้เห็นภาพว่า การแก้ไขปัญหาด้วยการขายสินทรัพย์เข้ากองทรัสต์ แม้จะมีเงินสดก้อนมหึมาไหลกลับเข้ามาสู่บริษัท แต่เงินจำนวนดังกล่าวส่วนใหญ่ต้องถูกจัดสรรนำไป "ใช้หนี้สถาบันการเงินและหมุนเวียนลงทุนในโครงการใหม่ๆ" ที่ยังมีรออยู่อีกนับหลายโครงการในท่อส่ง
ด้วยเหตุนี้ โอกาสที่ผู้ถือหุ้นจะเห็นเงินปันผลพุ่งกระโดดจึงมีค่อนข้างน้อย การจ่ายปันผลย้อนหลังราว 2.5% - 3% ต่อปี ถือเป็นระดับปันผลปกติของหุ้นอสังหาฯ ไซต์ใหญ่ สอดคล้องกับพฤติกรรมของราคาหุ้นในกระดานที่ไม่ค่อยขยับตัวไปไหนไกล เพราะผู้ถือหุ้นรายใหญ่และเจ้าของกิจการยังคงเป็นผู้กุมบังเหียนทิศทางระยะยาว
นั่นทำให้ ท้ายที่สุดแล้ว AWC จึงยังคงเป็นหุ้นทางเลือกสำหรับผู้ที่เข้าใจเกมการเงินและเชื่อมั่นในโมเดลการหมุนเวียนสินทรัพย์เข้ากองรีทเพื่อขับเคลื่อนการเติบโตในระยะยาว มากกว่าจะเป็นหุ้นปันผลหนักๆ หรือหุ้นเก็งกำไรหวือหวาที่นักลงทุนระยะสั้นจะคาดหวังผลตอบแทนก้อนโตได้ในทันที