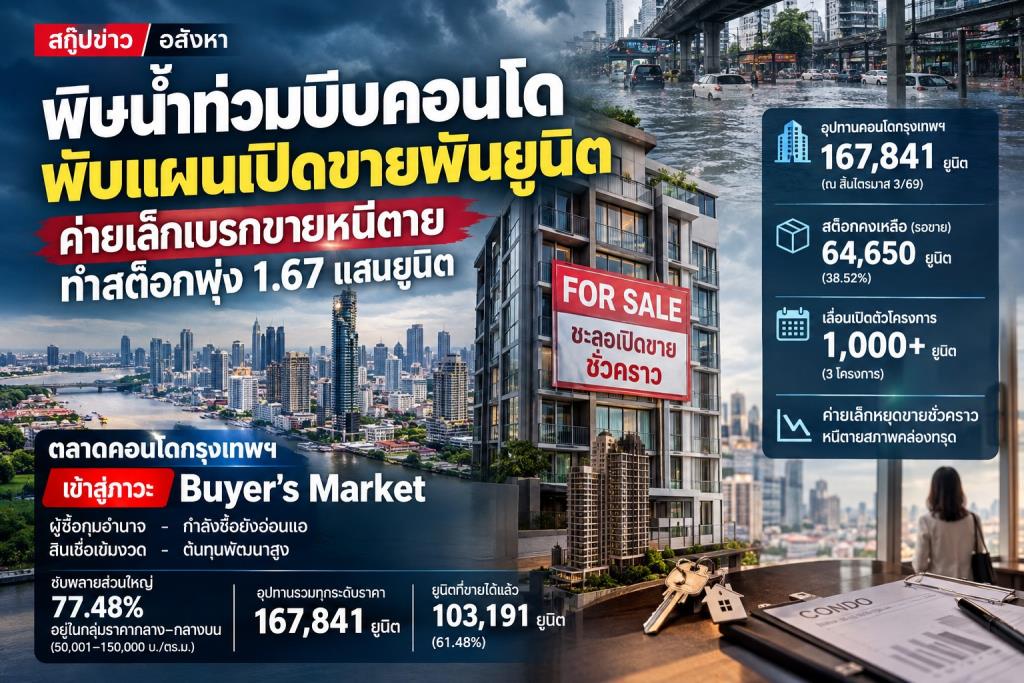
พิษน้ำท่วมป่วนแผน! ตลาดคอนโดกรุงเทพฯ เผชิญมรสุมหนักดันโครงการอุปทานกว่า 1,000 ยูนิตต้องเลื่อนเปิดตัวระนาว ท่ามกลางอุปทานสะสมพุ่ง 167,841 ยูนิต บีบตลาดดิ่งสู่ "Buyer's Market" ที่ผู้ซื้อกุมอำนาจเบ็ดเสร็จ ขณะที่ความต้องการซื้อเผชิญแรงกดดันจากยอดขายรอระบายอีก 64,650 ยูนิต และค่ายเล็กต้องหยุดขายชั่วคราวหนีตายสภาพคล่องทรุด
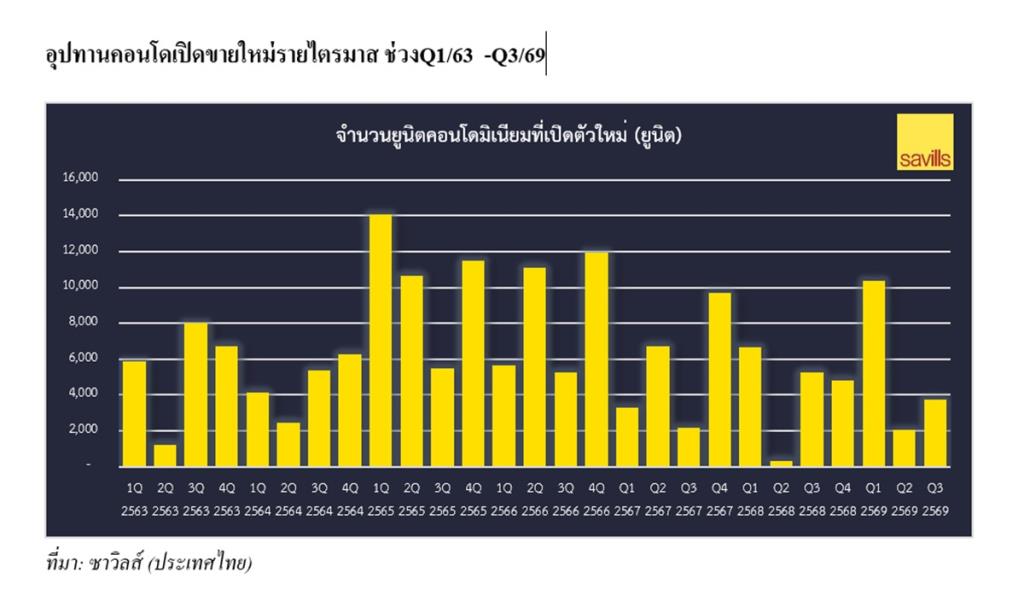
รายงานข่าวจาก บริษัท ซาวิลส์ (ประเทศไทย) ที่ปรึกษาและให้บริการด้านอสังหาริมทรัพย์ เปิดเผยว่า ภาพรวมตลาดคอนโดมิเนียมในพื้นที่กรุงเทพฯ ณ สิ้นไตรมาสที่ 3 ปี69 ยังคงอยู่ในภาวะที่ผู้พัฒนาใช้ความระมัดระวังในการเปิดตัวโครงการใหม่ ท่ามกลางปัจจัยกดดันจากกำลังซื้อที่ยังฟื้นตัวไม่เต็มที่ ภาวะการเข้มงวดในการอนุมัติสินเชื่อที่อยู่อาศัย และต้นทุนการพัฒนาโครงการที่ยังอยู่ในระดับสูง ส่งผลให้ในช่วงไตรมาสที่ผ่านมา มีโครงการคอนโดเปิดขายใหม่เพียง 8 โครงการ รวมยูนิต 3,737 ยูนิต ซึ่งปรับตัวเพิ่มขึ้นจากไตรมาสก่อน 80.35% คิดเป็นมูลค่าการพัฒนารวม 46,340 ล้านบาท โดยเป็นการลงทุนของผู้พัฒนาอสังหาฯรายใหญ่ที่จดทะเบียนในตลาดหลักทรัพย์ 3,274 ยูนิต คิดเป็น87.61% และเป็นผู้พัฒนานอกตลาดหลักทรัพย์ 463 ยูนิต คิดเป็น12.39% สะท้อนให้เห็นว่าผู้พัฒนาขนาดเล็กยังคงชะลอการลงทุนและให้ความสำคัญกับการบริหารสภาพคล่องและการระบายสินค้าคงเหลือมากกว่าการขยายโครงการใหม่ นอกจากนี้ ยังพบอีกว่า คอนโดบางโครงการเพิ่มเปิดขายในช่วงครึ่งแรกของปีที่ผ่านมาซึ่งพัฒนาโดยผู้พัฒนารายเล็ก เลือกที่จะหยุดการขายชั่วคราว แม้ว่าจะเปิดขายมาได้เพียงไม่กี่เดือนเท่านั้น เนื่องจากอัตราการขายได้ไม่เป็นไปตามที่คาดการณ์ไว้
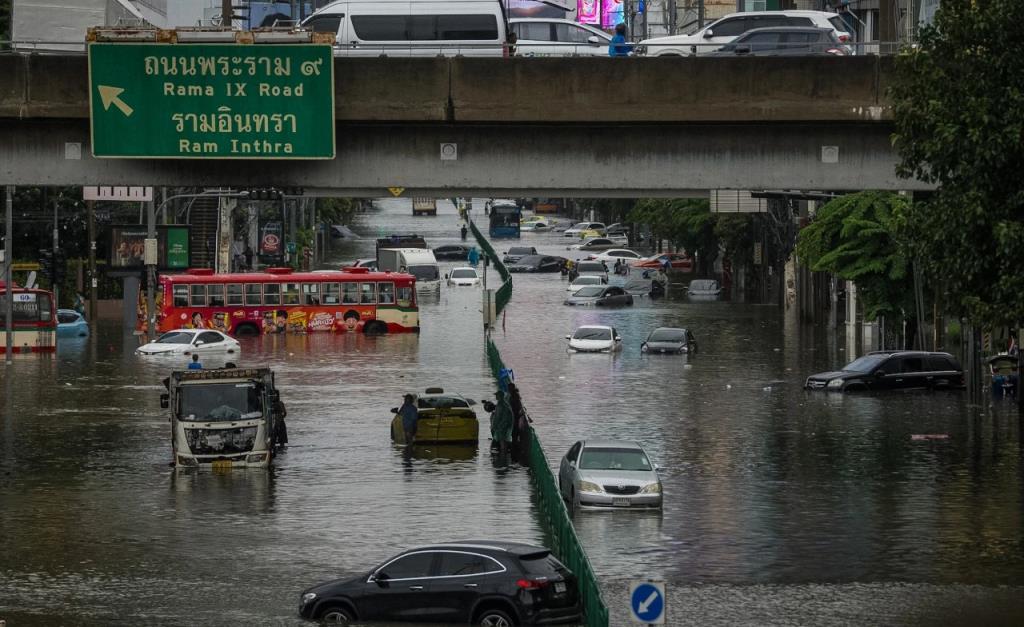
สำหรับในช่วงไตรมาสที่ 3 ที่ผ่านมา ภาพรวมการเปิดตัวคอนโดใหม่ในกรุงเทพฯ กระจุกตัวอยู่ในพื้นที่โดยรอบสวนลุมพินี ทำเลริมแม่น้ำเจ้าพระยา และกลุ่ม แคมปัสคอนโด ซึ่งพบว่า มีโครงการคอนโดอีก 3 โครงการ รวมอุปทานกว่า 1,000 ยูนิต ที่เดิมมีกำหนดเปิดตัวในช่วงไตรมาสดังกล่าว แต่ได้เลื่อนการเปิดตัวออกไป เนื่องจากโครงการบางส่วนตั้งอยู่ในพื้นที่กรุงเทพฯ ฝั่งตะวันออก ซึ่งเป็นหนึ่งในพื้นที่ที่ได้รับผลกระทบจากสถานการณ์น้ำท่วมในช่วงที่ผ่านมา ส่งผลให้ผู้พัฒนามีความกังวลเกี่ยวกับผลกระทบต่อความเชื่อมั่นของผู้ซื้อ การรับรู้ความเสี่ยงด้านทำเล และความต้องการซื้อในระยะสั้น จึงตัดสินใจชะลอการเปิดตัวโครงการออกไป เพื่อรอประเมินสถานการณ์และความชัดเจนของผลกระทบจากน้ำท่วม
“อย่างไรก็ตาม ผู้พัฒนาบางรายยังคงเดินหน้าเปิดตัวโครงการใหม่ตามกำหนดการเดิม แม้จะอยู่ในช่วงที่ตลาดเผชิญปัจจัยกดดันจากสถานการณ์น้ำท่วม โดยพบว่าโครงการที่เปิดตัวตามแผนดังกล่าวได้รับการตอบรับจากตลาดในระดับที่ดี และสามารถสร้างยอดขายในช่วง Presale รวมมากกว่า 20,000 ล้านบาท สะท้อนให้เห็นว่า แม้ความกังวลเกี่ยวกับสถานการณ์น้ำท่วมจะส่งผลต่อการตัดสินใจเปิดตัวของผู้พัฒนาบางราย แต่ยังมีความต้องการซื้อสำหรับโครงการที่มีทำเล ผลิตภัณฑ์ และระดับราคาที่สอดคล้องกับความต้องการของกลุ่มลูกค้าเป้าหมาย”
อย่างไรก็ตาม ณ สิ้นไตรมาสที่ 3/69 ตลาดคอนโดกรุงเทพฯ มีอุปทานที่อยู่ระหว่างการขายรวม 167,841 ยูนิต โดยซับพลายส่วนใหญ่กระจุกตัวอยู่ในระดับราคา 50,001-150,000 บาทต่อตารางเมตร จำนวน 130,059 ยูนิต 77.48% ของซับพลายทั้งหมด สะท้อนว่าตลาดหลักยังคงอยู่ในกลุ่มระดับกลางถึงกลางบน ซึ่งมีฐานผู้ซื้อที่กว้างทั้งเพื่ออยู่อาศัยและการลงทุนสำหรับกลุ่มราคา 50,001 -100,000 บาทต่อตารางเมตร มีอุปทานสูงสุด 70,391 ยูนิต หรือ 41.93% รองลงมาคือกลุ่ม 100,001 – 150,000 บาทต่อตารางเมตร จำนวน 59,668 ยูนิต หรือ 35.55% โดยทั้งสองกลุ่มรวมกันคิดเป็นประมาณสามในสี่ของอุปทานทั้งหมด
ขณะที่กลุ่มราคา 150,001 บาทต่อตารางเมตรขึ้นไปมีซับพลาย 28,594 ยูนิต สะท้อนว่าตลาดระดับ Premium มีขนาดเล็กกว่าและมีฐานผู้ซื้อเฉพาะกลุ่มมากขึ้น โดยทำเล คุณภาพโครงการ ขนาดห้อง สิ่งอำนวยความสะดวก และแบรนด์ผู้พัฒนามีบทบาทสำคัญต่อการตัดสินใจซื้อ และสำหรับตลาดระดับราคาสูงขึ้น ได้แก่ 250,001-300,000 บาทต่อตารางเมตร มีอุปทาน 4,693 ยูนิต และ 300,001-500,000 บาทต่อตารางเมตร มี 3,476 ยูนิต ขณะที่ตลาด Ultra-Luxury ที่มีราคาตั้งแต่ 500,000 บาทต่อตารางเมตรขึ้นไป มีอุปทานเพียง 946 ยูนิต หรือประมาณ 0.56% ของตลาดทั้งหมด สะท้อนถึงตลาดเฉพาะกลุ่มที่มีขนาดจำกัด และพึ่งพาความโดดเด่นของทำเล ความเป็นส่วนตัว คุณภาพการออกแบบ สิ่งอำนวยความสะดวก และชื่อเสียงของผู้พัฒนา มากกว่าการแข่งขันด้านราคา
นอกจากนี้ ซาวิลส์ ยังพบว่าโครงสร้างตลาดคอนโดกรุงเทพฯ ยังคงกระจุกตัวอย่างชัดเจนในระดับราคากลางถึงกลางบน ขณะที่ซับพลายระดับราคาสูงกว่า 300,000 บาทต่อตารางเมตรมีสัดส่วนจำกัด ดังนั้น การพัฒนาโครงการใหม่ในตลาดระดับกลางถึงกลางบนจำเป็นต้องพิจารณาการแข่งขันจากอุปทานเดิมจำนวนมาก ขณะที่โครงการระดับ Premium และ Ultra-Luxury แม้มีการแข่งขันด้านจำนวนอุปทานน้อยกว่า แต่จำเป็นต้องมีจุดขายและคุณลักษณะของโครงการที่ชัดเจนและสอดคล้องกับระดับราคาที่กำหนด ทั้งนี้ การประเมินศักยภาพโครงการควรพิจารณาระดับราคา อัตราการขาย และอุปทานคงเหลือของโครงการคู่แข่งในทำเลเดียวกันควบคู่กับภาพรวมของตลาดกรุงเทพมหานคร
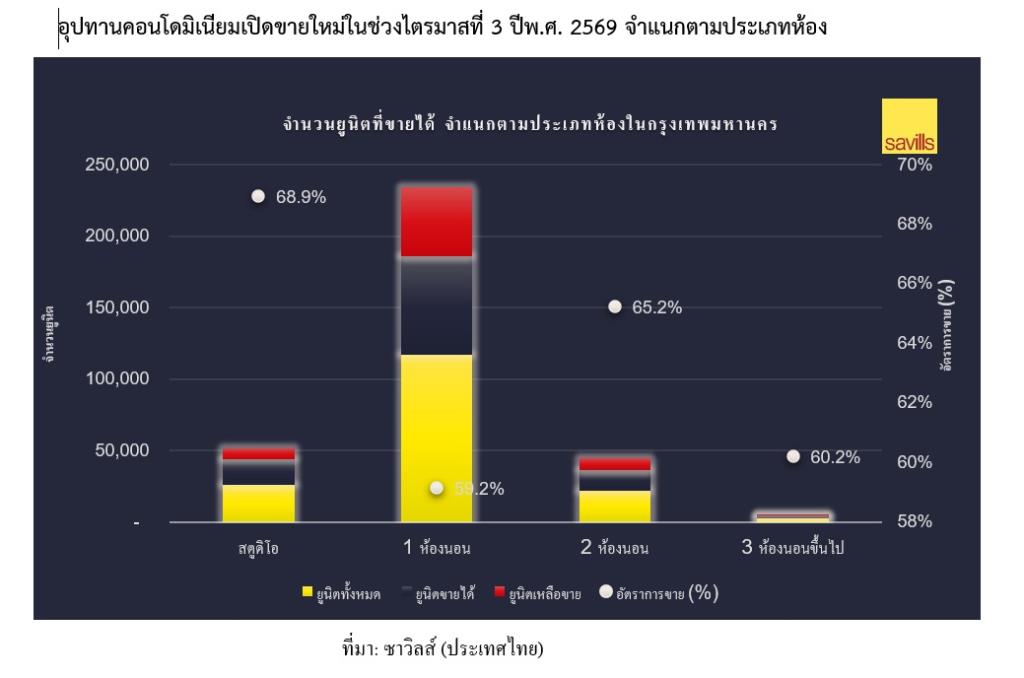
ขณะที่ด้านดีมานด์ในตลาดพบว่า ณ สิ้นไตรมาสที่ 3/69 จากซัลบพลาย ที่อยู่ระหว่างการขายทั้งหมด 167,841 ยูนิต และขายออกไปแล้ว 103,191 ยูนิต คิดเป็นอัตราการขายได้ 61.48% ยังคงมีคอนโดรอการขายอีก 64,650 ยูนิต หรือคิดเป็น 38.52% โดยพบว่า สตูดิโอ มีอัตราการขายที่สูงที่สุดที่ 68.90% ตามมาด้วยรูปแบบ 2 ห้องนอน ที่อัตราการขาย 65.20%
ทั้งนี้ ตลาดคอนโด Luxury และ Super Luxury ยังคงเป็นเซกเมนต์ที่มีความแข็งแกร่งมากที่สุดในช่วงไตรมาสที่ผ่านมา โดยเฉพาะยูนิต ประเภท Penthouse และห้องชุดขนาดใหญ่ในโครงการระดับพรีเมียม ซึ่งยังได้รับความสนใจจากกลุ่มผู้มีฐานะทางการเงินสูง ทั้งผู้ซื้อเพื่ออยู่อาศัยจริง (End-user) นักลงทุนระยะยาว และผู้ซื้อชาวต่างชาติบางส่วน สะท้อนว่ากลุ่มลูกค้าระดับบนยังได้รับผลกระทบจากภาวะเศรษฐกิจค่อนข้างจำกัด และให้ความสำคัญกับคุณภาพโครงการ ความเป็นส่วนตัว การออกแบบ และทำเลมากกว่าปัจจัยด้านราคา
ขณะที่ ทำเลที่ยังได้รับความนิยมอย่างต่อเนื่อง ได้แก่ ในพื้นที่โดยรอบสวนลุมพินี ซึ่งยังคงเป็นศูนย์กลางของที่อยู่อาศัยระดับบน เนื่องจากมีความพร้อมของสิ่งอำนวยความสะดวก การเชื่อมต่อระบบขนส่งมวลชน แหล่งไลฟ์สไตล์ และสถานศึกษานานาชาติ อีกทั้งยังเป็นพื้นที่ที่มีอุปทานที่ดินใหม่ค่อนข้างจำกัด ส่งผลให้โครงการที่เปิดขายในทำเลดังกล่าวยังสามารถรักษาระดับราคาและสร้างยอดขายได้ดีกว่าตลาดโดยรวม ในทางกลับกัน ตลาดคอนโดระดับกลาง ถึงระดับล่าง ยังคงเผชิญแรงกดดันจากกำลังซื้อภายในประเทศที่อ่อนตัว อัตราการปฏิเสธสินเชื่อที่อยู่อาศัย (Rejection Rate) ที่ยังอยู่ในระดับสูง รวมถึงการแข่งขันด้านราคาที่รุนแรง ส่งผลให้ผู้ประกอบการส่วนใหญ่ยังคงให้ความสำคัญกับการเร่งระบายสต็อกคงค้าง โดยเฉพาะโครงการที่ก่อสร้างแล้วเสร็จแต่ยังมียูนิตเหลือขาย ผ่านการจัดแคมเปญส่งเสริมการขาย การปรับลดราคา และการนำเสนอสิทธิประโยชน์เพิ่มเติม เพื่อกระตุ้นการตัดสินใจของผู้บริโภคและเร่งการรับรู้รายได้
โดยซาวิลส์ คาดการณ์ว่า ตลอดปี69 จะมีอุปทานคอนโดเปิดขายใหม่ในกรุงเทพฯประมาณ 20,000 ยูนิต ปรับตัวเพิ่มขึ้น 20.0% จากปีก่อนหน้า ซึ่งถือเป็นระดับการเปิดตัวโครงการที่ยังต่ำกว่าค่าเฉลี่ยในช่วงก่อนการแพร่ระบาดของโควิด-19 สะท้อนให้เห็นว่าผู้พัฒนาส่วนใหญ่ยังคงใช้กลยุทธ์ลงทุนอย่างระมัดระวัง และเลือกเปิดตัวเฉพาะโครงการที่มีศักยภาพในการสร้างยอดขายสูง นอกจากนี้ ยังพบว่าผู้พัฒนารายใหญ่หลายรายเริ่มปรับสัดส่วนการลงทุนออกจากกรุงเทพมหานครไปยังเมืองท่องเที่ยวและเมืองเศรษฐกิจสำคัญมากขึ้น เช่น ภูเก็ต และพัทยา ซึ่งได้รับแรงสนับสนุนจากการฟื้นตัวของภาคการท่องเที่ยว การเพิ่มขึ้นของผู้ซื้อชาวต่างชาติ และความต้องการที่อยู่อาศัยเพื่อการลงทุนและการพักผ่อน ส่งผลให้จังหวัดดังกล่าวมีศักยภาพในการเติบโตสูงกว่าตลาดกรุงเทพมหานครในระยะสั้นถึงระยะกลาง
จากปัจจัยข้างต้น ซาวิลส์ (ประเทศไทย) คาดการณ์ว่า ภาพรวมตลาดคอนโดกรุงเทพฯในช่วงที่เหลือของปี 69 จะยังคงเป็นตลาดของผู้ซื้อ (Buyer's Market) โดยการแข่งขันจะเน้นไปที่การระบายสต็อกมากกว่าการเพิ่มอุปทานใหม่ ผู้พัฒนาจะยังคงให้ความสำคัญกับการบริหารกระแสเงินสด ซึ่งพบว่า ผู้พัฒนาบางรายปรับลดราคาลงมากกว่า 50.0% โดยเฉพาะโครงการที่สร้างเสร็จพร้อมโอน และเลือกลงทุนเฉพาะโครงการที่มีความเสี่ยงต่ำ และการพัฒนาโครงการในเซกเมนต์ที่มีอุปสงค์รองรับอย่างชัดเจน ทั้งนี้ ผู้พัฒนาหลายรายยังมีความเห็นสอดคล้องกันว่า ภาวะตลาดคอนโดปี 69 ถือเป็นหนึ่งในช่วงเวลาที่ท้าทายที่สุดของธุรกิจในรอบหลายทศวรรษ ทั้งจากข้อจำกัดด้านกำลังซื้อ ต้นทุนการพัฒนา และสภาพการแข่งขันที่รุนแรง ส่งผลให้การฟื้นตัวของตลาดโดยรวมมีแนวโน้มเป็นไปอย่างค่อยเป็นค่อยไป และมีความแตกต่างอย่างชัดเจนในแต่ละระดับราคาและแต่ละทำเล
สำหรับในช่วงไตรมาสสุดท้ายของปี 69 ซาวิลส์ (ประเทศไทย) คาดการณ์ว่า ตลาดคอนโดมิเนียมระดับ Luxury จะยังคงเป็นเซกเมนต์ที่มีผลการดำเนินงานโดดเด่นที่สุด โดยเฉพาะโครงการ Branded Residence ในพื้นที่ศูนย์กลางเมือง ซึ่งยังได้รับแรงสนับสนุนจากความต้องการของกลุ่มผู้มีฐานะทางการเงินสูงและผู้ซื้อชาวต่างชาติ ขณะเดียวกัน ผู้พัฒนาจะยังคงให้ความสำคัญกับการเปิดตัวโครงการที่มีการกำหนดราคาอย่างเหมาะสมและสามารถสร้างความได้เปรียบในการแข่งขันตั้งแต่วันเปิดขาย
และคาดการณ์ว่าคอนโดริมแม่น้ำเจ้าพระยา และแคมปัสคอนโดซึ่งตั้งอยู่ใกล้มหาวิทยาลัยชั้นนำและศูนย์การแพทย์ขนาดใหญ่ จะยังคงเป็นเซกเมนต์ที่ได้รับความสนใจจากผู้พัฒนาอย่างต่อเนื่อง เนื่องจากมีฐานดีมานด์ที่ชัดเจน ทั้งจากผู้ซื้อเพื่ออยู่อาศัย นักลงทุน และผู้ปกครองที่ต้องการซื้อที่พักอาศัยให้บุตรหลาน ส่งผลให้ตลาดทั้งสองกลุ่มยังมีศักยภาพในการพัฒนาโครงการใหม่ในระยะต่อไป แม้ว่าภาพรวมตลาดคอนโดมิเนียมกรุงเทพมหานครจะยังอยู่ในช่วงของการฟื้นตัวอย่างค่อยเป็นค่อยไปก็ตาม