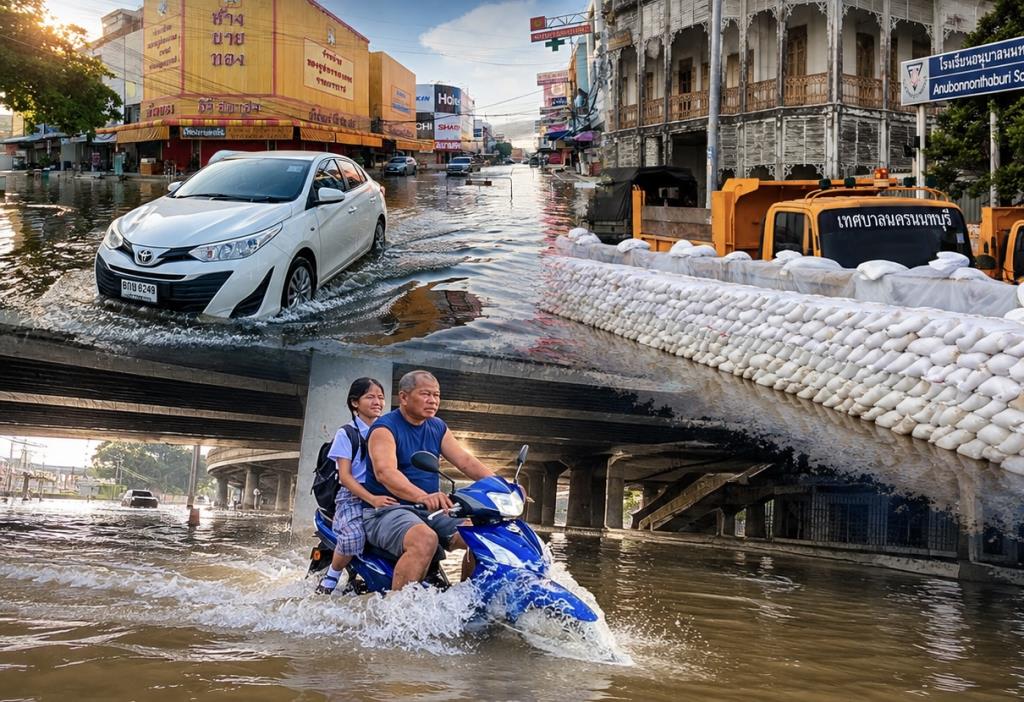
ประกันภัยพิบัติแห่งชาติเริ่ม 1 ต.ค. 69 คุ้มครองบ้านราว 30 ล้านหลัง น้ำท่วมรับสินไหมเบื้องต้น 10,000 บาท สูงสุด 100,000 บาทต่อครั้ง แต่คำถามใหญ่เกิดขึ้นกับพื้นที่ “ฝนตกปุ๊บ–ท่วมปั๊บ” โดยเฉพาะ กทม.และเมืองใหญ่ หากน้ำเข้าบ้านเสียหายจริง แต่พื้นที่ไม่ได้ถูกประกาศเป็นเขตประสบสาธารณภัย จะเข้าสู่กระบวนการเคลมได้หรือไม่ หลังรัฐบาลกำชับผู้ว่าฯ หากเกิดภัยต้องประกาศพื้นที่ตามกฎหมาย ขณะที่รายละเอียดกรมธรรม์ฉบับเต็มจะเป็นตัวชี้ขาดเงื่อนไขการจ่าย
วันที่ 1 ตุลาคม 2569 เป็นวันแรกที่ “ระบบประกันภัยพิบัติแห่งชาติ” เริ่มให้ความคุ้มครองประชาชน โดยรัฐบาลจัดสรรงบประมาณรวม 15,500 ล้านบาท ซื้อประกันภัยให้ประชาชน ครอบคลุมความเสียหายจาก อุทกภัย วาตภัย และแผ่นดินไหว
เฉพาะที่อยู่อาศัย ไม่รวมรถยนต์ ครอบคลุมประมาณ 30 ล้านหลังคาเรือน กำหนดวงเงินคุ้มครองสูงสุด 100,000 บาทต่อหลังคาเรือนต่อภัยที่เกิดขึ้นตามเงื่อนไขกรมธรรม์
กรณีน้ำท่วม กำหนดค่าสินไหมทดแทนเบื้องต้น 10,000 บาท และจ่ายเพิ่มเติมได้สูงสุดอีก 90,000 บาทต่อครั้งต่อหลังคาเรือน ขณะที่วาตภัยและแผ่นดินไหวจ่ายเบื้องต้น 5,000 บาท และเพิ่มเติมได้สูงสุด 95,000 บาท
แต่เมื่อเริ่มใช้ระบบจริง คำถามสำคัญอาจไม่ได้อยู่เพียงว่า “บ้านเสียหายเท่าไรได้เงินเท่าไร” แต่อยู่ก่อนหน้านั้นว่า
ใครเป็นผู้รับรองว่าเหตุการณ์ที่เกิดขึ้นเป็น “ภัย” ที่เข้าสู่ระบบประกัน?
ด่านสำคัญ“ประกาศเขตประสบสาธารณภัย”
ประเด็นนี้เห็นภาพชัดจากคำสั่งรัฐบาลช่วงสถานการณ์น้ำท่วมปลายเดือนกันยายนที่ผ่านมา โดยรัฐบาลสั่งการว่า หากจังหวัดใดเกิดภัยพิบัติหรืออุทกภัย ผู้ว่าราชการจังหวัดต้องประกาศเขตพื้นที่ประสบสาธารณภัยตามกฎหมายว่าด้วยการป้องกันและบรรเทาสาธารณภัย
พร้อมกันนั้นรัฐบาลระบุว่า ตั้งแต่วันที่ 1 ตุลาคม 2569 เป็นต้นไป ระบบประกันภัยพิบัติแห่งชาติจะเข้ามาเป็นกลไกการจ่ายเงินเยียวยา และให้ ปภ.ประสานกับสำนักงาน คปภ.เพื่ออำนวยความสะดวกแก่ประชาชน
จึงเกิดประเด็นสำคัญว่า การประกาศพื้นที่ประสบสาธารณภัยจะมีสถานะเป็นเงื่อนไขเริ่มต้นของการจ่ายสินไหมมากน้อยเพียงใด
โดยเฉพาะเมื่อรัฐบาลกำลังเปลี่ยนจากระบบเดิมที่รัฐสำรวจความเสียหายแล้วตั้งงบเยียวยา มาใช้ระบบประกันภัยเป็นกลไกหลักมากขึ้น
โจทย์ใหญ่ “ฝนตกปุ๊บ–ท่วมปั๊บ”
ปัญหานี้อาจเห็นชัดที่สุดในกรุงเทพฯ และเขตเมือง
เพราะลักษณะน้ำท่วมในเมืองบางครั้งไม่ได้เกิดเป็นอุทกภัยกินพื้นที่กว้าง แต่เกิดจากฝนตกหนักเฉพาะจุด ระบบระบายน้ำไม่ทัน น้ำท่วมถนน เข้าซอย หรือไหลเข้าบ้านบางหลัง ก่อนลดระดับลงภายในเวลาไม่นาน
จึงอาจเกิดสถานการณ์ว่า
น้ำเข้าบ้านจริง ทรัพย์สินเสียหายจริง แต่พื้นที่ไม่ได้ถูกประกาศเป็นเขตประสบสาธารณภัย
คำถามคือ บ้านหลังนั้นจะสามารถเรียกร้องค่าสินไหมเบื้องต้น 10,000 บาทจากประกันภัยพิบัติแห่งชาติได้หรือไม่
ประเด็นนี้สำคัญ เพราะข้อมูลของรัฐบาลยืนยันวงเงินว่าอุทกภัยจ่ายเบื้องต้น 10,000 บาทและเพิ่มเติมสูงสุด 90,000 บาท แต่ก็ระบุด้วยว่าการจ่ายเป็นไป “ตามเงื่อนไขของกรมธรรม์”
จับตา กทม.พื้นที่ท่วมไวท่วมซ้ำซาก
เรื่องนี้ยิ่งสำคัญสำหรับกรุงเทพมหานคร เพราะรัฐบาลและ กทม.เพิ่งร่วมกันจัดทำแนวทางปฏิบัติงานมาตรฐาน หรือ SOP สำหรับการช่วยเหลือผู้ประสบภัยในกรุงเทพฯ
กระบวนการดังกล่าวครอบคลุมตั้งแต่ การสำรวจความเสียหาย การประสานงาน การประกาศเขตพื้นที่ประสบสาธารณภัย การประกาศเขตให้ความช่วยเหลือผู้ประสบภัยพิบัติกรณีฉุกเฉิน ตลอดจนการขอรับและเบิกจ่ายเงินช่วยเหลือ
อย่างไรก็ตามเมื่อนำระบบประกันภัยเข้ามาใช้จริง เกณฑ์ของ กทม.จะจัดการอย่างไรกับเหตุการณ์น้ำท่วมขนาดเล็กแต่สร้างความเสียหายจริง
เช่น น้ำท่วมเพียงหนึ่งหมู่บ้าน หนึ่งชุมชน หรือบางซอย จะสามารถเข้าสู่ระบบได้หรือไม่ หรือจำเป็นต้องมีการประกาศพื้นที่ในระดับเขตหรือพื้นที่ที่ใหญ่กว่านั้น
แค่ “น้ำอยู่หน้าบ้าน” ได้ 10,000 หรือไม่?
อีกคำถามที่เกี่ยวเนื่องกันคือ ระดับความเสียหายขั้นต่ำ
วงเงิน 10,000 บาท เป็น “ค่าสินไหมเบื้องต้น” ไม่ใช่การประกาศว่าเพียงมีน้ำปรากฏอยู่หน้าบ้านแล้วจะได้รับ 10,000 บาททันที
ข้อมูลที่รัฐบาลเผยแพร่ขณะนี้ระบุว่าความคุ้มครองเป็น ความเสียหายต่อที่อยู่อาศัยจากอุทกภัย และการจ่ายอยู่ภายใต้เงื่อนไขกรมธรรม์
ดังนั้น ต้องแยกกรณี น้ำท่วมถนนหน้าบ้าน น้ำเข้าบริเวณรั้ว น้ำเข้าพื้นที่บ้าน และน้ำเข้าตัวอาคารจนเกิดความเสียหาย ออกจากกัน
หากยังไม่มีเกณฑ์ฉบับเต็มที่กำหนดไว้ชัด การระบุว่า “น้ำเข้าหน้าบ้านก็รับ 10,000 บาท” อาจทำให้ประชาชนเข้าใจผิดได้
ท่วมซ้ำหลายรอบ แล้วนับเป็นกี่ “ครั้ง”
อีกปัญหาที่จะตามมาคือพื้นที่น้ำท่วมซ้ำ
รัฐบาลกำหนดวงเงินกรณีน้ำท่วมเป็น 10,000 บาทเบื้องต้น และเพิ่มเติมสูงสุด 90,000 บาท “ต่อครั้ง ต่อหลังคาเรือน”
จึงต้องมีคำตอบว่าอะไรคือ “หนึ่งครั้ง”
ตัวอย่างเช่น ฝนตกวันที่ 1 น้ำเข้าบ้าน จากนั้นน้ำลด แล้ววันที่ 3 ฝนตกหนักน้ำเข้าบ้านอีกครั้ง จะถือเป็นภัยสองครั้งหรือเป็นเหตุการณ์เดียวกัน
หรือหากน้ำยังไม่ลดสนิทแล้วฝนตกเติมเข้ามาอีก จะถือเป็นเหตุการณ์ใหม่หรือไม่
นิยามดังกล่าวมีผลต่อวงเงินสินไหมโดยตรง และสำคัญมากสำหรับพื้นที่ที่เผชิญน้ำท่วมซ้ำซาก
สุดท้าย จุดที่หน่วยงานที่เกี่ยวข้องทั้ง ปภ. และ คปภ. จำเป็นต้องทำให้ชัด คือ หนึ่ง การประกาศเขตประสบสาธารณภัยเป็นเงื่อนไขบังคับในการเคลมทุกกรณีหรือไม่ สอง หากบ้านเสียหายจริงแต่พื้นที่ไม่ได้ประกาศภัย สามารถใช้หลักฐานอื่นยื่นเคลมได้หรือไม่ สาม น้ำต้องเข้าถึงระดับใดจึงได้รับค่าสินไหมเบื้องต้น 10,000 บาท และ สี่ ใช้หลักอะไรแบ่งน้ำท่วมครั้งเดิมกับเหตุการณ์น้ำท่วมครั้งใหม่
เพราะหาก 4 เรื่องนี้ไม่ชัด อาจเกิดภาพที่ประชาชนเห็นตัวเลข “น้ำท่วมรับ 10,000 บาท สูงสุด 100,000 บาท” แต่เมื่อเกิดเหตุจริงกลับพบว่า ขั้นตอนแรกของการเคลมไม่ได้ขึ้นอยู่กับความเสียหายของบ้านเพียงอย่างเดียว
โดยเฉพาะคนในพื้นที่ “ตกปุ๊บท่วมปั๊บลดปั๊บ” ที่อาจได้รับความเสียหายจริง แต่เหตุการณ์ไม่รุนแรงหรือกว้างขวางจนถูกประกาศเป็นเขตประสบสาธารณภัยก็เป็นได้