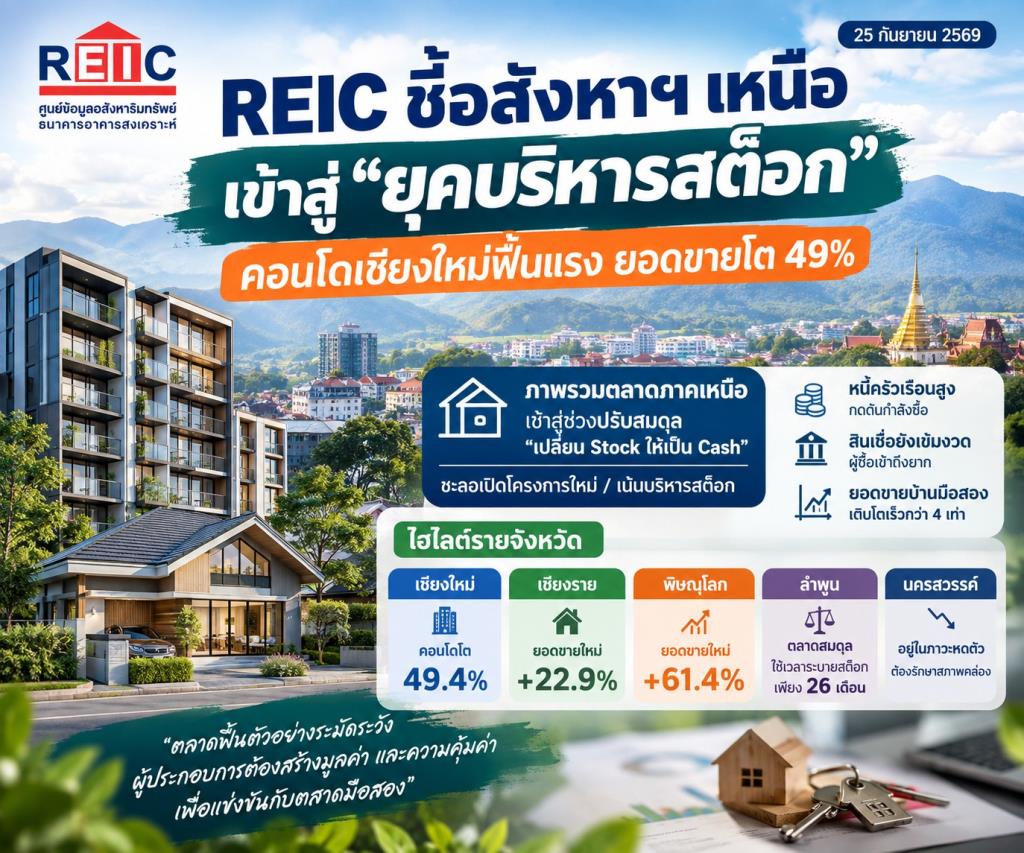
ตลาดที่อยู่อาศัยภาคเหนือครึ่งแรกปี 69 เข้าสู่ช่วงปรับสมดุล ผู้ประกอบการชะลอเปิดโครงการใหม่ เน้นเปลี่ยนสต็อกเป็นกระแสเงินสด REIC ชี้ ผลสำรวจพบ“เชียงใหม่”สัญญาณฟื้นชัด คอนโดยอดขายโต 49.4% ด้านพิษณุโลกยอดขายใหม่พุ่ง 61.4% แต่หลายทำเลยังมีสต็อกสูง ขณะที่ลำพูนเริ่มเข้าสู่ภาวะสมดุลเร็วที่สุด
รายงานข่าวจาก ศูนย์ข้อมูลอสังหาริมทรัพย์ ธนาคารอาคารสงเคราะห์ (REIC) เปิดเผยว่า สถานการณ์ตลาดที่อยู่อาศัยในพื้นที่ภาคเหนือ 5 จังหวัด ได้แก่ เชียงใหม่ ลำพูน เชียงราย พิษณุโลก และนครสวรรค์ ในช่วงครึ่งแรกปี 2569 พบตลาดกำลังเข้าสู่ช่วงเปลี่ยนผ่านจากการเร่งขยายโครงการไปสู่ “ยุคบริหารจัดการสต็อก” โดยผู้ประกอบการหันมาให้ความสำคัญกับการเปลี่ยน Stock ให้เป็น Cash มากขึ้น
โดยในช่วงครึ่งแรกของปี การเปิดโครงการใหม่ในภาคเหนือลดลงประมาณ 9% สะท้อนความระมัดระวังของผู้ประกอบการ แม้ภาพรวมตลาดจะผ่านจุดต่ำสุดและเริ่มฟื้นตัวอย่างค่อยเป็นค่อยไป โดยมีมาตรการภาครัฐช่วยพยุงตลาด แต่แรงกดดันสำคัญยังมาจากภาระหนี้ครัวเรือนที่อยู่ในระดับสูง และความเข้มงวดของสถาบันการเงินในการปล่อยสินเชื่อ ทำให้การดูดซับสต็อกที่อยู่อาศัยสะสมยังต้องใช้เวลา
ดร.มานะ นิมิตรวานิช ผู้อำนวยการศูนย์ข้อมูลอสังหาริมทรัพย์ กล่าวว่า ตลาดที่อยู่อาศัยภาคเหนือกำลังเปลี่ยนเข้าสู่ยุคของการบริหารจัดการสต็อก ผู้ประกอบการจึงต้องให้ความสำคัญกับการระบายสินค้าที่มีอยู่มากกว่าการเร่งเปิดโครงการใหม่ แม้ตลาดจะเริ่มฟื้นตัว แต่กำลังซื้อยังถูกจำกัดจากภาวะหนี้ครัวเรือนและเกณฑ์สินเชื่อที่เข้มงวด
สำหรับ เชียงใหม่ แม้ครึ่งแรกปีนี้ยอดขายใหม่จะมากกว่าการเปิดโครงการใหม่ และสต็อกเริ่มลดลง แต่ยังอยู่ในระดับสูง โดยคาดว่าจะใช้เวลาประมาณ 4 ปีเศษในการระบายสต็อกทั้งหมด ขณะที่ตลาดคอนโดมิเนียมอยู่ในทิศทางฟื้นตัวชัดเจน ยอดโอนคอนโดใหม่เติบโตเกือบ 50% ในเชิงหน่วย และเกือบ 80% ในเชิงมูลค่า จากแรงหนุนของลูกค้าต่างชาติและกลุ่มที่ต้องการเข้ามาใช้ชีวิตในเมือง
ข้อมูลสำรวจพบว่า เชียงใหม่มี Total Supply 12,715 หน่วย เพิ่มขึ้น 12.7% เมื่อเทียบกับปีก่อนหน้า มูลค่า 60,091 ล้านบาท เพิ่มขึ้น 16.3% ขณะที่ New Sales เพิ่มขึ้น 18.5% มูลค่า 5,790 ล้านบาท เพิ่มขึ้น 23.4% โดยคอนโดมิเนียมมียอดขายเพิ่มขึ้น 49.4% และบ้านจัดสรรเพิ่มขึ้น 9.0% ส่วน Remaining Supply อยู่ที่ 11,353 หน่วย เพิ่มขึ้น 12.0% อัตราดูดซับเฉลี่ย 1.8% ต่อเดือน และคาดว่าจะใช้เวลาระบายสต็อกประมาณ 50 เดือน แบ่งเป็นคอนโดมิเนียม 39 เดือน และบ้านจัดสรร 55 เดือน
ทำเลที่โดดเด่นของเชียงใหม่ ได้แก่ คอนโดมิเนียมโซนในเมืองเชียงใหม่และสุเทพ-แม่เหียะ ซึ่งมียอดขาย New Supply รวม 500 หน่วย ส่วนบ้านจัดสรรโซนสันทรายมียอดขายเพิ่มขึ้น 62.4% อัตราดูดซับ 2.3% ต่อเดือน คาดว่าจะใช้เวลาระบายสต็อกประมาณ 38 เดือน ขณะที่โซนในเมืองเชียงใหม่และบริเวณมหาวิทยาลัยพายัพเป็นพื้นที่ต้องเฝ้าระวัง เนื่องจากมีสต็อกสะสมสูงและอาจใช้เวลาระบาย 163–380 เดือน
ทั้งนี้ REIC มองว่าเชียงใหม่กำลังขยายตัวในลักษณะ Network City หรือเมืองหลายศูนย์กลาง โดยการเติบโตเริ่มกระจายจากตัวเมืองไปยังสันทราย สันกำแพง และหางดง เกิดเป็นย่านที่อยู่อาศัยใหม่ที่มีบริการรองรับ ขณะที่เชียงใหม่รอบนอกและลำพูนยังมีโอกาสเติบโตตามทิศทางเศรษฐกิจ
ด้าน เชียงราย มี Total Supply 3,020 หน่วย เพิ่มขึ้น 8.6% มูลค่า 11,772 ล้านบาท เพิ่มขึ้น 8.9% โดยผู้ประกอบการชะลอการเปิดโครงการใหม่ ส่งผลให้ New Supply ลดลง 43.3% เหลือ 68 หน่วย และทั้งหมดเป็นบ้านจัดสรร ขณะที่ New Sales เพิ่มขึ้น 22.9% แต่ Remaining Supply ยังเพิ่มขึ้น 7.8% อยู่ที่ 2,843 หน่วย อัตราดูดซับเฉลี่ย 1.0% ต่อเดือน และคาดว่าจะใช้เวลาระบายสต็อกประมาณ 96 เดือน
ทำเลที่น่าสนใจของเชียงรายคือบ้านจัดสรรโซนในเมืองเชียงราย ซึ่งมียอดขายใหม่ 87 หน่วย และโซนแม่สายที่มีอัตราดูดซับเพิ่มขึ้นเป็น 2.3% ต่อเดือน ขณะที่โซนสนามบิน-มหาวิทยาลัยแม่ฟ้าหลวงยังต้องเฝ้าระวัง แม้มียอดขายต่อเนื่อง แต่มีสต็อกเหลือขายสูง ทำให้อัตราดูดซับอยู่ที่ 0.8% ต่อเดือน และอาจใช้เวลาระบายสต็อกประมาณ 120 เดือน
พิษณุโลก เป็นอีกจังหวัดที่ส่งสัญญาณฟื้นตัวชัดเจน โดยมี Total Supply 3,577 หน่วย เพิ่มขึ้น 8.7% มูลค่า 14,592 ล้านบาท เพิ่มขึ้น 6.1% ขณะที่ New Supply ลดลงถึง 91.4% แต่ New Sales กลับเพิ่มขึ้น 61.4% เมื่อเทียบกับปีก่อนหน้า ส่งผลให้อัตราดูดซับเพิ่มขึ้นเป็น 1.2% ต่อเดือน และระยะเวลาระบายสต็อกลดลงจาก 119 เดือน เหลือ 78 เดือน
ทำเลบ้านจัดสรรในเมืองพิษณุโลกมียอดขายเพิ่มขึ้นถึง 405.9% หรือกว่า 4 เท่าตัว อยู่ที่ 86 หน่วย อัตราดูดซับ 3.8% ต่อเดือน และคาดว่าจะใช้เวลาระบายสต็อกประมาณ 20 เดือน ขณะที่โซนบึงพระและมหาวิทยาลัยนเรศวร-ท่าทองยังเป็นพื้นที่ต้องจับตา เนื่องจากมีอัตราดูดซับเพียง 0.2–0.3% ต่อเดือน และอาจใช้เวลาระบายสต็อกยาวถึง 367–452 เดือน
ส่วน นครสวรรค์ ยังอยู่ในภาวะหดตัว โดยมี Total Supply 1,347 หน่วย ลดลง 22.6% มูลค่า 6,858 ล้านบาท และในช่วงสำรวจไม่มีการเปิดโครงการใหม่ ขณะที่ New Sales ลดลง 77.0% แต่ Remaining Supply ลดลง 2.5% เหลือ 1,239 หน่วย อัตราดูดซับเฉลี่ย 1.3% ต่อเดือน คาดว่าจะใช้เวลาระบายสต็อกประมาณ 69 เดือน ทำเลขายดีคือบ้านจัดสรรโซนท่าทอง ส่วนโซนดรีมแลนด์ต้องเฝ้าระวัง หลังยอดขายลดลง 86.2% และมีอัตราดูดซับเพียง 0.7% ต่อเดือน
ขณะที่ ลำพูน มี Total Supply 979 หน่วย ลดลง 17.7% มูลค่า 2,550 ล้านบาท โดย New Supply ลดลง 73.0% และ New Sales ลดลง 22.4% แต่ Remaining Supply ลดลงถึง 16.5% เหลือ 795 หน่วย อัตราดูดซับเฉลี่ยอยู่ที่ 3.1% ต่อเดือน และคาดว่าจะใช้เวลาระบายสต็อกเพียง 26 เดือน ถือเป็นหนึ่งในตลาดที่มีภาวะสมดุลมากที่สุดในกลุ่มจังหวัดที่สำรวจ โดยทำเลนิคมฯ ลำพูน-บ้านม้ามีอัตราดูดซับสูงถึง 4.0% ต่อเดือน และคาดว่าจะใช้เวลาระบายสต็อกเพียง 19 เดือน
REIC ยังพบว่า บ้านระดับราคา 2–3 ล้านบาท ยังคงเป็นกลุ่มที่มีความต้องการซื้อ แต่ข้อจำกัดสำคัญอยู่ที่การเข้าถึงสินเชื่อ ทำให้ผู้ประกอบการควรทำงานร่วมกับสถาบันการเงินตั้งแต่ต้นทาง โดยเฉพาะการทำ Pre-approval เพื่อประเมินความสามารถในการกู้ของลูกค้าก่อนรับจองและพัฒนาโครงการ
อีกปัจจัยที่ต้องจับตาคือ ตลาดบ้านมือสอง ซึ่งเติบโตเร็วกว่าตลาดบ้านใหม่ประมาณ 4 เท่า จากข้อได้เปรียบด้านราคาและความคุ้มค่า ทำให้กลายเป็นทางเลือกสำคัญของผู้บริโภค และเป็นแรงกดดันที่ผู้ประกอบการบ้านใหม่ต้องนำมาพิจารณาในการวางกลยุทธ์
ภาพรวมตลาดที่อยู่อาศัยภาคเหนือจึงอยู่ในช่วง “ฟื้นตัวแบบระมัดระวัง” มากกว่าการกลับมาเติบโตเต็มรูปแบบ ผู้ประกอบการจำเป็นต้องให้ความสำคัญกับการบริหารสต็อก สภาพคล่อง และกระแสเงินสด ขณะเดียวกันต้องสร้างจุดขายด้านความคุ้มค่าและความแตกต่างของโครงการใหม่ เพื่อแข่งขันกับตลาดบ้านมือสองและรองรับกำลังซื้อที่ยังฟื้นตัวไม่เต็มที่.