TISCO ESU มองโลกกำลังเผชิญโจทย์ใหญ่ “หนี้สูง ดอกเบี้ยสูง และ AI เปลี่ยนเกมเศรษฐกิจ” พร้อมเตือนนักลงทุนจับตา “ความเร็ว” การปรับขึ้นบอนด์ยีลด์สหรัฐฯ น่ากลัวกว่า “ระดับ” ที่ 5% แนะลงทุนใน “หุ้น-ตราสารหนี้ระยะสั้น-สินค้าโภคภัณฑ์” รับวัฏจักรการลงทุนโลกรอบใหม่ ชี้หุ้น AI ยังไม่เข้าข่ายฟองสบู่ ด้านเศรษฐกิจไทยปีนี้คาดโต 2.1% ก่อนชะลอลงเล็กน้อยสู่ 2.0% ในปีหน้า ท่ามกลางข้อจำกัดเชิงโครงสร้างของประเทศ More Debt, Less Fiscal Space
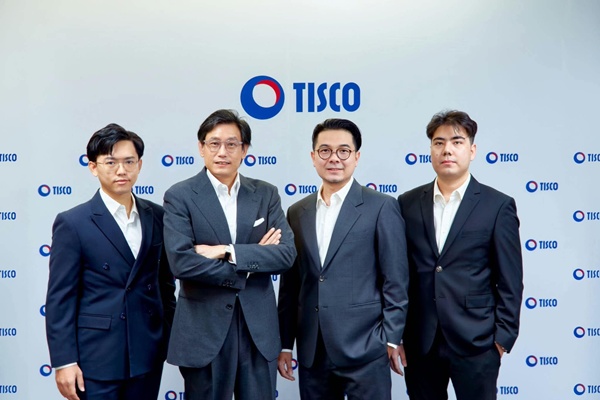
นายธนภัทร ธนชาต นักเศรษฐศาสตร์ ศูนย์วิเคราะห์เศรษฐกิจและกลยุทธ์ทิสโก้ (TISCO ESU) เปิดเผยว่า ประเด็นที่ทั่วโลกกำลังให้ความสำคัญมากขึ้นในขณะนี้ ไม่ได้มีเพียงความเสี่ยงด้านเงินเฟ้อและแนวโน้มอัตราดอกเบี้ยที่อาจอยู่ในระดับสูงเป็นเวลานาน (Higher for Longer) เท่านั้น แต่ยังรวมถึงประเด็นเรื่อง “ความยั่งยืนทางการคลัง” ของแต่ละประเทศด้วย ท่ามกลางภาวะหนี้สาธารณะที่เพิ่มสูงขึ้นต่อเนื่อง ขณะที่หลายประเทศยังคงเผชิญภาวะขาดดุลงบประมาณ ส่งผลให้ต้นทุนการกู้ยืมของภาครัฐปรับสูงขึ้น และจำกัดความสามารถของรัฐบาลในการใช้นโยบายการคลังเพื่อกระตุ้นเศรษฐกิจหรือรองรับความผันผวนที่อาจเกิดขึ้นในอนาคต
“โลกกำลังก้าวเข้าสู่ยุค More Debt, Less Fiscal Space หรือยุคที่รัฐบาลมีภาระหนี้สูงขึ้น ขณะที่ความสามารถในการใช้นโยบายการคลังกลับลดลง โดยเฉพาะในประเทศเศรษฐกิจขนาดใหญ่ที่ภาระดอกเบี้ยเริ่มเพิ่มขึ้นจนเบียดบังการใช้จ่ายภาครัฐในด้านอื่น ๆ ส่งผลให้นักลงทุนหันมาให้ความสำคัญกับความเสี่ยงด้านการคลังมากกว่าที่เคย สะท้อนผ่านอัตราผลตอบแทนพันธบัตรรัฐบาลที่ทยอยปรับสูงขึ้นในหลายประเทศ ไม่ว่าจะเป็นสหรัฐฯ ฝรั่งเศส อังกฤษและอิตาลี"
ในมุมมองของ TISCO ESU ความเปราะบางด้านการคลังกำลังเกิดขึ้นพร้อมกับการกลับมาของความเสี่ยงด้านเงินเฟ้อ ในขณะที่ธนาคารกลางหลักหลายแห่งทั่วโลกเริ่มกลับเข้าสู่วัฏจักรดอกเบี้ยขาขึ้นอีกครั้งในปี 2569 โดยธนาคารกลางสหรัฐฯ (Fed) ปรับอัตราดอกเบี้ยนโยบายขึ้นสู่ระดับ 3.75-4.00% ในเดือนกันยายน พร้อมส่งสัญญาณถึงโอกาสการปรับขึ้นเพิ่มเติมในช่วงปลายปี ขณะที่ธนาคารกลางยุโรป (ECB) และธนาคารกลางญี่ปุ่น (BoJ) ก็มีแนวโน้มดำเนินนโยบายการเงินที่เข้มงวดมากขึ้นเช่นกัน ส่งผลให้เศรษฐกิจโลกต้องเผชิญแรงกดดันจากทั้ง "หนี้สูง" และ "ดอกเบี้ยสูง" ไปพร้อมกัน และมีแนวโน้มทำให้ต้นทุนทางการเงินของทั้งภาครัฐและภาคเอกชนทรงตัวอยู่ในระดับสูงต่อเนื่องในระยะข้างหน้า
Asset Allocation in a Fractured World
ด้านนายธนธัช ศรีสวัสดิ์ หัวหน้าฝ่ายกลยุทธ์การลงทุน ศูนย์วิเคราะห์เศรษฐกิจและกลยุทธ์ทิสโก้ กล่าวว่า ในโลกที่หลายประเทศต้องเผชิญข้อจำกัดด้านการคลังมากขึ้น ปัจจัยที่จะเข้ามากำหนดทิศทางตลาดการเงินและตลาดทุนในทศวรรษข้างหน้า ไม่ได้มีเพียงแนวโน้มเศรษฐกิจหรืออัตราดอกเบี้ยเท่านั้น แต่ยังรวมถึงการเปลี่ยนแปลงเชิงโครงสร้างของระบบเศรษฐกิจโลก จากการเปลี่ยนผ่านเข้าสู่ “โลกหลายขั้วอำนาจ” ที่ประเทศมหาอำนาจต่างเร่งลงทุนเพื่อยกระดับขีดความสามารถในการแข่งขัน ทั้งด้านนวัตกรรม เทคโนโลยี การผลิต และการค้า ส่งผลให้ความต้องการเงินทุนเพื่อรองรับการลงทุนเพิ่มสูงขึ้นพร้อมกันในหลายภูมิภาคทั่วโลก
ในด้านหนึ่ง การลงทุนโครงสร้างพื้นฐานด้านปัญญาประดิษฐ์ (AI) ถือเป็นหนึ่งในแรงขับเคลื่อนสำคัญของวัฎจักรเศรษฐกิจรอบใหม่ ซึ่งช่วยสนับสนุนการเติบโตของกำไรภาคธุรกิจและสร้างแรงหนุนให้สินทรัพย์เสี่ยง โดยเฉพาะตลาดหุ้น แต่อีกด้านหนึ่ง การที่หลายประเทศและภาคธุรกิจเร่งลงทุนพร้อมกันกลับทำให้ความต้องการเงินทุนที่มีอยู่อย่างจำกัด ผลักดันให้ "ต้นทุนของเงิน" หรือ “อัตราผลตอบแทนพันธบัตร” ทั่วโลกปรับตัวสูงขึ้นตามไปด้วย สะท้อนผ่านอัตราผลตอบแทนพันธบัตรรัฐบาลระยะยาวของสหรัฐฯ ญี่ปุ่น และยุโรป ที่ทยอยแตะระดับสูงสุดใหม่ในรอบหลายทศวรรษในช่วงเวลาใกล้เคียงกัน
ภายใต้สภาพแวดล้อมดังกล่าว TISCO ESU มองว่า การจัดพอร์ตสินทรัพย์เชิงยุทธศาสตร์ระยะยาว (Structural Allocation) ควรให้ความสำคัญกับการสร้างสมดุลระหว่างโอกาสในการสร้างผลตอบแทนและการบริหารความเสี่ยง โดย ตราสารหนี้ระยะยาวยังเป็นสินทรัพย์ที่สามารถทยอยสะสมได้ จากระดับอัตราผลตอบแทนที่น่าสนใจมากขึ้น อย่างไรก็ดี ยังไม่มีความจำเป็นต้องเร่งเข้าลงทุนในทันที เนื่องจากอัตราดอกเบี้ยมีแนวโน้มทรงตัวใกล้ระดับปัจจุบันต่อเนื่องไปอีกหลายปี ขณะที่ตราสารหนี้ระยะสั้นถึงระยะกลาง ยังเป็นทางเลือกที่เหมาะสมกว่าในช่วงนี้ เพราะมีความผันผวนด้านราคาที่ต่ำกว่า
ขณะที่ “สินทรัพย์เสี่ยง” ยังคงเป็นหัวใจสำคัญของการลงทุนในยุคนี้ ทั้งตราสารทุนและสินทรัพย์ทางเลือกอย่างสินค้าโภคภัณฑ์ ซึ่งเป็นกลุ่มที่ได้รับประโยชน์โดยตรงจากวัฏจักรการลงทุนของโลก ไม่ว่าจะเป็นการพัฒนาเทคโนโลยี AI การลงทุนโครงสร้างพื้นฐาน และการเสริมสร้างความมั่นคงด้านพลังงาน ส่งผลให้ทั้งกำไรของภาคธุรกิจและความต้องการวัตถุดิบมีแนวโน้มเติบโตไปพร้อมกัน นอกจากนี้ สินค้าโภคภัณฑ์ยังมีบทบาทสำคัญในการป้องกันความเสี่ยงจากเงินเฟ้อ และช่วยเพิ่มประสิทธิภาพในการกระจายความเสี่ยงของพอร์ตการลงทุนได้ดี โดยเฉพาะในโลกที่ต้องเผชิญแรงกระแทกจากหลากหลายปัจจัย ทั้งภาวะทางเศรษฐกิจ (Economic Shock) นโยบายการเงิน (Monetary Shock) และความเสี่ยงด้านอุปทาน (Physical Supply Shock) ซึ่งมีแนวโน้มเกิดบ่อยครั้งมากขึ้นในยุคแห่งความขัดแย้งและความไม่แน่นอนสูง
ยีลด์ 5%: “ความเร็ว” น่ากลัวกว่า “ระดับ”
นายคมศร ประกอบผล หัวหน้าศูนย์วิเคราะห์เศรษฐกิจและกลยุทธ์ทิสโก้ กล่าวว่า ท่ามกลางอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี ที่ปรับตัวขึ้นสู่ระดับ 5% หนึ่งในคำถามสำคัญของนักลงทุนทั่วโลกขณะนี้คือ ระดับบอนด์ยีลด์ดังกล่าวเริ่มกลายเป็นอุปสรรคต่อการลงทุนในสินทรัพย์เสี่ยงหรือไม่ โดย TISCO ESU มองว่า ประเด็นที่ควรกังวลไม่ใช่ "ระดับ" ของบอนด์ยีลด์ แต่เป็น "ความเร็ว" ของการปรับขึ้นมากกว่า เนื่องจากในอดีตตลาดหุ้นสามารถปรับตัวรับอัตราผลตอบแทนพันธบัตรที่อยู่ในระดับสูงได้ หากการปรับเพิ่มขึ้นเป็นไปอย่างค่อยเป็นค่อยไปและสอดคล้องกับการเติบโตของเศรษฐกิจและผลประกอบการภาคธุรกิจ
ทั้งนี้ ตั้งแต่ต้นปี บอนด์ยีลด์สหรัฐฯ อายุ 10 ปี ปรับเพิ่มขึ้นประมาณ 0.77% โดยมีแรงกดดันจาก 3 ปัจจัยหลัก ได้แก่ (1) ความตึงเครียดทางภูมิรัฐศาสตร์ระหว่างสหรัฐฯ และอิหร่านรอบใหม่ที่ผลักดันราคาน้ำมันสูงขึ้น (2) ความไม่แน่นอนจากการลดการสื่อสารของ Fed และ (3) อุปทานตราสารหนี้ระยะยาวที่เพิ่มขึ้น จากการขาดดุลการคลังระดับสูงทั่วโลก รวมถึงความต้องการออกหุ้นกู้ของภาคธุรกิจเพื่อรองรับการลงทุนด้าน AI อย่างไรก็ตาม แม้บอนด์ยีลด์จะเพิ่มขึ้นอย่างมีนัยสำคัญ แต่ดัชนี S&P 500 ยังสามารถยืนใกล้ระดับสูงสุดได้ สะท้อนว่าการเติบโตของกำไรบริษัทจดทะเบียนยังแข็งแกร่งเพียงพอที่จะชดเชยผลกระทบจากอัตราผลตอบแทนพันธบัตรที่สูงขึ้นได้
“ข้อมูลศึกษาย้อนหลังของ TISCO ESU ตั้งแต่ปี 2505 พบว่า การปรับขึ้นของบอนด์ยีลด์อย่างค่อยเป็นค่อยไปมักไม่ส่งผลกระทบต่อตลาดหุ้นมากนัก เนื่องจากสามารถถูกชดเชยด้วยการเติบโตของกำไรบริษัทได้ แต่หากยีลด์อายุ 10 ปีปรับขึ้นเกิน 0.50% ภายในหนึ่งเดือน โอกาสที่ตลาดหุ้นจะปรับฐานมากกว่า 5% ในช่วงสามเดือนถัดไปจะเพิ่มขึ้นเกิน 50% และหากยีลด์ปรับขึ้นเกิน 1% โอกาสเกิดการปรับฐานจะเพิ่มเป็นราว 78% สะท้อนให้เห็นว่าปัจจัยที่ตลาดกังวลไม่ใช่ระดับของบอนด์ยีลด์เพียงอย่างเดียว แต่เป็นความเร็วของการปรับขึ้นด้วย ดังนั้น ภายใต้กรณีฐานที่ TISCO ESU คาดว่าบอนด์ยีลด์จะทรงตัวใกล้ระดับ 5% ดัชนี S&P 500 จะมีโอกาสปรับตัวขึ้นสู่ระดับราว 7,800-8,000 จุดได้ภายในสิ้นปี 2569 แต่ในกรณีเลวร้ายที่ยีลด์ปรับขึ้นไปถึง 6% ตลาดอาจเผชิญแรงขายจนดัชนีปรับลดลงสู่ระดับประมาณ 6,500 จุด”
AI ฟองสบู่จริงหรือ?
สำหรับความกังวลที่ว่ากระแสการลงทุนด้าน AI อาจพัฒนาไปสู่ภาวะฟองสบู่เช่นเดียวกับในอดีตนั้น TISCO ESU ประเมินว่าสถานการณ์ปัจจุบันยังมีความแตกต่างอย่างมีนัยสำคัญ เนื่องจากโดยทั่วไปการที่ฟองสบู่จะลุกลามกลายเป็นวิกฤตทางการเงินได้ก็ต่อเมื่อเกิดเงื่อนไขสองประการพร้อมกัน คือ “ความเชื่อที่ผิด” และ “งบดุลที่เปราะบาง” เกินกว่าจะรองรับความผิดพลาดได้ ซึ่งเป็นลักษณะที่เกิดขึ้นอย่างชัดเจนในช่วงวิกฤตซับไพรม์ปี 2008
อย่างไรก็ตาม ผู้เล่นรายใหญ่ในธุรกิจ AI ปัจจุบัน ไม่ว่าจะเป็น Microsoft, Alphabet, Amazon, Meta และ Nvidia ล้วนมีฐานะการเงินแข็งแกร่ง มีสภาพคล่องสูง และมีรายได้จากธุรกิจหลักรองรับการลงทุน ทำให้หากผลลัพธ์ของการลงทุนไม่เป็นไปตามที่คาด บริษัทเหล่านี้อาจเพียงแค่ “ปรับลดแผนการลงทุนลง” มากกว่าจะเผชิญปัญหาด้านฐานะการเงิน ในระดับที่จะนำไปสู่การ “ล้มละลาย” แตกต่างจากวิกฤตดอทคอมหรือซับไพรม์ในอดีต ที่อาศัยการก่อหนี้จำนวนมากและมีความเปราะบางต่อความผันผวนของตลาดอย่างมาก ด้วยเหตุนี้ TISCO ESU จึงมองว่า แม้กระแสการลงทุนด้าน AI จะอยู่ในช่วงที่ร้อนแรง แต่ยังไม่ใช่ความเสี่ยงเชิงระบบในระดับเดียวกับวิกฤตการเงินครั้งใหญ่ที่เคยเกิดขึ้นในอดีต
เศรษฐกิจไทยปี 2569 โต 2.1% ก่อนชะลอสู่ 2.0% ในปี 70
นายเมธัส รัตนซ้อน หัวหน้าฝ่ายวิเคราะห์เศรษฐกิจ ศูนย์วิเคราะห์เศรษฐกิจและกลยุทธ์ทิสโก้ (TISCO ESU) กล่าวว่า เศรษฐกิจไทยยังได้รับอานิสงส์จากวัฏจักรการลงทุนด้าน AI และความต้องการสินค้าอิเล็กทรอนิกส์ในตลาดโลกที่ขยายตัวอย่างต่อเนื่อง ส่งผลให้ TISCO ESU ปรับเพิ่มประมาณการการเติบโตทางเศรษฐกิจไทยในปี 2569 เป็น 2.1% จากเดิม 1.8% โดยแรงขับเคลื่อนสำคัญจากการส่งออกและการลงทุนภาคเอกชนที่ฟื้นตัวได้ดีกว่าที่เคยประเมินไว้ก่อนหน้า
อย่างไรก็ตาม เศรษฐกิจไทยยังเผชิญข้อจำกัดหลายด้าน ทั้งราคาพลังงานที่ทรงตัวในระดับสูงและการนำเข้าที่ขยายตัวต่อเนื่อง ส่งผลให้ไทยมีแนวโน้มขาดดุลบัญชีเดินสะพัดประมาณ 3% ของจีดีพีในปีนี้ ขณะเดียวกัน TISCO ESU คาดว่า คณะกรรมการนโยบายการเงิน (กนง.) จะคงอัตราดอกเบี้ยนโยบายไว้ที่ 1.00% อย่างน้อยจนถึงกลางปี 2570 ซึ่งสวนทางกับทิศทางดอกเบี้ยขาขึ้นของประเทศเศรษฐกิจหลัก ส่งผลให้ค่าเงินบาทมีโอกาสอ่อนค่าลงสู่ระดับ 34.50 บาทต่อดอลลาร์สหรัฐภายในสิ้นปีนี้ ขณะที่อัตราเงินเฟ้อยังมีแนวโน้มเร่งตัวขึ้นและอาจกลับมาอยู่เหนือระดับ 4% ในช่วงไตรมาสสุดท้ายของปี
TISCO ESU ประเมินว่า แม้เศรษฐกิจไทยในปีนี้จะได้รับแรงหนุนจากการฟื้นตัวของอุตสาหกรรมเทคโนโลยีและความต้องการสินค้าอิเล็กทรอนิกส์ที่ฟื้นตัวดี แต่การขยายตัวในปี 2570 มีแนวโน้มชะลอลงสู่ระดับ 2.0% จากแรงกดดันด้านค่าครองชีพ โดยเฉพาะราคาพลังงานที่คาดว่าจะทรงตัวในระดับสูงต่อเนื่อง ประกอบกับมาตรการช่วยเหลือค่าครองชีพที่ทยอยสิ้นสุดลง รวมถึงข้อจำกัดด้านฐานะการคลังที่ทำให้มีพื้นที่การกระตุ้นเศรษฐกิจลดลง นอกจากนี้ ภาคธุรกิจยังมีแนวโน้มชะลอการผลิตเพื่อเร่งระบายสินค้าคงคลังที่สะสมไว้ในช่วงก่อนหน้า ซึ่งอาจกลายเป็นอีกหนึ่งปัจจัยกดดันการเติบโตของเศรษฐกิจไทยในระยะถัดไปที่ไม่ควรมองข้าม
นอกจากนี้ เศรษฐกิจไทยยังต้องเผชิญความท้าทายเชิงโครงสร้างที่หลายฝ่ายเรียกว่า “Japanification” หรือ ภาวะที่เศรษฐกิจเติบโตต่ำ เงินเริ่มฝืดต่อเนื่อง และกำลังแรงงานลดลง ซึ่งมีความคล้ายกับสถานการณ์ของญี่ปุ่นในช่วงก่อนเข้าสู่ยุค “The Lost Decade” หรือทศวรรษที่สูญหาย อย่างไรก็ตาม ความท้าทายของไทยอาจรุนแรงกว่า เนื่องจากปัจจุบัน ประเทศไทยมีระดับรายได้ต่อหัวต่ำกว่าญี่ปุ่นในช่วงเวลาดังกล่าวเกือบครึ่งหนึ่ง ขณะที่ความสามารถในการดำเนินนโยบายการคลังและนโยบายการเงินเพื่อพยุงเศรษฐกิจก็มีข้อจำกัดมากขึ้น ทำให้การยกระดับศักยภาพการเติบโตของประเทศในระยะยาวเป็นโจทย์สำคัญที่ต้องเร่งดำเนินการ
ทั้งนี้ TISCO ESU มองว่า ความท้าทายสำคัญของไทยในระยะต่อไปไม่ใช่เพียงการดึงดูดเม็ดเงินลงทุนจากต่างประเทศให้มากขึ้น แต่คือการทำให้การลงทุนเหล่านั้นสามารถเชื่อมโยงกับห่วงโซ่อุปทานภายในประเทศ และสร้างมูลค่าเพิ่มให้แก่เศรษฐกิจไทยได้อย่างแท้จริง ขณะเดียวกัน ประเทศไทยจำเป็นต้องเร่งสร้างฐานอุตสาหกรรมใหม่เพื่อรองรับการเปลี่ยนผ่านของเศรษฐกิจโลก โดยเฉพาะอุตสาหกรรมยานยนต์ไฮบริดและรถยนต์ไฟฟ้า ซึ่งแม้จะเติบโตอย่างก้าวกระโดด แต่ยังคงมีสัดส่วนเพียง 1.7% ของภาคการผลิตเท่านั้น นอกจากนี้ การยกระดับและเสริมสร้างความแข็งแกร่งให้กับภาคอุตสาหกรรมดั้งเดิมให้สามารถปรับตัวและอยู่รอดได้ ก็ถือเป็นอีกหนึ่งความท้าทายที่ไม่ควรมองข้าม เนื่องจากปัจจุบันอุตสาหกรรมดั้งเดิมมีสัดส่วนกว่า 3 ใน 4 ของการผลิตภาคอุตสาหกรรม จึงเป็นส่วนสำคัญอย่างมากในการสร้างศักยภาพการเติบโตของทั้งประเทศให้สูงขึ้น เพื่อนำไปสู่การเติบโตที่กระจายตัวอย่างทั่วถึง มั่นคงและยั่งยืนในระยะยาว