ผู้จัดการรายวัน - ทำไมเซ็นทรัลกรุ๊ปถึงมั่นใจอัดงบลงทุน 1.16 แสนล้านบาทในเวียดนาม เมื่อภาพจิ๊กซอว์เริ่มต่อกันเป็นภาพใหญ่ จากแผนการลงทุนที่เริ่มจากค้าปลีกสู่มิกซ์ยูส-โรงแรม ปั้น Ecosystem ครบวงจรในตลาดศักยภาพสูง เซ็นทรัลกำลังมองเห็นศักยภาพอะไรกับเดิมพันครั้งนี้?
เวียดนามกำลังกลายเป็นหนึ่งในสมรภูมิสำคัญของ Central Group อย่างชัดเจน หลังกลุ่มเซ็นทรัลเดินหน้าลงทุนในตลาดเวียดนามมานานกว่า 15 ปี ผ่าน CRC และล่าสุดประกาศแผนลงทุนระยะยาวมากกว่า 3.5 พันล้านดอลลาร์สหรัฐ หรือราว 1.16 แสนล้านบาท ครอบคลุม 3 ธุรกิจหลัก ทั้งค้าปลีก อสังหาริมทรัพย์และมิกซ์ยูส รวมถึงโรงแรม (ที่มา: Central Group และบริษัทในเครือ) สะท้อนการขยับจากการสร้างฐานธุรกิจของแต่ละบริษัทสู่การวาง Ecosystem ของทั้งกลุ่มในตลาดเดียวกัน
โดยเฉพาะ CRC ที่ลงทุนในเวียดนามมาแล้วมากกว่า 49,000 ล้านบาท ปัจจุบันมีเครือข่ายมากกว่า 300 จุดใน 26 จังหวัด ครอบคลุมพื้นที่ค้าปลีกกว่า 1.3 ล้านตารางเมตร และมีลูกค้าเข้ามาใช้บริการเฉลี่ยราว 500,000 คนต่อวัน (ที่มา: Central Retail) ขณะที่แผนลงทุนรอบใหม่ยังมี CPN และ Centara เข้ามาเสริมพอร์ต ทำให้คำถามวันนี้ไม่ใช่เพียงว่า “ทำไม CRC ยังลุยเวียดนาม” แต่คือ ทำไม Central Group ถึงพร้อมเดิมพันเม็ดเงินกว่า 1.16 แสนล้านบาทกับเวียดนาม
เบื้องหลังการลงทุนครั้งนี้จึงไม่ได้มีเพียงเหตุผลว่า “เศรษฐกิจเวียดนามโต” แต่เป็นการเดิมพันกับการเปลี่ยนโครงสร้างเศรษฐกิจ การบริโภค การพัฒนาเมือง และการท่องเที่ยวในระยะยาวของเวียดนามด้วย ภายใต้ 5 เหตุผลสำคัญ ดังนี้
1. ตลาดใหญ่ กำลังซื้อโต
ปัจจุบันเวียดนามมีประชากรมากกว่า 100 ล้านคน (ที่มา: General Statistics Office of Vietnam: GSO) โดยประชากรกลุ่ม Gen Y และ Gen Z รวมกันมีสัดส่วนมากกว่าครึ่งหนึ่งของประเทศ ส่งผลให้อายุมัธยฐานของประชากร (Median Age) อยู่ที่ประมาณ 34 ปี (ที่มา: United Nations Population Division) และกำลังเข้าสู่ช่วงที่รายได้และกำลังซื้อของคนเมืองขยายตัวต่อเนื่อง ขณะที่เศรษฐกิจในปี 2569 ยังเติบโตในระดับสูง โดย GDP ครึ่งปีแรกขยายตัว 8.18% และยอดค้าปลีกสินค้าและบริการผู้บริโภคในช่วง 7 เดือนแรกของปีเพิ่มขึ้น 13.1% เมื่อเทียบกับช่วงเดียวกันของปีก่อน (ที่มา: General Statistics Office of Vietnam: GSO)
ตัวเลขดังกล่าวทำให้เวียดนามไม่ใช่เพียงตลาดที่มี “ขนาดใหญ่” แต่เป็นตลาดที่กำลังเพิ่มมูลค่าการบริโภคขึ้นอย่างรวดเร็ว และที่สำคัญคือการเติบโตไม่ได้เกิดขึ้นเฉพาะในกรุงฮานอยหรือโฮจิมินห์ซิตี้ แต่กำลังขยายไปยังเมืองรองและจังหวัดต่างๆ ซึ่งเป็นพื้นที่ที่ Central Group มองเห็นโอกาสในการสร้างเครือข่ายระยะยาว สำหรับ CRC นี่คือการเข้าไปจับกำลังซื้อก่อนที่โครงสร้าง Modern Trade จะพัฒนาเต็มที่ ขณะที่ CPN และ Centara สามารถเข้ามารับการเติบโตของการใช้ชีวิต การเดินทาง และการท่องเที่ยว ทำให้ตลาดผู้บริโภคเวียดนามเป็นโอกาสของทั้งกลุ่ม ไม่ใช่เฉพาะธุรกิจค้าปลีก
2. Modern Trade ยังมีช่องว่าง
โครงสร้างตลาดค้าปลีกเวียดนามยังอยู่ในช่วงเปลี่ยนผ่าน โดยเฉพาะตลาด Grocery ที่ Traditional Trade ยังคงครองสัดส่วนหลัก ขณะที่ Modern Trade มีสัดส่วนเพียงประมาณ 13% ของตลาด Grocery (ที่มา: Euromonitor) นั่นหมายความว่า การเติบโตของ CRC ไม่จำเป็นต้องมาจากการแย่งส่วนแบ่งระหว่างผู้ประกอบการ Modern Trade ด้วยกันเองเท่านั้น แต่ยังสามารถเติบโตจากการที่ผู้บริโภคค่อยๆ เปลี่ยนพฤติกรรมจากร้านค้าดั้งเดิมเข้าสู่ค้าปลีกสมัยใหม่
ช่องว่างดังกล่าวทำให้ CRC เดินหน้าเพิ่มทั้ง GO! Hypermarket และ mini go! เพื่อจับผู้บริโภคในพื้นที่และระดับกำลังซื้อที่แตกต่างกัน ขณะเดียวกัน ในระดับ Central Group การเปลี่ยนผ่านของเวียดนามไม่ได้เกิดขึ้นเฉพาะช่องทางซื้อสินค้า แต่รวมถึงการขยายตัวของเมืองและความต้องการโครงสร้างพื้นฐานใหม่ ซึ่งเปิดโอกาสให้ CPN เข้ามาพัฒนา Mixed-use ทั้งศูนย์การค้า อาคารสำนักงาน และโรงแรม โดยวางแผนลงทุนระยะยาวกว่า 2,000 ล้านดอลลาร์สหรัฐ หรือราว 67,000 ล้านบาท (ที่มา: Central Pattana) จึงเป็นการจับทั้งการเติบโตของ Modern Retail และการพัฒนาเมืองไปพร้อมกัน
3. เมืองรองคือโอกาสเติบโตใหม่
โอกาสสำคัญของเวียดนามไม่ได้กระจุกอยู่เฉพาะฮานอยและโฮจิมินห์ซิตี้ แต่กำลังขยายไปยังเมืองรองและจังหวัดต่างๆ ปัจจุบัน CRC มีเครือข่ายมากกว่า 300 จุดใน 26 จังหวัด ครอบคลุมพื้นที่ค้าปลีกกว่า 1.3 ล้านตารางเมตร และมีลูกค้าเข้ามาใช้บริการเฉลี่ยประมาณ 500,000 คนต่อวัน โดยมีแผนเปิดเพิ่มอีก 33–37 แห่งภายในปี 2571 แบ่งเป็น GO! Hypermarket 10–12 แห่ง และ mini go! 23–25 แห่ง (ที่มา: Central Retail) สะท้อนถึงการใช้หลายรูปแบบเพื่อเพิ่ม Coverage ให้ครอบคลุมพื้นที่มากขึ้น ไม่ได้พึ่งพาการเติบโตจากห้างขนาดใหญ่เพียงรูปแบบเดียว
ขณะที่ CPN ก็ไม่ได้จำกัดโอกาสอยู่เฉพาะฮานอยและโฮจิมินห์ แต่กำลังศึกษาพื้นที่อย่างดานังและเมืองรองอื่นๆ (ที่มา: Central Pattana) ส่วน Centara ก็มีทั้งโครงการในเมืองท่องเที่ยวและแผนขยายธุรกิจโรงแรมในตลาดเวียดนาม (ที่มา: Centara Hotels & Resorts) ภาพรวมจึงเป็นการกระจาย Portfolio ไปตามศักยภาพของแต่ละเมือง ทั้งกำลังซื้อ การพัฒนาเมือง และการท่องเที่ยว ทำให้เมืองรองไม่ได้เป็นเพียงพื้นที่เปิดสาขาใหม่ของ CRC แต่เป็นพื้นที่ที่ Central Group สามารถนำหลายธุรกิจเข้าไปสร้างฐานพร้อมกัน
4. สร้าง Ecosystem ท้องถิ่น ไม่ใช่แค่ขายสินค้าไทย
การลงทุนกว่า 49,000 ล้านบาทของ CRC มีความหมายมากกว่าการขยายสาขาของธุรกิจไทยในต่างประเทศ เพราะโครงสร้างธุรกิจในเวียดนามถูกสร้างขึ้นบนฐานของ Local Business อย่างชัดเจน ปัจจุบันสินค้าที่จำหน่ายในเครือข่ายเวียดนามมากกว่า 90% เป็นสินค้าที่จัดหาในประเทศ บริษัททำงานร่วมกับซัพพลายเออร์ท้องถิ่นมากกว่า 2,000 ราย ขณะที่พนักงานในเวียดนามราว 99.5% เป็นคนเวียดนาม และฐานสมาชิก The 1 Vietnam มีมากกว่า 7.4 ล้านคนภายในเวลาไม่ถึงหนึ่งปี (ที่มา: Central Retail)
นั่นหมายความว่า CRC ไม่ได้ใช้เวียดนามเป็นเพียง “ตลาดส่งออกสินค้าไทย” แต่กำลังสร้าง Supply Chain และ Ecosystem ของตัวเองขึ้นภายในประเทศ ตั้งแต่ผู้ผลิต ซัพพลายเออร์ ระบบค้าปลีก ไปจนถึงฐานลูกค้าและข้อมูลการบริโภค เมื่อรวมกับ CPN และ Centara ภาพจึงขยับจาก Retail Ecosystem ไปสู่ Ecosystem ของ Central Group ทั้งกลุ่ม โดย CRC สร้าง Traffic จากการค้าปลีก CPN เติมศูนย์การค้าและ Mixed-use ส่วน Centara เชื่อมต่อกับธุรกิจโรงแรมและการท่องเที่ยว ทำให้แต่ละธุรกิจมีโอกาสสนับสนุน Traffic และฐานลูกค้าของกันและกัน
ฐานสมาชิกและข้อมูลลูกค้าจึงกลายเป็นสินทรัพย์เชิงกลยุทธ์ที่มีศักยภาพในการต่อยอดทั้งความถี่ในการซื้อ เพิ่ม Basket Size และต่อยอด Cross-selling ระหว่างธุรกิจ ขณะที่การมีฐานซัพพลายเออร์และบุคลากรท้องถิ่นจำนวนมากจะทำให้ธุรกิจสามารถฝังตัวอยู่ในระบบเศรษฐกิจเวียดนามได้ลึกกว่าการนำโมเดลจากไทยเข้าไปทำตลาดเพียงอย่างเดียว
5. ปั้นเวียดนามเป็น Growth Engine — จากยอดขาย 5 หมื่นล้าน สู่ระดับแสนล้าน
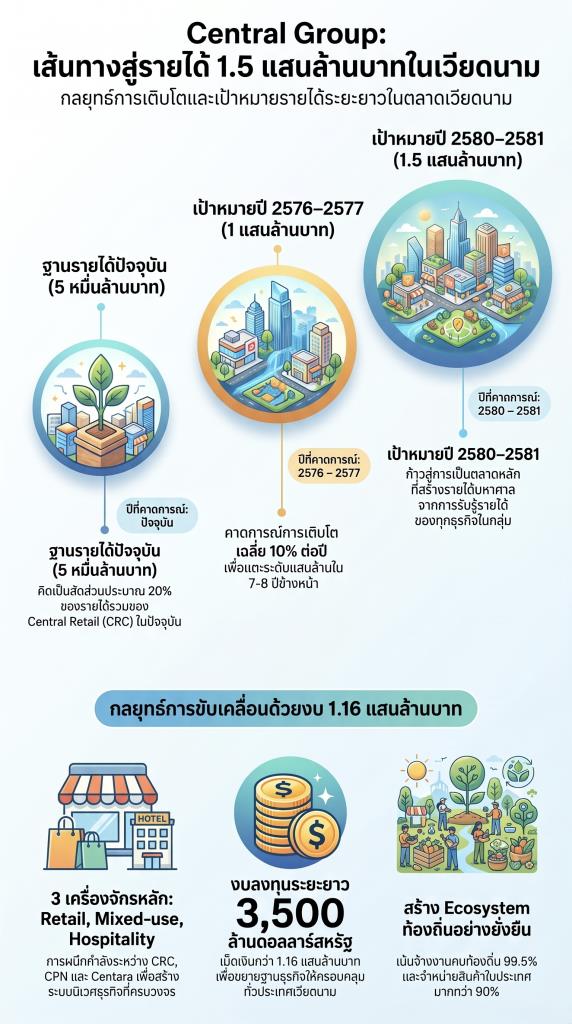
วันนี้เวียดนามมีน้ำหนักประมาณ 20% ของยอดขาย CRC โดยปี 2568 CRC มีรายได้รวมจากการดำเนินงานต่อเนื่อง 253,165 ล้านบาท ทำให้ฐานรายได้จากเวียดนามอยู่ในระดับประมาณ 50,000 ล้านบาทต่อปี ขณะที่ครึ่งแรกปี 2569 CRC มีรายได้ 126,633 ล้านบาท และเวียดนามยังคิดเป็น 20% ของยอดขาย สะท้อนว่าตลาดแห่งนี้ไม่ได้อยู่ในช่วงทดลองตลาดอีกต่อไป แต่เป็นหนึ่งในฐานรายได้หลักของ CRC แล้ว
ที่น่าสนใจคือ CRC เคยประกาศเป้าหมายไว้ตั้งแต่ปี 2565 ว่าต้องการผลักดันยอดขายในเวียดนามแตะ 100,000 ล้านบาทภายใน 5 ปี หลังจากเวลาผ่านมา ฐานรายได้ปี 2568 ยังอยู่ราว 50,000 ล้านบาท แสดงให้เห็นว่าเป้าหมายระดับแสนล้านบาทไม่ใช่ตัวเลขที่เกิดขึ้นได้โดยอัตโนมัติจากการขยายสาขา แต่ต้องอาศัยทั้งการเติบโตของยอดขายสาขาเดิม การเปิดสาขาใหม่ และการเพิ่ม Productivity ของเครือข่ายอย่างต่อเนื่อง (ที่มา: Central Group)
ดังนั้นหากประเมินจากฐานรายได้ปัจจุบันราว 50,000 ล้านบาท และภายใต้ธุรกิจเวียดนามเติบโตเฉลี่ย 10% ต่อปี คาดการณ์ว่ายอดขายของ CRC ในเวียดนามจะมีโอกาสแตะ 100,000 ล้านบาทได้เร็วสุดราว 7–8 ปี หรือประมาณปี 2576–2577 ส่วนการขยับขึ้นไปถึงระดับ 150,000 ล้านบาท จะใช้เวลาประมาณ 11–12 ปี หรือจะเห็นได้ในปี 2580–2581
และเมื่อมองในระดับ Central Group เม็ดเงินลงทุนใหม่กว่า 3,500 ล้านดอลลาร์สหรัฐ หรือราว 1.16 แสนล้านบาท ซึ่งครอบคลุม CRC, CPN และ Centara จึงมีโอกาสทำให้ฐานรายได้ของเวียดนามขยายใหญ่กว่าตัวเลขของ CRC เพียงบริษัทเดียว โดยเฉพาะเมื่อโครงการ Mixed-use และโรงแรมทยอยเปิดและเข้าสู่ช่วงรับรู้รายได้เต็มที่ แต่ในระยะเริ่มต้น CRC จะยังเป็นตัวขับเคลื่อนรายได้หลักของ Ecosystem เพราะมีฐานธุรกิจอยู่แล้วและมีเครือข่ายค้าปลีกขนาดใหญ่ในประเทศ
เป้าหมายของการลงทุน 1.16 แสนล้านบาท ไม่ได้เดิมพันกับการเพิ่มจำนวนสาขา ห้าง หรือโรงแรมเพียงอย่างเดียว แต่เป็นการลงทุนเพื่อสร้างเครื่องจักรทางธุรกิจ 3 ขา คือ Retail, Mixed-use และ Hospitality หากฐานรายได้สามารถขยับจากระดับประมาณ 5 หมื่นล้านบาทของ CRC ในปัจจุบัน ไปแตะระดับแสนล้านบาทได้ในช่วงปี 2576–2577 และขยายต่อไปสู่ระดับ 1.5 แสนล้านบาทในช่วงปี 2580–2581 กล่าวได้ว่า ในวันนั้น “เวียดนาม” จะกลายเป็นตลาดหลักเพื่อการเติบโต จากเดิมที่เป็นเพียง “ตลาดที่มีศักยภาพ” เท่านั้น.